メニュー
2026.10.4
会社設立
新設法人の中間申告はいつから?予定納税の仕組みと納付時期
読了目安時間:約 9分
目次
新設法人の中間申告はいつから必要?設立1期目は原則不要
新たに設立した法人は、原則として設立1期目の法人税の中間申告は不要です。中間申告とは、事業年度の途中で法人税を申告・納付する手続きであり、通常は前事業年度の法人税額を基に予定納税額を計算します。
設立直後の法人には、その計算の基礎となる前事業年度の確定法人税額がありません。そのため、適格合併により設立された法人を除き、最初の事業年度については法人税の中間申告を行わない取扱いです。
設立2期目を迎える代表者は、1期目の確定申告で納めた法人税額を確認し、中間申告の対象となるかを判定する必要があります。中間申告書が税務署から届いた場合も、書類が届いたことだけで申告義務が確定するわけではないため、自社の設立時期と前期実績を確認しましょう。
設立1期目に中間申告が不要でも、事業年度終了後の法人税の確定申告と納付は必要です。 中間申告の有無と、決算後に行う確定申告は分けて管理してください。
なお、法人税の中間申告には例外があり、税目ごとに判定の仕組みも異なります。以下では、1期目でも確認が必要となるケースを整理します。
設立1期目でも中間申告が関係する可能性があるケース
まず、適格合併により設立された法人は、通常の新設法人とは異なり、最初の事業年度でも法人税の中間申告が関係する場合があります。適格合併に該当するか、また申告要否をどのように判定するかは、合併前の法人の状況も踏まえた確認が必要です。
また、法人税の中間申告が不要であっても、消費税や法人住民税・法人事業税などでは別途確認が必要となることがあります。これらの税目は法人税と同じ基準で一律に判断できないため、法人税だけを確認して申告不要と判断しないことが必要です。
- 法人が通常の設立か、適格合併による設立かを確認する
- 設立1期目の法人税について、前事業年度の確定法人税額がないか確認する
- 税務署から届いた書類は、対象事業年度と税目を確認する
- 消費税と地方税は、法人税とは別に中間申告の要否を確認する
設立形態や課税関係に迷う場合は、申告期限前に税理士へ相談することをおすすめします。次の事業年度からは前期実績を基に中間申告の判定が始まるため、1期目の確定申告書と法人税額は保管しておきましょう。
法人税の中間申告が必要になる条件とは?2期目以降の判定基準
新設法人が設立2期目に入ると、法人税の中間申告が必要になる場合があります。原則として、当期の事業年度が6か月を超え、前期実績から計算した中間税額が10万円を超えることが条件です。
したがって、2期目を迎えたことだけで申告義務が生じるわけではありません。前期が赤字で確定法人税額がない場合や、計算した予定申告額が10万円以下の場合は、原則として法人税の中間申告は不要です。
| 確認項目 | 判定内容 |
|---|---|
| 当期の事業年度 | 6か月を超えるか |
| 前期の確定法人税額 | 確定申告書で確認 |
| 前期実績による中間税額 | 10万円を超えるか |
予定申告による中間税額は、前事業年度の確定法人税額を前期の月数で割り、6を掛けて算出します。国税庁の取扱いでは、月割計算の途中で円未満を切り捨てるため、申告書の記載内容に基づいて確認することが必要です。国税庁の計算方法も参照してください。
中間申告が必要な場合は、通常、中間納付も行います。これは年間の法人税を前払いする仕組みであり、納付した金額は期末の確定申告で最終税額と精算されます。
決算直後に前期の確定法人税額、前期の事業年度月数、当期が6か月超かどうかを確認し、中間納付の資金を見積もりましょう。
確認の起点は、前期の法人税確定申告書です。前期の確定法人税額だけでなく、設立初年度を何か月で締めたかによって予定申告額が変わるため、決算月の設定も併せて確認します。
- 当期の事業年度が6か月を超えるか確認する
- 前期の法人税確定申告書で確定法人税額を確認する
- 前期の事業年度月数を確認する
- 前期実績による中間税額が10万円を超えるか判定する
- 納付が見込まれる場合は資金繰りに反映する
前期が短期決算だった法人は計算に注意
設立1期目を6か月や8か月などで締めた法人は、2期目の予定申告額を前期法人税額の半額として計算できるとは限りません。前期の事業年度月数を用いて計算するため、短期決算では通常の12か月決算と異なる金額になります。
たとえば、前期が6か月なら、予定申告額の算定では前期法人税額を6か月で割って6を掛けます。前期が12か月なら概ね半額が目安になりますが、短期決算では同じ考え方を当てはめると判断を誤るおそれがあります。
前期の月数や確定法人税額の確認に不安がある場合は、提出済みの申告書を税理士と確認してください。中間申告の要否と納付見込み額を決算直後に把握しておくと、2期目の資金繰り計画に反映しやすくなります。
新設法人の予定納税はいくら?計算方法と具体例
設立2期目以降の法人税の中間申告では、前期の確定法人税額を基礎に予定納税額を計算します。新設法人は設立1期目が短期決算となる場合もあるため、前期税額だけでなく前期の事業年度月数も確認してください。
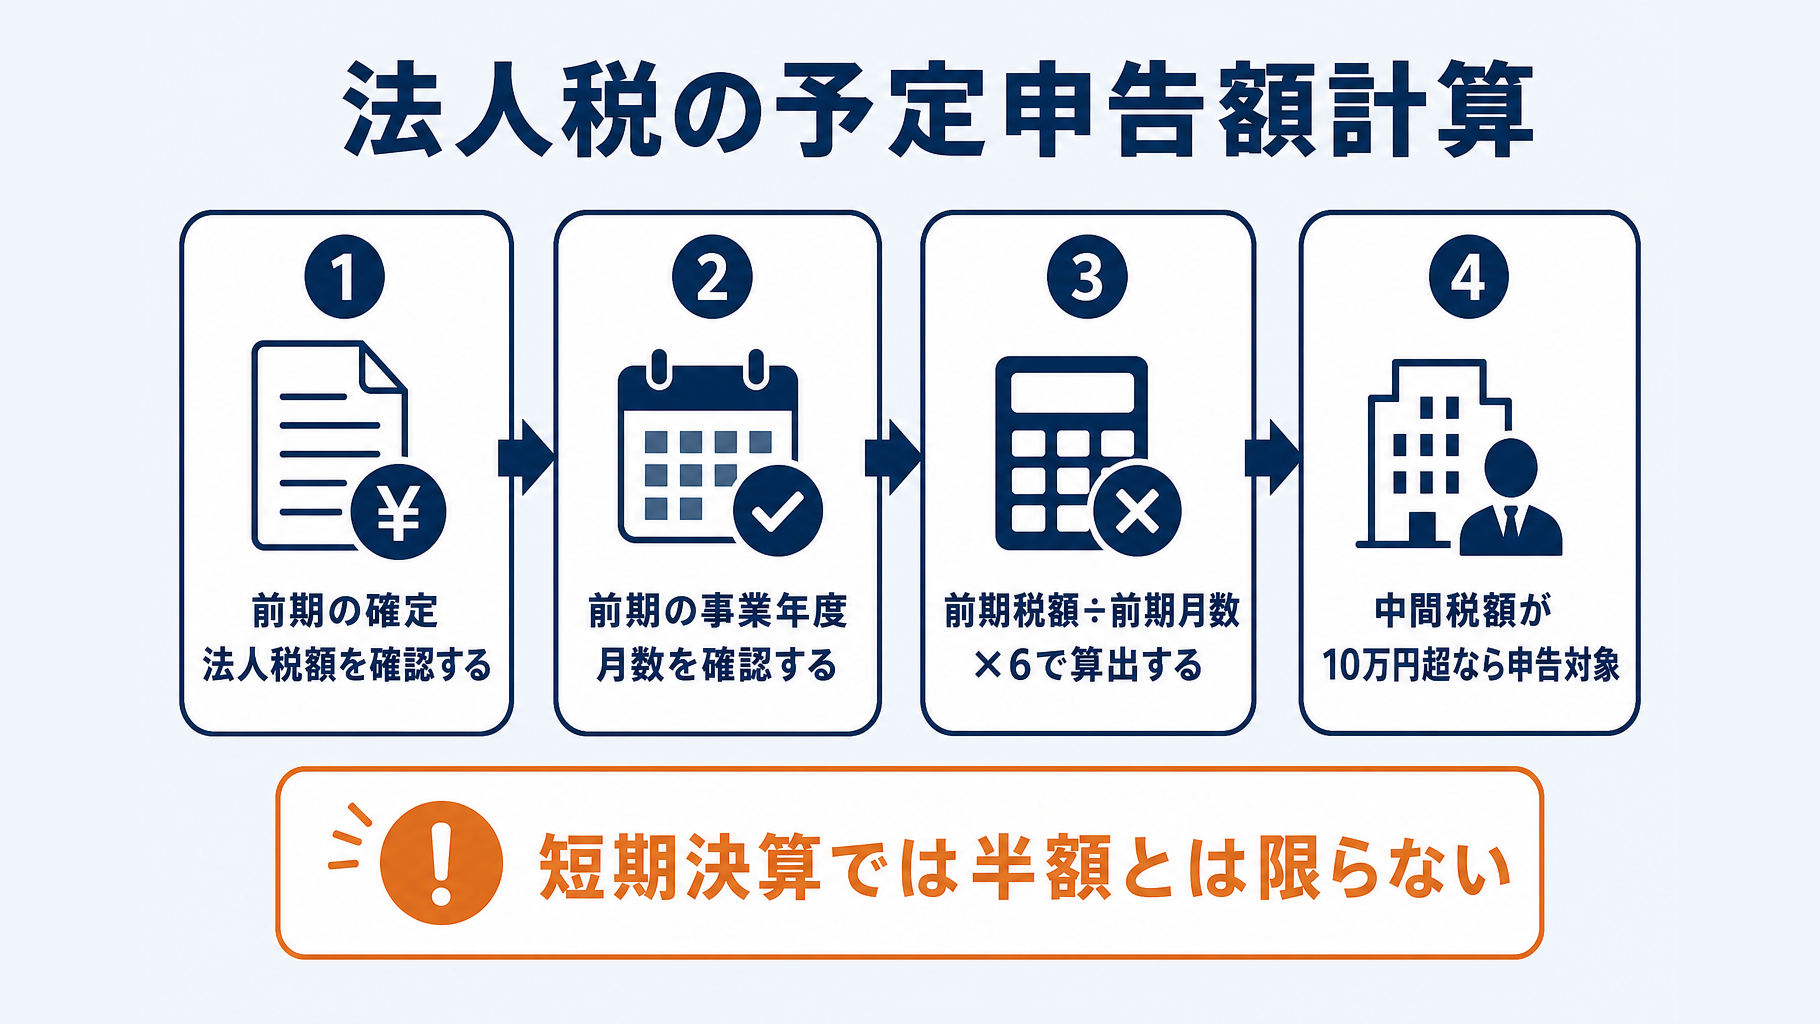
法人税の予定申告額は、原則として前事業年度の確定法人税額 ÷ 前事業年度の月数 × 6で求めます。12か月決算なら前期法人税額のおおむね半額ですが、短期決算では半額とは限らず、計算途中の端数処理も国税庁の取扱いに従います。
| 確認する項目 | 予定申告の計算への影響 |
|---|---|
| 前期の確定法人税額 | 計算の基礎となる税額 |
| 前期の事業年度月数 | 6か月への換算に使用 |
| 中間税額 | 10万円超なら申告対象 |
12か月決算の場合の計算例
前期の確定法人税額が24万円で、前期事業年度が12か月の場合、法人税の予定納税額は12万円です。中間税額が10万円を超えるため、法人税の中間申告と納付が必要になります。
計算は、24万円 ÷ 12か月 × 6か月 = 12万円です。確定申告では、年間の法人税額から中間で納付した12万円を差し引いて、最終的な納付額または還付額を計算します。
設立1期目が短期決算だった場合の計算例
設立1期目が6か月で、確定法人税額が18万円の場合、2期目の予定納税額は18万円となります。前期税額の半額ではなく、前期と同額になる計算です。
計算式は、18万円 ÷ 6か月 × 6か月 = 18万円です。設立1期目が短い法人では、2期目の中間納付額が想定より大きくなることがあります。決算申告書で前期月数を確認し、納付資金をあらかじめ見積もる必要があります。
法人税以外にかかる税金も確認する
中間納付の確認は法人税だけで終わりません。地方法人税、法人住民税、法人事業税・特別法人事業税についても、中間申告・納付が関係するため、国税分のみで資金計画を立てないよう注意が必要です。
これらの地方税は税目や本店・事業所の所在地によって計算方法、申告先が異なります。法人税の予定申告額を算出した後は、都道府県・市区町村への申告額も含めて確認し、不明な場合は所在地を管轄する自治体または税理士へ相談するとよいでしょう。
中間申告の期限はいつ?申告と納付のスケジュール
法人税の中間申告書の提出期限と納付期限は、原則として事業年度開始の日以後6か月を経過した日から2か月以内です。申告書の提出だけでなく、算出した税額の納付も同じ期限までに済ませる必要があります。
設立2期目以降に中間申告が必要となる法人は、決算月から逆算して期限と納税資金を管理してください。期限日が土曜日、日曜日または祝日に当たる場合は、原則として翌開庁日が期限となります。
| 3月決算法人の流れ | 日付 |
|---|---|
| 事業年度の開始日 | 4月1日 |
| 6か月経過日 | 10月1日 |
| 申告・納付期限 | 11月30日 |
たとえば3月決算法人では、4月1日に事業年度が始まり、10月1日に6か月を経過します。この場合、通常は11月30日までに中間申告書を提出し、同日までに納付します。期限の考え方は国税庁の法人税申告案内でも確認できます。
中間申告は、提出期限までに申告しても、納付が遅れれば期限内納付にはなりません。申告担当者と資金管理担当者が別の場合は、申告予定日と納付予定日を共有しておく必要があります。
電子申告を利用する場合は、e-Taxの利用環境を事前に確認します。納付方法も、ダイレクト納付、インターネットバンキングによる納付などから、自社が期限内に実行できる方法を早めに決めておくとよいでしょう。
中間申告の時期に資金不足を起こさないための準備
中間納付に備えるには、決算後に前期の確定法人税額を確認し、見込まれる中間納付額を資金繰り表へ反映します。特に設立初年度が黒字だった法人では、2期目の秋頃に納税資金が必要になる可能性があります。
納付期限の1〜2か月前までに、納税に充てる資金を確保する計画を立ててください。売上の入金予定だけに依存せず、給与、仕入代金、社会保険料など、同時期に発生する支出と合わせて預金残高を見通します。
- 決算後、前期の確定法人税額を確認する
- 中間納付の見込額を資金繰り表へ記載する
- 申告・納付期限を社内カレンダーへ登録する
- 納付期限の1〜2か月前までに資金を確保する
- e-Taxと納付方法の利用準備を確認する
税理士へ申告書の作成を依頼している場合でも、会社側では納税資金を準備し、納付を誰が実行するか確認しておく必要があります。前期が短期決算であった場合や資金繰りに不安がある場合は、期限前に税理士へ相談し、自社の申告・納付予定を確認してください。
予定申告と仮決算、どちらを選ぶ?業績別の判断ポイント
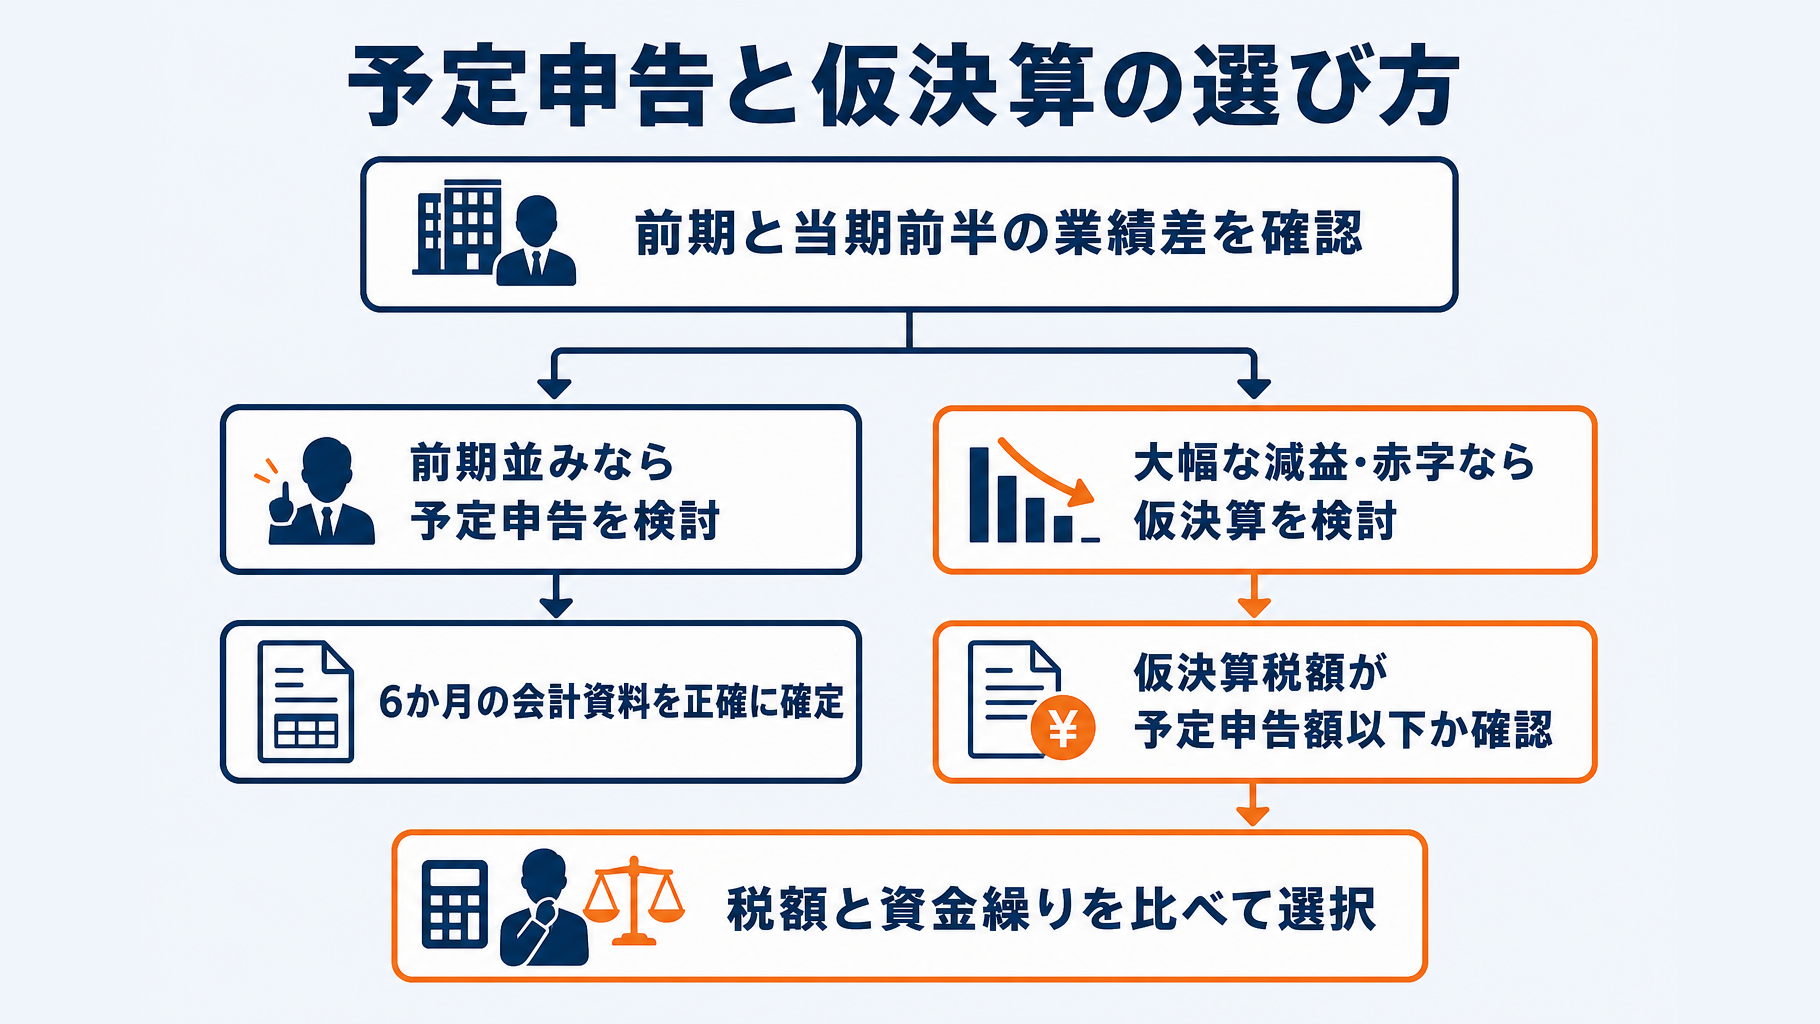
設立2期目以降に中間申告が必要となった法人は、前期実績で計算する予定申告と、当期前半の実績で計算する仮決算のいずれかを検討します。前期と当期の業績差、資金繰り、6か月時点の会計資料を正確に作成できるかで選ぶ方法が変わります。
予定申告は前事業年度の法人税額を基礎に計算する方式で、仮決算は事業年度開始後6か月間を1事業年度とみなして税額を計算する方式です。制度の詳細は国税庁の法人税教材でも確認できます。
| 方式 | 計算の基礎 | 向く状況 |
|---|---|---|
| 予定申告 | 前期の確定法人税額 | 業績が前期並み |
| 仮決算 | 当期前半6か月の実績 | 大幅な減益・赤字 |
予定申告が向いているケース
前期と当期前半で売上や利益に大きな差がなく、前期実績を基に納付しても資金繰りに支障がなければ、予定申告が実務上進めやすい選択です。前期の確定法人税額を基礎に算定するため、6か月時点で詳細な決算作業を行う必要がありません。
月次決算が未確定である場合や、在庫の棚卸計算を中間時点で厳密に締める体制が整っていない場合にも適します。当期前半の会計処理を急いで確定させるより、前期実績に基づいて申告・納付するほうが、資料作成の負担を抑えられることがあります。
仮決算を検討したいケース
前期に大型案件や資産売却による一時的な利益があり、当期の利益水準が明確に下がっている場合は、仮決算に基づく中間申告を検討する余地があります。当期前半が赤字、または大幅な減益であれば、前期実績による予定申告額が実績に比べて大きくなる可能性があるためです。
予定申告額の納付が運転資金を圧迫するおそれがあるときも、当期前半の試算表、棚卸、経費計上を正確に確定できるなら、仮決算方式の税額を試算します。予定申告額と仮決算による税額を期限前に比較し、資金繰りと会計の正確性の両面から判断してください。
仮決算を選ぶ際の注意点
仮決算では、事業年度開始から6か月間を1事業年度とみなして法人税額を計算します。そのため、売上計上、未払費用、減価償却、棚卸資産などを中間時点で実績に基づいて処理しなければなりません。
仮決算で算出した中間税額が予定申告による税額を上回る場合、仮決算方式による中間申告は選べません。
仮決算は納税額を任意に抑える手続きではなく、当期前半の実績を反映して計算する方法です。計上漏れや棚卸の誤りがあると税額判断も不正確になるため、会計資料の整備状況を確認したうえで選択します。
- 前期に一時的な利益が含まれていたか確認する
- 当期前半の試算表と棚卸を確定させる
- 予定申告額と仮決算税額を比較する
- 納付後の運転資金を見積もる
- 期限前に税理士へ試算を依頼する
特に設立初期の法人は、売上の変動や投資支出によって資金繰りが変わりやすい時期です。仮決算を選ぶか迷う場合は、申告期限が近づく前に税理士へ試算を依頼し、会計処理の妥当性と納付資金を確認することをおすすめします。
法人住民税・法人事業税・消費税の中間申告はどうなる?
中間申告・中間納付は法人税だけで完結せず、地方税や消費税にも別の基準があります。設立2期目を迎える法人は、税目ごとの判定基準、回数、申告先を分けて確認する必要があります。
地方税の中間申告
法人住民税、法人事業税、特別法人事業税にも、中間申告・中間納付が関係します。前期実績による予定申告では、原則として前事業年度の税額を前事業年度の月数で割り、6か月を掛けて計算します。
申告・納付の期限は、原則として事業年度開始から6か月を経過した日から2か月以内です。法人税の中間申告と時期が重なるため、資金繰りでは国税と地方税を合算して見積もる必要があります。
ただし、法人住民税の均等割、税率、申告書類の取扱い、申告先は所在地によって異なります。本店所在地の都道府県および市区町村の案内を確認し、支店等がある場合も申告先を税理士に確認してください。
地方税は、法人税の予定申告額だけを基に納付額を判断せず、法人住民税・法人事業税・特別法人事業税を別途確認する必要があります。
消費税の中間申告は法人税と基準が違う
消費税の中間申告は、前期の確定消費税額(地方消費税を除く)が48万円超かどうかで判定します。法人税の中間申告の判定とは連動しないため、法人税の申告が不要でも消費税の中間申告が必要になる場合があります。
| 前期の確定消費税額 | 中間申告の回数 |
|---|---|
| 48万円超~400万円以下 | 年1回 |
| 400万円超~4,800万円以下 | 年3回 |
| 4,800万円超 | 年11回 |
設立1期目は前期の確定消費税額がないため、この基準による中間申告は通常生じにくいと考えられます。一方で、消費税の納税義務そのものは資本金やインボイス登録の有無などで別途判断するため、中間申告がないことを理由に消費税の申告義務までないと判断しないよう注意が必要です。
前期の法人税額、地方税額、確定消費税額を決算後に並べて確認すると、2期目の納付予定を把握しやすくなります。消費税の中間申告回数や納付額は国税庁の案内も参照し、個別の判定は税理士へ相談すると安心です。
新設法人が中間申告で確認すべきチェックリスト
中間申告の要否は、設立1期目か、2期目以降かで確認方法が異なります。まずは決算期、前期の確定申告書、納税資金の見通しをそろえ、該当する項目を確認してください。
設立1期目のチェック項目
適格合併により設立された法人を除き、最初の事業年度は法人税の中間申告が原則として不要です。ただし、期中の申告が不要であっても、設立後の届出や決算申告の準備は別途進める必要があります。
- 最初の事業年度に当たり、法人税の中間申告が原則不要であることを確認した。
- 決算申告書の提出・納付期限を把握し、決算日から準備を始められる状態にした。
- 法人設立届出書、青色申告の承認申請書など、設立時に必要となる届出の提出漏れを確認した。
- 役員報酬の取扱い、社会保険の加入手続き、源泉所得税の納付事務を確認した。
設立1期目は、前事業年度の確定法人税額がないため、前期実績を基準とする予定申告を行いません。中間申告がない期間に、帳簿の整備と月次の資金残高の確認を進めておくと、初回の決算申告や2期目の納税見通しを立てやすくなります。
設立2期目以降のチェック項目
2期目以降は、事業年度が6か月を超えるかを確認したうえで、前期実績から中間申告の要否を判定します。予定申告による法人税額が10万円を超える場合は、原則として中間申告と納付が必要です。
- 前期の確定法人税額と、前期の事業年度月数を確認した。
- 前期実績基準額を計算し、中間税額が10万円を超えるかを判定した。
- 法人税だけでなく、法人住民税・法人事業税・特別法人事業税、消費税の中間申告の要否を確認した。
- 当期前半の業績を踏まえ、予定申告と仮決算に基づく中間申告のどちらが適するかを検討した。
- 申告・納付期限までに必要な納税資金を確保できるか、資金繰り表で確認した。
中間申告の申告書提出と納付は、原則として事業年度開始の日以後6か月を経過した日から2か月以内です。期限を過ぎる前に、申告方式と納付額を確定させておく必要があります。
新設法人では、設立1期目は法人税の中間申告が原則不要であり、2期目以降は前期実績と事業年度月数を基に要否を判定します。決算直後に前期の確定法人税額と次回の期限を確認することが、納税資金不足を避ける出発点になります。
短期決算、業績の大幅な変動、消費税や地方税の取扱いが関わる場合は、計算や申告方式の判断が複雑になることがあります。判断に迷う場合は、税理士へ相談し、登記や設立時の届出に関する事項は司法書士・行政書士を含む専門家に確認してください。
よくある質問
Q. 新設法人は設立1期目に法人税の中間申告が必要ですか?
適格合併により設立された法人を除き、設立1期目の法人税の中間申告は原則として不要です。前事業年度の確定法人税額がなく、予定申告額を計算する基礎がないためです。ただし、事業年度終了後の法人税の確定申告と納付は必要です。
Q. 法人税の中間申告は2期目から必ず必要になりますか?
2期目になっただけで、必ず中間申告が必要になるわけではありません。当期の事業年度が6か月を超え、前期実績から計算した中間税額が10万円を超える場合に、原則として中間申告と納付が必要です。前期が赤字で確定法人税額がない場合や、中間税額が10万円以下の場合は原則不要です。
Q. 短期決算だった場合、法人税の予定納税額はどのように計算しますか?
予定申告額は、原則として前事業年度の確定法人税額を前事業年度の月数で割り、6を掛けて計算します。そのため、設立1期目が短期決算の場合は、前期法人税額の半額とは限りません。前期の月数や確定法人税額の確認に不安がある場合は、税理士へ相談するとよいでしょう。
Q. 法人税の中間申告と納付の期限はいつですか?
法人税の中間申告書の提出期限と納付期限は、原則として事業年度開始の日以後6か月を経過した日から2か月以内です。申告書の提出と納付は、いずれも同じ期限までに行う必要があります。期限日が土曜日、日曜日または祝日の場合は、原則として翌開庁日が期限です。
Q. 法人税の中間申告が不要なら、消費税や地方税の中間申告も不要ですか?
法人税の中間申告が不要でも、消費税や法人住民税、法人事業税・特別法人事業税は別途確認が必要です。消費税の中間申告は、前期の確定消費税額が地方消費税を除いて48万円超かどうかで判定します。地方税は所在地によって取扱いが異なるため、不明な場合は自治体または税理士に確認すると安心です。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。