メニュー
2026.10.21
会社設立
資本金と資本準備金の違いとは?会社設立時の振り分け方
読了目安時間:約 11分
目次
資本金と資本準備金の違いを知る前に押さえたいポイント
資本金と資本準備金は、会社に払い込んだ出資額をどのように区分して計上するかという点で異なります。株式会社では、設立時の払込額のうち最大2分の1までを資本準備金に振り分けられ、残額を資本金として計上します。
資本金は登記される金額であり、設立登記の登録免許税や消費税の判定に関わります。一方、資本準備金は登記事項ではないため、出資額のすべてを資本金にするべきか、半分を資本準備金にしてよいのかで迷う設立準備中の方も少なくありません。
資本金を低く設定すれば常に有利になるわけではなく、資金調達、取引先からの見え方、税務上の取扱いを踏まえて決める必要があります。設立後に想定する資金需要や事業計画も確認したうえで、出資額の内訳を検討しましょう。
この記事では、資本金と資本準備金の基本的な違い、設立時に資本準備金へ振り分けられる上限、登録免許税・消費税への影響を整理します。さらに、資本準備金へ振り分けることを検討しやすいケースと、慎重に判断したいケースも解説します。
なお、払込額の2分の1までを資本準備金に計上できるルールは株式会社に関するものです。出資の方法や設立費用の処理によって扱いが変わる場合もあるため、最終的な金額は税理士や司法書士などの専門家へ相談して決定することをおすすめします。
資本金と資本準備金の違いは?役割・登記・使い道を比較
資本金と資本準備金は、いずれも株主から会社へ払い込まれた出資に由来します。ただし、登記に表示されるか、登録免許税の計算に影響するか、貸借対照表でどの区分に記載されるかには違いがあります。
設立時の出資額が同じでも、資本金と資本準備金の配分によって、登記上の資本金額は変わります。株式会社では、払込額の一部を資本準備金へ振り分ける扱いが認められています。
資本金とは会社の事業基盤を示す金額
株式会社の資本金は、原則として設立時に株主が払い込み又は給付した財産の額です。会社法上の条件を満たす範囲では、その一部を資本金に計上せず、資本準備金に振り分けられます。
資本金は登記事項であり、登記事項証明書で確認できます。設立登記の登録免許税も資本金の額を基準に計算されるため、設立時に申請書へ記載する金額を確認する必要があります。登録免許税は資本金の額の0.7%で、最低税額は15万円です。法務省の案内も確認してください。
取引先、金融機関、採用候補者などが、登記事項証明書などから資本金を確認し、会社規模や財務基盤を判断する材料の一つとする場合があります。ただし、資本金額だけで会社の信用力や資金繰りが決まるものではありません。
資本準備金とは資本剰余金の一種
資本準備金は、純資産に含まれる資本剰余金の一種です。株式会社では、設立時の払込額のうち資本金に計上しなかった部分を、資本準備金として計上します。
資本金とは異なり、資本準備金そのものは登記事項ではありません。貸借対照表の純資産の部に計上され、将来、欠損を補填する場面や資本政策を検討する場面で用いられることがあります。
株式会社では、設立時に出資された財産の額の2分の1を超えない額を資本金に組み入れず、資本準備金とすることができます。これは会社法445条に基づく株式会社のルールです。会社法および法務局の設立支援資料を確認してください。
資本金・資本準備金の比較表
両者は同じ出資を原資としますが、外部から確認される情報かどうかが大きく異なります。株式会社を設立する場合は、登記上の見え方と将来の資本政策を分けて検討する必要があります。
| 比較項目 | 資本金 | 資本準備金 |
|---|---|---|
| 原資 | 株主の払込・給付財産 | 同左のうち未計上部分 |
| 登記事項か | 登記事項 | 登記事項ではない |
| 登録免許税への影響 | 計算基準となる | 直接は影響しない |
| 消費税の新設法人判定 | 資本金額が関係する場合がある | 資本金額には含まれない |
| 対外的な見え方 | 登記事項証明書で確認可能 | 登記事項証明書では確認不可 |
| 設立時の振り分け | 払込額の2分の1以上 | 払込額の2分の1まで |
なお、上表の2分の1ルールは株式会社を対象とするものです。合同会社では株式会社の資本準備金と同一に扱わないため、出資額の計上方法は税理士や司法書士へ確認したうえで決めると安心です。
資本準備金は設立時にいくらまで計上できる?
株式会社では、設立時の払込額のうち2分の1までを資本金に計上せず、資本準備金へ振り分けられます。資本金に法律上の一律の最低額はなく、払込額に応じて資本金として残すべき最低額が決まる仕組みです。
払込額の2分の1までを資本準備金にできる
会社法445条により、設立時に払い込まれた財産の額の2分の1を超えない範囲で、資本金に計上しない額を定められます。その場合、資本金に計上しなかった額は資本準備金として計上しなければなりません。
たとえば払込総額が1,000万円なら、資本金は最低500万円です。資本金500万円・資本準備金500万円を下限とし、資本金を増やす方向で配分を選べます。
| 払込総額 | 資本金 | 資本準備金 | 可否 |
|---|---|---|---|
| 1,000万円 | 1,000万円 | 0円 | 可能 |
| 1,000万円 | 750万円 | 250万円 | 可能 |
| 1,000万円 | 500万円 | 500万円 | 可能 |
| 1,000万円 | 500万円未満 | 500万円超 | 原則不可 |
この配分は、出資額そのものを減らす処理ではなく、純資産内で資本金と資本準備金に区分する処理です。会社法445条の詳細は、e-Gov法令検索で確認できます。
設立費用を資本から控除する場合は計算に注意
現金出資のみで、設立費用を資本から控除しない場合は、払込額を基準に2分の1を判定します。一方、設立時の費用を資本金・資本準備金から控除する設計では、払込額だけで最低資本金額を判断できない場合があります。
会社法上の資本金等限度額は、払込・給付を受けた財産の額から、資本から控除すると定めた設立費用を差し引いて計算することがあるためです。定款の記載と設立時の会計処理を合わせて確認したうえで、資本金と資本準備金の額を決める必要があります。
設立費用を資本から控除する予定がある場合や現物出資を含む場合は、定款作成前に司法書士・税理士へ確認することをおすすめします。法務省の設立関係資料も参照しながら、登記申請書と会計処理の数字に差異が出ないように準備してください。
このルールは株式会社向けである点に注意
払込額の2分の1までを資本準備金に振り分けるルールは、会社法445条に基づく株式会社の設立時の取扱いです。合同会社では、株式会社の資本準備金と同じ前提で出資額を配分することは避ける必要があります。
合同会社には資本剰余金に関する規定がありますが、設立時の資本金との関係は株式会社と同一ではありません。合同会社を選ぶ場合は、定款案と予定する出資内容を司法書士や税理士に示し、資本金・資本剰余金の計上方法を確認するとよいでしょう。
資本金を資本準備金に振り分けるメリット・デメリット
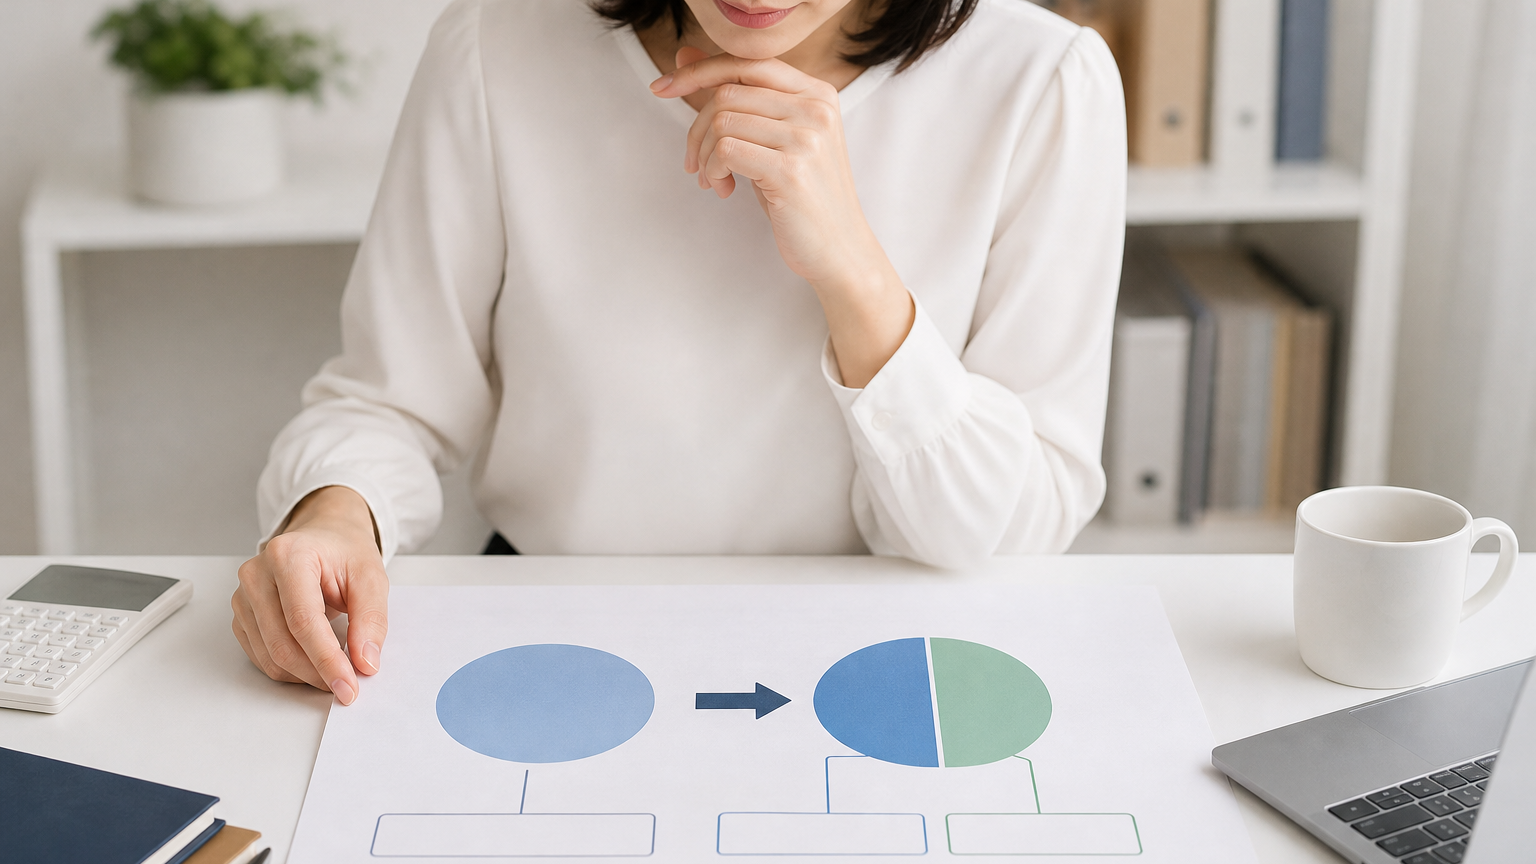
払込額の一部を資本準備金に回すと、設立時の登録免許税や消費税の判定に影響する場合があります。一方で、登記上の資本金が小さくなるため、取引や資金調達に必要な信用面とのバランスを確認して決める必要があります。
メリット1|資本金に応じた登録免許税を抑えられる場合がある
株式会社の設立登記にかかる登録免許税は、資本金の額の0.7%で、最低税額は15万円です。払込額の一部を資本準備金として計上し、登記する資本金を抑えれば、最低税額を超える範囲では税額が下がる可能性があります。
たとえば払込額3,000万円のうち1,500万円を資本準備金とする場合、資本金は1,500万円となります。ただし、資本金が約2,142万円以下では計算額が15万円以下となるため、資本金を減らしても登録免許税は変わりません。税額の計算方法は法務省の案内で確認できます。
メリット2|資本金1,000万円以上による消費税の影響を避けられる可能性がある
基準期間がない新設法人は、事業年度開始日時点の資本金または出資金が1,000万円以上であれば、原則として設立1期目・2期目から消費税の納税義務が免除されません。払込総額が1,000万円でも、資本金500万円・資本準備金500万円とする場合は、資本金額で判定する新設法人の要件との関係を検討する余地があります。
資本金を1,000万円未満にしても、消費税が必ず免税となるわけではありません。
特定新設法人に該当するか、インボイス登録を行うか、売上見込みや取引先からの要請があるかによっては、課税事業者となる、または課税事業者を選択するケースがあります。消費税の免税・課税の判定は、国税庁の新設法人に関する案内も踏まえ、設立前に税理士へ確認することが大切です。
デメリット1|資本金が少ないことで信用面に影響する場合がある
資本金だけで会社の信用力が決まるわけではありませんが、許認可、入札、取引先審査、融資では資本金を確認される可能性があります。事業に必要な運転資金に比べて登記上の資本金が小さい場合、説明を求められることも想定しておくとよいでしょう。
特に、取引先が資本金の基準を設けている業種や、設立直後から大口取引を予定する場合は、登録免許税や消費税だけで資本金を低く決めない判断が必要です。
デメリット2|将来の資金調達・資本政策も踏まえる必要がある
将来の増資、外部出資の受入れ、金融機関との取引を予定する会社は、設立時の費用削減だけで配分を決めないほうがよいでしょう。資本金と資本準備金の内訳は、設立後の資本政策や財務資料の見え方にも関わります。
設立時の払込額、必要な信用水準、消費税の見通しを同時に確認して決めることが重要です。定款・登記申請書へ記載する金額を確定する前に、税理士や司法書士へ相談し、自社の事業計画に沿った配分を検討してください。
- 資本金の0.7%が最低税額15万円を超えるか確認する
- 設立後2期分の消費税とインボイス登録の予定を確認する
- 許認可・入札・取引先審査で必要な資本金を確認する
- 増資や外部出資を含む将来の資本政策を整理する
資本金別に見る登録免許税と設立費用の目安
株式会社の登録免許税は、資本金の額に応じて決まり、資本準備金に振り分けた部分は計算の基礎に入りません。そのため、払込総額が同じでも資本金を半分にすることで、最低税額を超えるケースでは設立費用を抑えられます。
株式会社設立に必要な法定実費
電子定款で株式会社を設立する場合、法定実費は登録免許税15万円以上、定款認証手数料1万5,000円~5万円、定款謄本手数料おおむね2,000円です。したがって、最低税額が適用される場合の合計は、おおむね16万7,000円~20万2,000円となります。
紙定款では、これらに加えて印紙税4万円がかかります。専門家報酬、会社印の作成費、印鑑証明書などの取得費用は、この金額とは別に見積もってください。
資本金ごとの登録免許税早見表
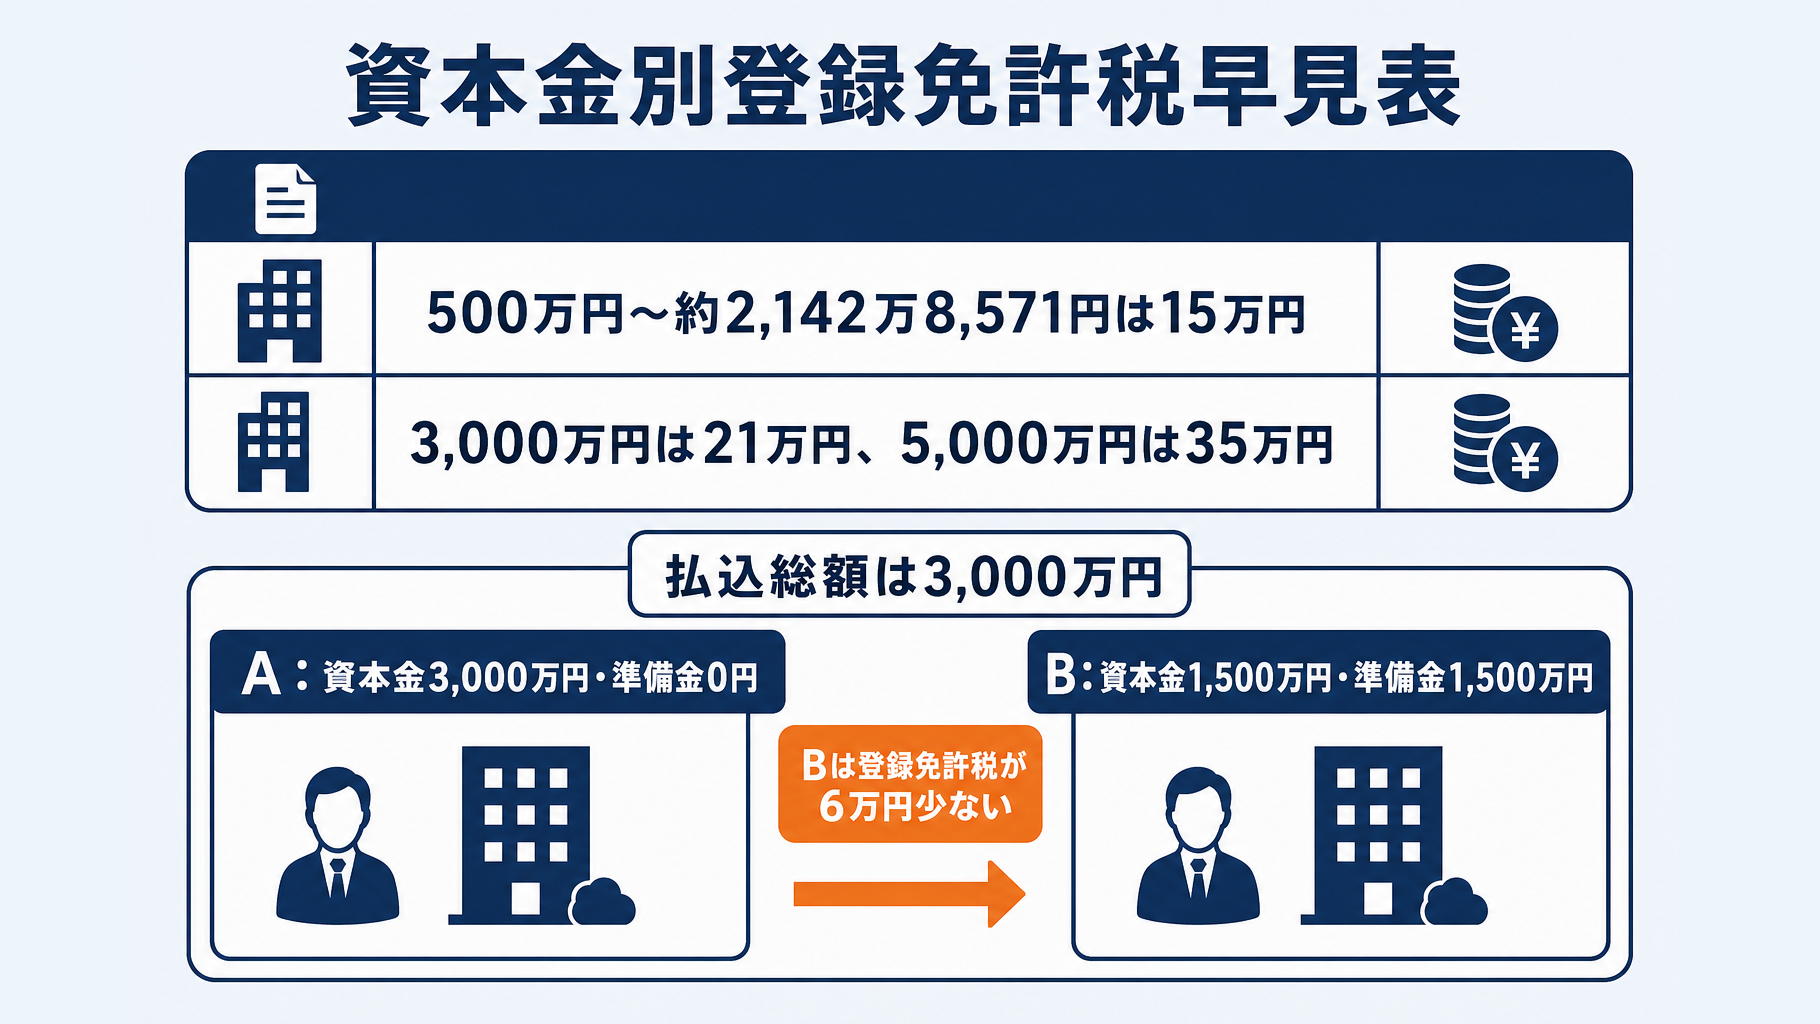
設立登記の登録免許税は、資本金の額×0.7%で計算し、15万円に満たない場合は15万円です。約2,142万8,571円以下では、原則として最低税額の15万円が適用されます。
| 資本金 | 登録免許税 |
|---|---|
| 500万円 | 15万円 |
| 1,000万円 | 15万円 |
| 1,500万円 | 15万円 |
| 2,000万円 | 15万円 |
| 約2,142万8,571円 | 15万円 |
| 3,000万円 | 21万円 |
| 5,000万円 | 35万円 |
税率と最低税額は、法務省の案内で確認できます。定款認証手数料は資本金額等により異なり、一定要件を満たす資本金100万円未満の株式会社では1万5,000円となります。
払込総額3,000万円を振り分けた場合の計算例
払込総額3,000万円なら、資本金を3,000万円とする場合の登録免許税は21万円です。一方、株式会社の設立時に資本金1,500万円、資本準備金1,500万円とする場合は、登録免許税が15万円となります。
| パターン | 資本金 | 資本準備金 | 登録免許税 |
|---|---|---|---|
| A | 3,000万円 | 0円 | 21万円 |
| B | 1,500万円 | 1,500万円 | 15万円 |
この例では、資本金を半分にすると登録免許税は6万円少なくなります。ただし、振り分けは登録免許税だけで決めず、消費税の取扱い、取引先・金融機関から見た資本金額、事業計画も踏まえて検討しましょう。最終的な金額と配分は、税理士や司法書士などの専門家に確認することをおすすめします。
資本金1,000万円未満にすると消費税はどうなる?
設立時の資本金を1,000万円未満にすると、新設法人は原則として消費税の納税義務が免除されます。ただし、インボイス登録や特定新設法人への該当などにより、資本金が1,000万円未満でも課税事業者となる場合があります。
新設法人は資本金1,000万円以上だと原則として免税にならない
基準期間がない法人は、事業年度開始日時点の資本金または出資金が1,000万円以上なら、消費税の納税義務は原則として免除されません。設立時から資本金を1,000万円以上にする場合は、1期目・2期目の消費税負担を資金計画に織り込む必要があります。
この判定は、設立後の売上高ではなく、各事業年度の開始日時点における資本金または出資金を基準に行われます。制度の詳細は、国税庁「納税義務の免除」で確認できます。
資本金1,000万円未満でも必ず免税になるわけではない
資本金が1,000万円未満であっても、適格請求書発行事業者の登録を受ける場合は、消費税の課税事業者となります。課税事業者を選択した場合や、特定新設法人に該当する場合も、免税の対象にはなりません。
また、将来は基準期間の課税売上高や、特定期間における売上高・給与支払額などにより、納税義務が生じることがあります。消費税の免税だけを理由に資本金額を決めると、必要な運転資金や取引先の要請と合わなくなるおそれがあります。
インボイス発行事業者として登録を受けた免税事業者は、登録日から課税事業者となります。登録の要否は、取引先や販売先との取引条件を踏まえて判断します。
資本金と資本準備金の振り分けを税務上どう考えるか
株式会社では、設立時の払込額の一部を資本準備金に振り分けることで、登記する資本金を1,000万円未満にする設計が考えられます。ただし、消費税の判定は資本金額だけで完結せず、インボイス登録や会社の支配関係など、ほかの要件も確認が必要です。
- 初年度から大きな設備投資を予定している
- BtoB取引が中心でインボイス登録を見込む
- 親会社または大口出資者がいる
- 設立時の払込額が1,000万円前後である
これらに当てはまる場合は、資本金と資本準備金の配分を定款へ記載する前に、税理士へ相談することをおすすめします。資金調達、取引先への信用、消費税の納税見込みをまとめて確認したうえで決定しましょう。
資本金と資本準備金はどう振り分ける?設立前の判断基準
振り分けは、登記上示す財務基盤を優先するか、設立時の税負担と将来の選択肢を重視するかで判断します。出資総額だけで決めず、許認可、資金調達、消費税、登録免許税への影響を事業計画に照らして確認してください。
資本金を多めに設定したほうがよいケース
許認可の取得、入札参加、取引先の審査で資本金額が要件または評価項目になり得る場合は、資本金を多めに置く判断が考えられます。大手企業との取引や金融機関からの借入を早期に予定し、登記で確認される資本金額を対外的な説明材料にしたい場合も同様です。
設備・仕入れなどの初期投資や運転資金が大きく、一定の財務基盤を示す必要がある場合は、資本金への計上を優先する余地があります。ただし、期首資本金が1,000万円以上となる場合の消費税上の扱いもあるため、負担を織り込んでも事業計画が成立するかを確認しましょう。
資本準備金への振り分けを検討しやすいケース
払込額が1,000万円以上で、消費税や設立後の資金繰りを慎重に見極めたい場合は、資本準備金への振り分けを検討できます。設立時点で大きな資本金を登記する必要性が高くないなら、払込資金の一部を純資産として残す選択肢があります。
株式会社の登録免許税は資本金額の0.7%で、最低税額は15万円です。資本金額によっては登録免許税を抑えられる可能性もあるため、法務省の案内を基に試算してください。将来の事業拡大に備え、資金を会社内に確保したい場合にも検討対象となります。
迷ったときに確認したい4つのポイント
迷う場合は、外部から求められる資本金額と、設立後の税負担・費用を同じ表で比較すると判断しやすくなります。資本金を低くする判断は、許認可や取引先の要件を確認した後に行う必要があります。
- 許認可、入札、取引先に資本金の要件があるか確認する
- 設立後2年間の消費税とインボイス対応を試算する
- 登録免許税が最低税額の15万円を超えるか確認する
- 事業計画上、対外的に示すべき資本金額を決める
消費税の判定は資本金額だけで完結せず、インボイス登録の予定も影響します。払込額が1,000万円前後の場合は、資本金額と設立後の課税関係を税理士に確認したうえで、定款・登記書類の作成前に配分を固めるとよいでしょう。
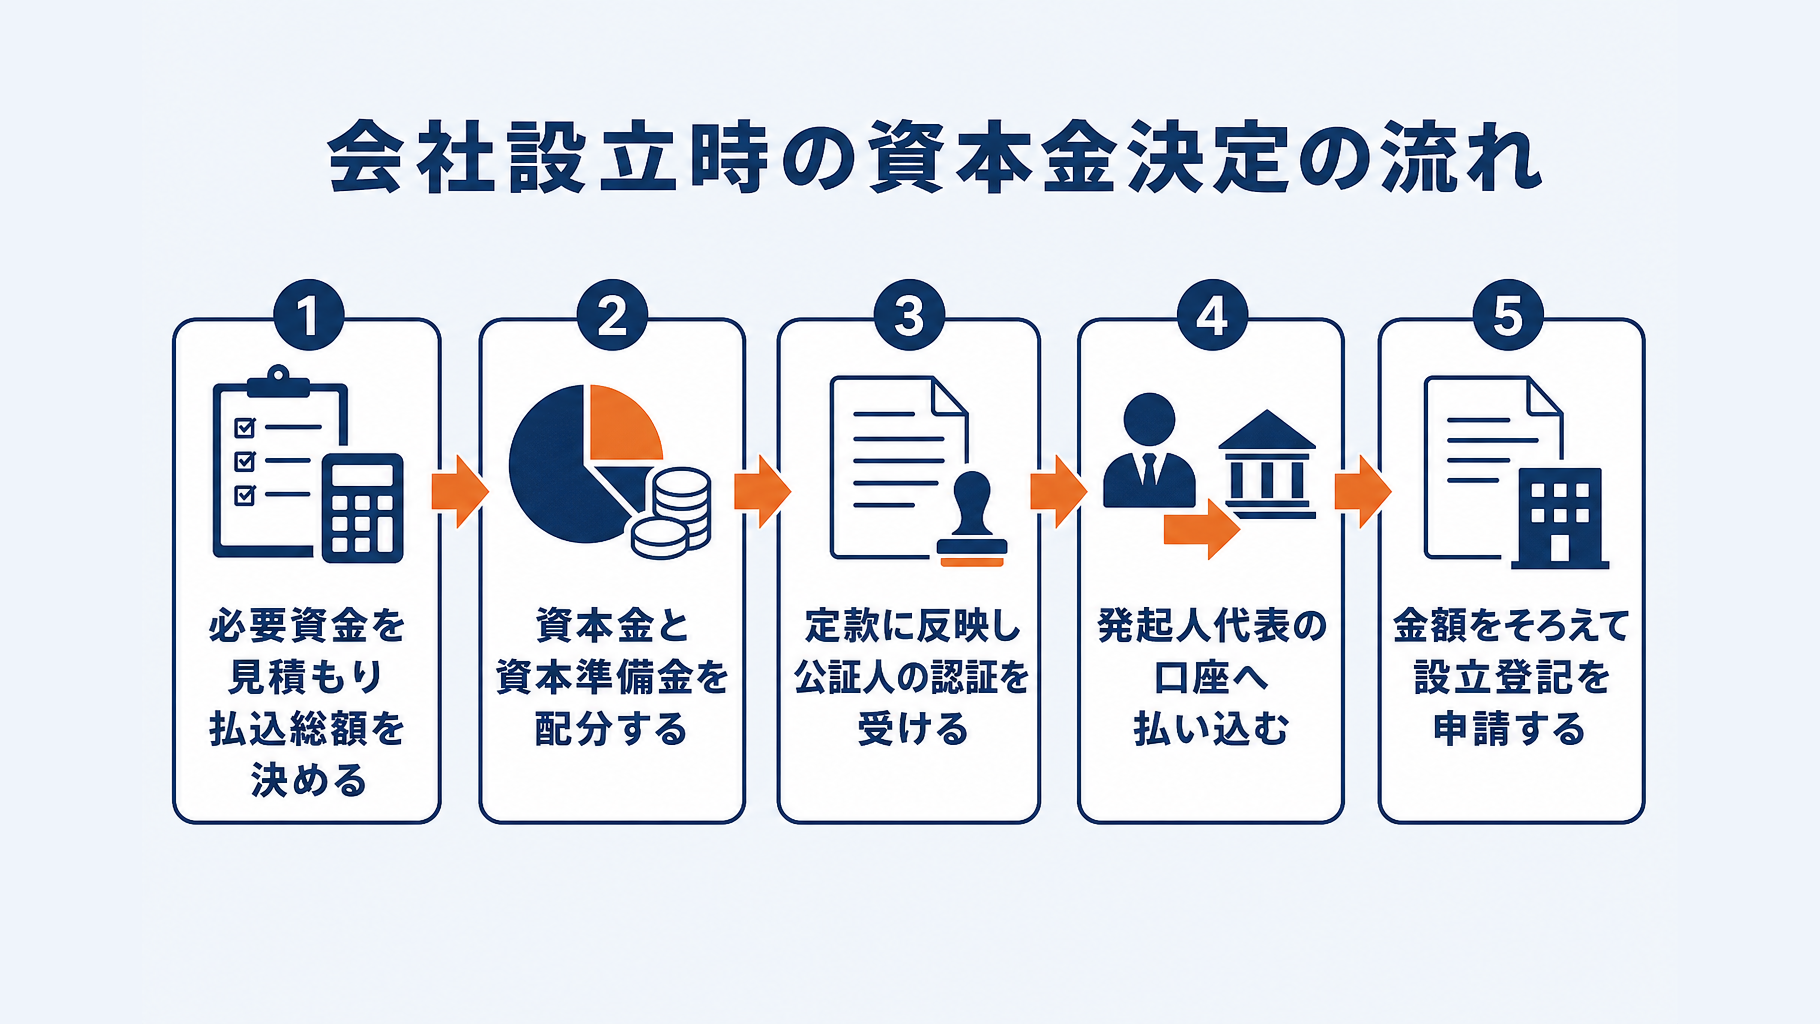
会社設立時に資本金と資本準備金を決める流れ
会社設立では、事業に必要な資金を見積もったうえで払込総額を決め、定款作成・払込み・設立登記へ進みます。株式会社では、払込総額の範囲内で資本金と資本準備金を配分し、書類間の金額を一致させる必要があります。
1.事業計画から必要な初期資金を算出する
最初に、事業開始から数か月間に必要となる資金を合計し、出資で調達する金額を決めます。資本金をいくらに見せるかより先に、事業を開始・継続するために必要な資金を算定してください。
設備費、仕入れ、人件費、広告費、事務所費用に加え、売上入金までを見込んだ数か月分の運転資金を洗い出します。借入予定額や自己資金との関係も確認し、払込総額を決定します。
2.資本金と資本準備金の配分を決める
払込総額が決まったら、登記する資本金と資本準備金の配分案を作成します。株式会社では、払込額の2分の1を超えない額を資本金に計上せず、資本準備金とする扱いが認められています。
| 払込総額 | 資本金の例 | 資本準備金の例 |
|---|---|---|
| 500万円 | 500万円 | 0円 |
| 500万円 | 250万円 | 250万円 |
| 1,000万円 | 1,000万円 | 0円 |
| 1,000万円 | 500万円 | 500万円 |
| 3,000万円 | 3,000万円 | 0円 |
| 3,000万円 | 1,500万円 | 1,500万円 |
資本準備金を設けても、会社へ払い込む現金総額は減りません。設立費用を資本から控除する定めを置く場合などは計算が異なるため、定款案を作る段階で司法書士または税理士に確認すると安心です。
3.定款に必要事項を反映し、公証人の認証を受ける
株式会社は、資本金額などを反映した定款を作成し、公証人の認証を受けてから払込みへ進みます。電子定款を利用する場合、定款に係る印紙税4万円は課税されません。
定款認証手数料は資本金の額等により異なり、日本公証人連合会の案内で確認できます。資本金と資本準備金の金額は、定款、払込証明書、登記申請書で整合させます。
4.発起人代表の口座へ出資金を払い込む
定款認証後、発起人は発起人代表の口座へ出資金を払い込み、払込みを証明できる資料を保管します。通帳の写しや取引明細で、払込日、金額、出資者との対応関係が確認できる状態にしてください。
複数の発起人が出資する場合は、誰がいくら払い込んだかを明確にします。後から資金の出所を説明できるよう、振込記録と出資内容をまとめて保管することが実務上重要です。
5.設立登記を申請し、設立後の税務・社会保険手続きを進める
払込み後は設立登記を申請し、登記完了後に税務・社会保険の手続きを進めます。株式会社の登録免許税は、登記する資本金の額の0.7%で、最低税額は15万円です。
- 法人設立届出書の提出先と提出期限を確認する
- 青色申告承認申請書の提出要否と期限を確認する
- インボイス登録が必要かを取引先との関係で判断する
- 健康保険・厚生年金保険の手続きを確認する
税務届出やインボイス制度の選択は、売上見込みや取引条件によって判断が変わります。資本金の配分を含め、設立前に税理士・司法書士などの専門家へ相談すると、登記と設立後の手続きを一貫して確認できます。
資本金と資本準備金の違いに関するよくある質問
資本金は登記される会社の基礎的な財産額であり、資本準備金は純資産を構成する会計上の項目です。株式会社では設立時の払込額のうち、資本金に計上しない部分を一定の範囲で資本準備金に振り分けます。
設立後の資金利用や資本の変更には、会計・会社法上の手続きが関わります。出資額と事業計画を踏まえ、設立前に振り分けを決めておくことが大切です。
資本準備金は自由に使えますか?
資本準備金は、預金口座で別に保管される現金ではなく、会社の純資産を構成する会計上の項目です。そのため、出資を受けた実際の資金は、仕入れ、家賃、人件費などの事業運営に充てられます。
一方で、資本準備金の額を取り崩す会計処理や、配当、欠損の補填には会社法上のルールがあります。資金を使うことと資本準備金の額を減らすことは同じではないため、処理に迷う場合は税理士などに確認してください。
資本準備金は登記簿に載りますか?
資本準備金そのものは登記事項ではありません。会社の登記簿に記載されるのは資本金の額です。
資本金は設立登記の申請事項であり、登録免許税の計算基準にもなります。設立時に資本準備金を計上していても、その金額が登記簿に表示されるわけではありません。設立登記に関する取扱いは法務省の案内でも確認できます。
資本金を1円にして資本準備金を多くできますか?
株式会社の設立時には、払込み・給付を受けた財産の額の2分の1を超える額を資本金から外すことはできません。資本金に計上しなかった額は、資本準備金として計上します。
たとえば、通常の現金出資で払込総額が1,000万円であれば、資本金は500万円以上とし、資本準備金に計上できる額は最大500万円です。したがって、払込総額があるにもかかわらず、資本金だけを1円にして残額の大半を資本準備金にする扱いはできません。
この2分の1ルールは、株式会社の設立時に適用される取扱いです。合同会社では同じ前提で判断せず、設立形態に応じて専門家へ確認してください。
設立後に資本金を減らすことはできますか?
設立後に資本金を減らす減資は可能です。ただし、債権者保護手続きなどを要する場合があり、設立時に資本金と資本準備金を振り分ける場合より、手続きの負担が大きくなることがあります。
資本金の額は、設立後に見直すよりも、設立前に資金計画・登記・税務面を確認して決めるほうが進めやすいでしょう。出資額、将来の資金調達、消費税の判定などを踏まえた判断が必要な場合は、税理士、司法書士、行政書士などの専門家に相談してから定款作成や登記申請を進めてください。
よくある質問
Q. 資本金と資本準備金の違いは何ですか?
どちらも株主から会社へ払い込まれた出資に由来しますが、資本金は登記事項であり、設立登記の登録免許税の計算基準になります。資本準備金は純資産の資本剰余金に含まれますが、登記事項ではありません。
Q. 株式会社は設立時に資本準備金をいくらまで計上できますか?
株式会社では、設立時の払込額の2分の1までを資本金に計上せず、資本準備金に振り分けられます。たとえば払込総額が1,000万円の場合、資本金は最低500万円、資本準備金は最大500万円とすることが可能です。設立費用を資本から控除する場合や現物出資がある場合は計算が異なることがあるため、専門家への確認が推奨されます。
Q. 資本金を資本準備金に振り分けると、登録免許税は安くなりますか?
株式会社の設立登記の登録免許税は資本金額の0.7%で、最低税額は15万円です。そのため、資本準備金への振り分けで資本金を抑えると、最低税額を超える範囲では登録免許税が下がる可能性があります。ただし、資本金が約2,142万円以下では原則として最低税額が適用されるため、資本金を減らしても税額が変わらない場合があります。
Q. 資本金を1,000万円未満にすれば、消費税は必ず免税になりますか?
資本金が1,000万円未満の新設法人は、原則として消費税の納税義務が免除されますが、必ず免税となるわけではありません。適格請求書発行事業者の登録を受ける場合、課税事業者を選択した場合、特定新設法人に該当する場合などは課税事業者となります。設立前にインボイス登録の予定や取引条件を確認し、税理士へ相談するとよいでしょう。
Q. 合同会社でも、払込額の半分を資本準備金にできますか?
払込額の2分の1までを資本準備金に振り分けるルールは、株式会社の設立時に関するものです。合同会社では株式会社の資本準備金と同じ前提で出資額を配分することは避ける必要があります。定款案と予定する出資内容を示したうえで、司法書士や税理士に計上方法を確認すると安心です。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。