メニュー
2026.11.2
会社設立
インボイス経過措置が70%に|免税事業者に外注する新設法人の注意点
読了目安時間:約 7分
インボイス制度の経過措置では、免税事業者など未登録の外注先からの対象仕入れについて、2026年10月1日から控除割合が80%から70%に変わります。インボイスの経過措置とは、未登録事業者からの課税仕入れについて、保存要件などを満たせば仕入税額相当額の一部を控除できる制度です。
一般課税で申告する新設法人は、外注費に係る控除額が減ることで、消費税の負担が増える場合があります。控除割合は課税仕入れの日で判定する一方、1億円上限の見直しは課税期間の開始日を基準に適用されます。
目次
インボイス経過措置の70%控除はいつから?
2026年10月1日から2028年9月30日までの対象となる課税仕入れは、保存要件などを満たせば、仕入税額相当額の70%を控除できます。70%を掛けるのは外注費の全額ではなく、外注費に係る仕入税額相当額です。
控除できる割合が下がると、ほかの条件が同じ場合、消費税の納付額は増えます。デザインや配送を未登録のフリーランスに外注する法人は、対象取引の仕入税額相当額を基に、負担への影響を確認しましょう。
控除割合は今後どう変わる?
経過措置の控除割合は、課税仕入れを行った時期に応じて段階的に引き下げられます。2026年10月29日時点の適用期間と割合は、次のとおりです。
| 課税仕入れの期間 | 控除割合 |
|---|---|
| 2023年10月1日~2026年9月30日 | 80% |
| 2026年10月1日~2028年9月30日 | 70% |
| 2028年10月1日~2030年9月30日 | 50% |
| 2030年10月1日~2031年9月30日 | 30% |
2031年10月1日以降は、この経過措置による控除はできません。改正前は2026年10月から50%となる予定でしたが、令和8年度改正で割合が見直され、適用期限も2年延長されました。
この記事では、外注費の控除額がどの程度変わるかに加え、取引時期の判定や1億円上限の適用開始時期を確認します。個別の取引への適用は、契約内容や保存書類を踏まえて税理士に相談してください。
外注費の控除額はいくら変わる?
インボイスの経過措置による控除割合が80%から70%に変わると、控除額は仕入税額相当額の10%分減ります。例えば税込110万円のデザイン外注では、ほかの条件が同じなら、控除額が1万円減り、納付税額は単純比較で1万円増えます。
以下は、免税事業者のフリーランスに国内のデザイン業務を依頼した、架空の単純化した例です。標準税率10%の課税仕入れで、税込110万円のうち仕入税額相当額は10万円とします。
法人は一般課税で申告し、経過措置の保存要件などを満たすものとします。また、仕入税額相当額の全額に対して控除割合を掛けて計算できる前提です。
| 役務全部の完了日 | 控除割合 | 控除額 | 控除できない額 |
|---|---|---|---|
| 2026年9月30日まで | 80% | 8万円 | 2万円 |
| 2026年10月1日から | 70% | 7万円 | 3万円 |
2026年9月30日までに役務の全部が完了した場合は、10万円×80%で8万円を控除します。10月1日以降に完了した場合は、10万円×70%で7万円です。
割合を掛けるのは、外注費の全額ではなく仕入税額相当額です。したがって、外注費110万円の10%に当たる11万円が増税されるわけではありません。
実際の納付税額は、ほかの売上げや仕入れ、課税売上割合、端数処理などにも左右されます。資金繰りを見積もる際は、外注費に含まれる仕入税額相当額を確認し、自社の申告への影響を税理士に相談してください。
出典:国税庁「インボイス制度に関するQ&A」問113-3(2026年10月29日時点)

80%と70%はいつの取引で判定する?
インボイスの経過措置による控除割合は、課税仕入れを行った日で判定します。2026年9月30日までの取引は80%、同年10月1日から2028年9月30日までの取引は70%です。割合は外注費の全額ではなく、仕入税額相当額に掛けます。
判定の基準となる日は、取引の内容によって異なります。国税庁のインボイス制度に関するQ&A(問113-3)では、次のように示されています。
| 取引の内容 | 原則となる判定日 |
|---|---|
| デザイン・配送などの役務 | 約した役務の全部が完了した日 |
| 商品の仕入れ | 商品の引渡しがあった日 |
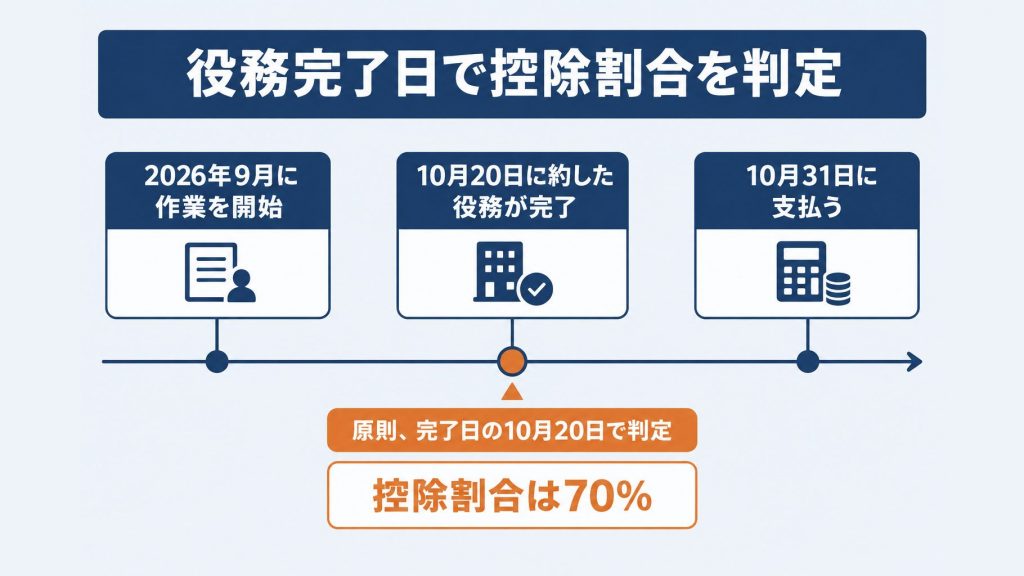
例えば、免税事業者にデザインを外注し、2026年9月に作業を開始して10月20日に約した役務の全部が完了した場合、原則として完了日の10月20日で判定し、控除割合は70%となります。9月中に着手していても、その日だけを基準に80%とは判断しません。
商品を仕入れた場合は、原則として引渡日を確認します。2026年9月30日までに引渡しがあれば80%、10月1日以降の引渡しであれば70%です。
請求書の日付や支払日だけでは、控除割合を決められません。国税庁の例でも、9月に提供を受け始め、10月20日に役務が完了し、10月31日に支払う取引は、完了日を基準に70%としています。
9月から10月にまたがる取引は、次の事項を取引ごとに確認しましょう。契約内容や取引の実態から判定に迷う場合は、税理士に相談してください。
- 契約で約した役務の範囲と、その全部が完了した日
- 商品を仕入れた場合の引渡日
- 確認した日付が2026年9月30日以前か、10月1日以降か
1億円の上限はいつから適用される?
2026年10月29日時点の制度では、インボイス未登録の取引先からの課税仕入れに係る1億円の上限は、2026年10月1日以後に開始する課税期間から適用されます。一方、控除割合が70%に変わるかどうかは、課税仕入れを行った日で判定します。
| 判定する内容 | 適用開始の基準 |
|---|---|
| 控除割合の70%への変更 | 2026年10月1日以後の課税仕入れ |
| 1億円への上限見直し | 2026年10月1日以後に開始する課税期間 |
1億円は、インボイス未登録の相手方ごとに、対象となる課税仕入れの税込合計額で確認します。同一の相手方からの仕入れが1億円を超えた場合、超える部分には経過措置を適用できません。
未登録の取引先全体を合算して、1億円を上限とする扱いではありません。例えば、デザインと配送を別々の未登録事業者に外注している場合は、それぞれの相手方について対象額を確認します。
3月決算法人ではどうなる?
課税期間を短縮していない3月決算法人は、2026年10月以降の仕入れから70%の控除割合を適用します。1億円上限の確認が必要になるのは、次の2027年4月に始まる課税期間からです。
| 課税期間 | 控除割合 | 上限額 |
|---|---|---|
| 2026年4月〜2027年3月 | 2026年10月以降の仕入れは70% | 10億円 |
| 2027年4月〜2028年3月 | 対象仕入れは70% | 1億円 |
自社の課税期間の開始日を確認し、1億円上限の適用開始後は、未登録の外注先ごとに対象取引の税込額を集計しておくとよいでしょう。課税期間を短縮している場合や上限に近づく取引がある場合は、税理士に確認してください。
出典:国税庁・令和8年度改正資料、国税庁・インボイス制度の概要

70%控除を受けるにはどんな書類が必要?
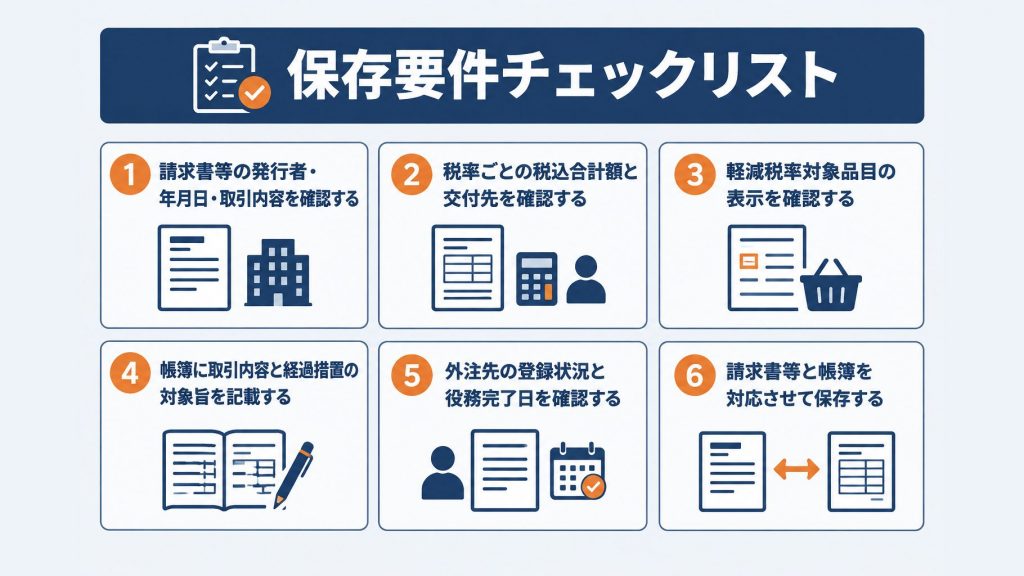
70%控除を受けるには、原則として、区分記載請求書等と同様の事項を記載した請求書等と、経過措置の対象である旨などを記載した帳簿の両方を保存する必要があります。外注先から受け取った請求書を確認し、対象取引と分かるよう帳簿に記録してください。
請求書と帳簿には何を記載する?
請求書等には、発行者の氏名または名称、取引年月日、取引内容、税率ごとに区分した税込合計額、書類の交付を受ける事業者の氏名または名称などが必要です。軽減税率の対象品目がある場合は、その旨も確認します。
請求書に軽減税率の対象品目である旨や税率ごとの税込合計額が記載されていない場合、受領者による追記が認められます。受領後にすべての不足項目を補えるわけではないため、そのほかの記載に不足があれば外注先に確認しましょう。
帳簿には、取引先や取引年月日、取引内容、支払対価の額などに加え、経過措置の対象である旨を記載します。国税庁の資料では、「80%控除」「7・5・3割控除」という記載例が示されています。
外注先ごとに何を確認する?
デザインや配送を依頼した取引は、外注先の登録状況と役務完了日を確認し、請求書等と帳簿を対応させて管理するとよいでしょう。取引ごとに、次の事項を確認します。
- 外注先がインボイス発行事業者として登録しているか
- 約した役務の全部がいつ完了したか
- 請求書等の記載に不足はないか、保存しているか
- 帳簿に経過措置の対象である旨を記載したか
役務完了日を請求書の日付や支払日だけで判断せず、契約内容や取引の実態も確認します。書類の記載や保存方法に迷う場合は、個別の取引内容を税理士に相談してください。
新設法人の2割特例や簡易課税はどうなる?
法人の2割特例は、2026年9月30日までの日を含む課税期間が最後の対象期間です。終了後は、条件を満たして届出を行えば、簡易課税へ移行できる場合があります。
課税方式によって、免税事業者への外注費と納付税額の関係は次のように異なります。
| 方式 | 納付税額の計算 | 外注費の影響 |
|---|---|---|
| 一般課税 | 売上税額から仕入税額を控除 | 控除割合の変更が影響 |
| 2割特例 | 売上税額の2割を納付 | 個別の外注費で計算しない |
| 簡易課税 | 売上税額と事業区分で計算 | 個別の外注費で計算しない |
一般課税では、要件を満たす外注費の仕入税額相当額について、2026年10月から経過措置の控除割合が70%に変わります。一方、2割特例や簡易課税では個別の外注費を使って納付税額を計算しないため、この割合の変更は直接影響しません。
法人の2割特例はいつまで使える?
法人は、2026年9月30日までの日を含む課税期間まで、要件を満たせば2割特例を適用できます。課税期間を短縮していない3月決算法人なら、2027年3月期が最後の対象期間となり得ます。
2割特例は、登録した新設法人が必ず使える制度ではないため、適用要件の確認が必要です。なお、2027年・2028年の個人事業者向け3割特例は法人の対象外です。国税庁のインボイス制度の見直し資料も参照してください。
2割特例の終了後に簡易課税を選べる?
2割特例を適用した翌課税期間は、一定の条件の下、その期間の申告期限までに消費税簡易課税制度選択届出書を提出して簡易課税へ移行できます。ただし、翌課税期間が2026年9月30日以前に終了する場合の届出期限は、その課税期間の末日です。
簡易課税には、原則として基準期間の課税売上高が5,000万円以下であることなどの条件があります。自社の対象期間と届出期限を確認し、一般課税との負担を比較したうえで、税理士に相談しましょう。
免税事業者への外注で新設法人が今やること
一般課税で申告する新設法人は、外注先の登録状況と役務の完了時期を確認し、消費税の納付見込みを立てましょう。免税事業者などへの外注では、保存要件などを満たす場合、仕入税額相当額の一定割合を控除できます。
2026年10月29日時点では、経過措置の控除割合は、2026年9月30日までの課税仕入れが80%、同年10月1日から2028年9月30日までが70%です。割合を掛ける対象は外注費全額ではなく、仕入税額相当額です。詳しくは国税庁のQ&Aをご確認ください。
まず、デザインや配送の外注先ごとにインボイスの登録状況を確認し、未登録の取引先を把握します。契約書などで約した役務の内容と完了時期を確認し、80%と70%のどちらを適用するか判断しましょう。
役務の提供は、原則として約した役務の全部が完了した日を基準に判定します。請求書の日付や支払日だけで決めず、契約内容と取引の実態も確認してください。
次に、請求書等と帳簿の保存方法を確認します。原則として、所定の事項を記載した請求書等と、経過措置の適用を受ける旨などを記載した帳簿の保存が必要です。
帳簿では控除割合を区別できるようにし、会計ソフトの税区分も確認しましょう。国税庁の資料では、帳簿の記載例として「80%控除」「7・5・3割控除」が示されています。
取引額が大きい場合は、未登録の相手方ごとに対象となる税込仕入額を集計します。1億円の上限は2026年10月1日以後に開始する課税期間から適用されるため、控除割合の変更日と分けて確認してください。
控除額の減少が納付税額や資金繰りに与える影響も試算しましょう。例えば、税込110万円の外注費に含まれる仕入税額相当額が10万円の場合、条件が同じなら、70%控除の額は80%控除より1万円少なくなります。
2割特例を検討する場合は、法人の対象期間と簡易課税の選択要件も確認します。法人の2割特例は2026年9月30日を含む課税期間で終了するため、国税庁の案内を確認し、自社の課税期間に当てはめて判断しましょう。
まずは外注先の一覧、契約書、請求書を用意し、取引ごとの完了時期と登録状況を確認してください。課税方式の選択や納付見込みに迷う場合は、申告前に税理士へ相談しましょう。
よくある質問
Q. インボイス経過措置の70%控除はいつから適用されますか?
2026年10月1日から2028年9月30日までの対象となる課税仕入れに適用されます。保存要件などを満たせば、仕入税額相当額の70%を控除できます。
Q. 外注が9月から10月にまたがる場合、控除割合はいつの日付で判断しますか?
デザインや配送などの役務は、原則として契約で約した役務の全部が完了した日で判断します。請求書の日付や支払日だけでは決められないため、判断に迷う場合は税理士に相談してください。
Q. インボイス経過措置の1億円上限はいつから、どのように適用されますか?
2026年10月1日以後に開始する課税期間から適用されます。未登録の相手方ごとに対象仕入れの税込合計額を確認し、1億円を超える部分には経過措置を適用できません。
Q. 70%控除を受けるには、どのような書類を保存する必要がありますか?
原則として、所定の事項を記載した請求書等と、経過措置の対象である旨などを記載した帳簿の両方を保存する必要があります。書類の記載や保存方法に迷う場合は、税理士に相談してください。
Q. 簡易課税や2割特例を利用する法人にも70%への変更は影響しますか?
簡易課税や2割特例では、個別の外注費を使って納付税額を計算しないため、控除割合の変更は直接影響しません。法人の2割特例は、要件を満たす場合、2026年9月30日までの日を含む課税期間が最後の対象期間です。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。