メニュー
2026.10.20
- 融資
融資のリスケはどう相談する?返済条件変更の準備と注意点
融資のリスケとは、金融機関との合意により、既存の借入の返済条件を変更することです。返済が難しくなる見通しが立ったら、延滞前に借入先へ相談することが重要です。
返済条件の変更は、資金繰りを立て直し、収益改善と正常返済への復帰を目指す手段です。この記事では、相談に必要な準備資料、金融機関との進め方、変更後の注意点を確認します。
目次
リスケは既存融資の返済条件を変更すること
変更の対象には、毎月の返済額の減額、元金据置、返済期間延長などがあります。借金を免除するものではなく、新しい融資で既存の借入を返す「借り換え」とも異なります。
元金据置と返済期間延長はどう違う?
元金据置と返済期間延長では、返済負担を軽減する方法が異なります。中小企業活性化協議会の関連資料でも、両者を区別して説明しています。
| 変更方法 | 変更する内容 |
|---|---|
| 元金据置 | 一定期間、元金返済を止め、通常は利息を支払う |
| 返済期間延長 | 最終返済期限を延ばし、月々の負担を軽減する |
据置だけでは、終了後の返済負担が重くなる場合があります。直近の支払いだけでなく、返済再開後の資金繰りも見据え、期間延長を併せて検討するか、借入先や税理士などの専門家に相談してください。
リスケはいつ、誰に相談する?延滞前に伝えたいこと
融資のリスケは、返済が難しくなる見通しが立った時点で、延滞前に借入先へ相談しましょう。最初の窓口は、借入先の担当者または取引支店です。
返済が難しくなる見通しが立ったら借入先へ相談する
資料が完成するまで相談を待つ必要はありません。まず担当者に資金繰りの状況を説明し、必要書類を確認してください。
沖縄振興開発金融公庫は、条件変更まで1か月以上かかる場合があると案内しています。全国一律の処理期間ではありませんが、返済日まで余裕を持って連絡する理由になります。
日本政策金融公庫も、相談時の資料は状況に応じて省略するなど、柔軟に対応するとしています。書類がそろっていない場合も、まず相談しましょう。
最初の連絡では「いつ・いくら不足するか」を伝える
初回の連絡では、資金不足の時期・見込額・理由を伝えます。希望する返済減額や据置期間も、確定事項ではなく現時点の見込みとして説明してください。
- 資金不足が生じる時期と不足見込額
- 売上減少や入金の遅れなど、資金繰り悪化の理由
- 希望する返済減額や据置期間
- すでに延滞がある場合は、未払いの返済額と返済状況
すでに延滞している場合も放置せず、速やかに借入先へ状況を共有しましょう。希望額や期間の判断に迷う場合は、税理士などの専門家にも相談してください。
リスケの相談に必要な書類と資金繰り表の作り方
融資のリスケを相談する際は、財務状況、資金不足の時期・金額、改善の見通しを示す資料を準備します。資金繰り表で返済条件の変更前後を比較し、希望する返済軽減額の根拠を説明しましょう。
決算書・資金繰り表・経営改善計画書を準備する
基本資料は、税務申告書・決算書、資金繰り表、経営改善計画書です。借入先ごとの残高・毎月の返済額・返済期限も一覧にまとめておきます。
- 税務申告書・決算書:業績と財務状況を示します。
- 資金繰り表:入出金と現金残高の見通しを示します。
- 経営改善計画書:改善策と返済再開の見通しを示します。
必要書類は金融機関や状況で異なります。日本政策金融公庫は資料の省略を含め柔軟に対応すると案内しており、資料の完成を待たず、必要書類を確認してください。
資金繰り表で必要な返済軽減額を見える化する
資金繰り表には、売上や利益ではなく実際の入金・支払時期を記載します。資金ショートが近い場合は、月次に加えて日次・週次で作成・更新しましょう。
次は、月初現金50万円、入金200万円、利息を含む事業支出210万円の計算例です。元金返済を60万円から20万円に減らした場合を比較します。
| 返済条件 | 月末現金の計算(万円) | 月末現金 |
|---|---|---|
| 変更前 | 50+200-210-60=-20 | マイナス20万円 |
| 変更後 | 50+200-210-20=20 | 20万円 |
この例では月40万円の軽減で月末現金がプラスになります。ただし、必要な現金残高や月中の支払いも踏まえて希望額を考えてください。
改善計画には返済再開の根拠を盛り込む
改善計画には、資金繰りの悪化原因と、改善後の返済原資・正常返済への道筋を示します。価格・採算の見直し、固定費削減、売掛金回収について、実施時期・担当者・改善見込額を具体化しましょう。
J-Net21の解説も参考に、返済できるようになる根拠を示してください。計画や希望額の妥当性は、税理士などの専門家に相談して確認しましょう。
金融機関への相談から返済条件の変更まではどう進む?
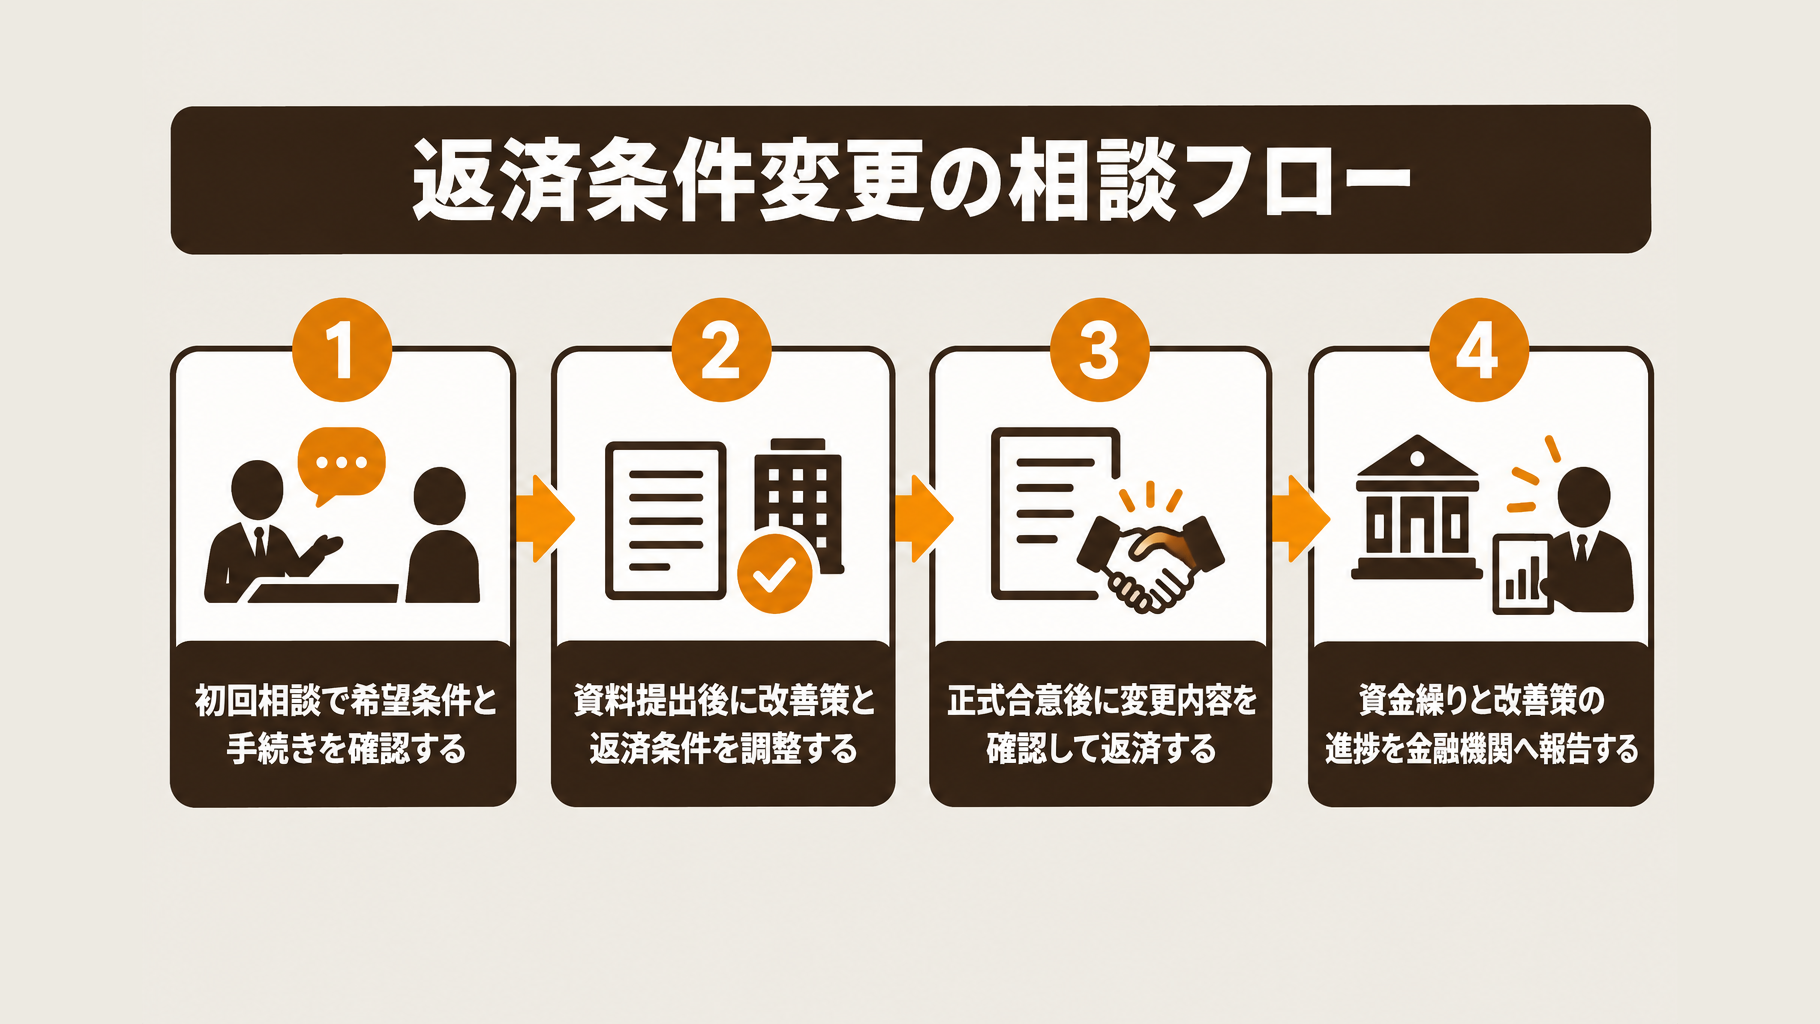
返済条件の変更は、初回相談、資料提出と条件の調整、正式な合意・契約の順に進めます。希望を伝えただけでは変更されないため、担当者と必要な手続きや実行日を確認しましょう。
初回相談で希望条件と必要な手続きを確認する
初回相談では、資金が不足する時期・金額と、希望する返済条件を伝えます。例えば「翌月末に20万円不足する見込みがあるため、元金返済の減額を相談したい」と説明すると、検討してほしい内容が明確になります。
担当者には、次の事項を確認しましょう。日本政策金融公庫の案内でも提出資料は状況に応じて柔軟に扱うとされているため、資料の完成を待たずに相談してください。
- 必要書類と提出期限
- 希望する条件を検討してもらえるか
- 手続き中に到来する返済日の対応
- 正式な合意・契約までに必要な手続き
資料提出後は改善策と返済条件をすり合わせる
資料提出後は、金融機関から求められる追加資料や計画の修正に対応し、改善策と返済条件をすり合わせます。据置期間だけでなく、終了後の返済額と返済期間延長の必要性も検討してください。
据置だけでは終了後の返済負担が重くなる場合があるため、改善後の収入で返済を続けられるか確認します。希望どおりにならない場合は、金融機関が対応可能な条件を聞き、その条件で資金不足を解消できるか資金繰り表で確かめましょう。判断に迷う場合は、税理士などに相談してください。
正式な合意後に変更内容を確認し、実行する
正式な合意後は、変更後の返済額、開始日、利息、据置終了後の返済予定を確認し、合意した条件で返済します。口頭相談だけで条件が変わったと判断し、返済を止めないでください。
変更後も資金繰りの実績と計画との差、改善策の進捗を金融機関と共有します。報告頻度と提出資料を担当者と決め、計画との差が生じた場合は原因と見直し案を伝えましょう。
複数の銀行から借りている場合の相談と調整
複数の借入先がある場合、リスケは関係金融機関全体で返済条件を調整する必要があります。銀行や公庫などの借入先を一覧にし、契約条件の違いも踏まえて相談を進めましょう。
メインバンクだけでなく関係金融機関に情報を共有する
メインバンクへの相談を起点に、公庫などを含む関係金融機関へ同じ資金繰り表・改善計画を共有します。借入先ごとに説明が矛盾しないよう、希望条件と返済見通しを整理してください。
借入先別の一覧には、次の項目を記載します。現在の返済負担と変更後の希望を並べると、各金融機関に相談する内容が明確になります。
- 借入先・取引支店・担当者
- 借入残高・毎月の返済額・返済日
- 金利・最終返済期限などの契約条件
- 希望する返済額・猶予期間・返済再開の見通し
金融機関同士の調整が難しいときは支援機関を活用する
金融機関間の調整が難しい場合は、中小企業活性化協議会への相談も選択肢です。再生計画の策定や金融調整などの支援に対応しています。
一部の銀行だけに猶予を求め、別の銀行には従来どおり返済すると、金融機関間の不信を招くおそれがあります。一律に同じ条件と決めるのではなく、契約の違いと返済原資を示し、税理士などの専門家にも相談しながら関係金融機関と調整しましょう。
リスケ後の融資や返済はどうなる?知っておきたい注意点
リスケ後は、新規融資の審査や据置終了後の返済負担に注意が必要です。目先の返済額だけでなく、変更後の資金繰りと返済予定を確認し、正常返済への復帰を目指します。
新規融資は難しくなり得るが、一律に不可能ではない
リスケ中は新規融資の審査が厳しくなり得ますが、一律に借入が不可能になるわけではありません。業況や改善計画、利用する支援制度、金融機関の判断によって対応は異なります。
中小企業活性化協議会の関連資料では、新規融資が収益機会の獲得や経費削減につながり、返済能力の改善に資すると判断される場合の対応も示されています。ただし、融資を受けられる保証はないため、追加借入を前提にしない資金繰りも検証しましょう。
- 返済軽減後も、仕入・給与などの支払いに必要な資金が不足しないか確認します。
- 不足が残る場合は、売掛金回収や固定費削減など、資金繰り悪化を防ぐ方法も検討します。
据置終了後の返済額と利息負担を確認する
元金据置中も、通常は利息の支払いが必要です。返済期間を延ばす場合は、条件によって総利息負担が増える可能性があります。
- 据置中の利息額、据置終了後の返済額・開始日、最終返済期限を確認します。
- 終了後の返済予定を資金繰り表に反映し、再び資金不足にならないか検証します。
無断で返済を止めず、計画が崩れたら再相談する
正式な条件変更前に、自己判断で支払いを止めないでください。無断で返済を止めて延滞が長期化すると、契約等に応じて期限の利益喪失や保証協会の代位弁済につながる可能性があります。
- 口頭での相談だけで変更済みと考えず、金融機関の了承と正式な手続きを確認します。
- 改善が遅れたら早めに金融機関へ相談し、計画修正や返済条件の再調整が必要か確認します。
変更後も、合意した頻度・資料で資金繰りや計画と実績の差を共有します。返済見通しの検証や計画修正は、税理士などの専門家にも相談しましょう。
よくある質問
Q. 融資のリスケを断られたらどうすればよいですか?
まず金融機関に、断られた理由と、対応可能な返済条件を確認しましょう。資金繰り表や経営改善計画を見直し、再相談を検討します。金融機関との調整が難しい場合は、税理士や中小企業活性化協議会への相談も選択肢です。
Q. リスケできる期間や回数に上限はありますか?
期間や回数は一律ではなく、金融機関・融資制度・契約内容・経営状況によって異なります。延長や再変更も自動ではないため、希望する期間と返済再開の見通しを金融機関に伝え、条件を確認してください。
Q. リスケの手続きに費用はかかりますか?
手数料の有無や保証料の扱いは、融資や変更内容の条件によって異なります。変更前に金融機関へ費用の内訳を確認し、手数料・保証料だけでなく、変更後に支払う利息も含めた総負担を把握しておきましょう。
Q. 税金や社会保険料も融資と一緒にリスケできますか?
税金や社会保険料の支払いに関する相談は、融資の条件変更とは別の手続きです。税金は税務署・自治体、社会保険料は年金事務所など、それぞれの窓口で利用できる手続きや条件を確認し、必要に応じて税理士などにも相談してください。
まとめ
融資のリスケは、延滞前の相談と金融機関との正式な合意が重要です。口頭で相談しただけで返済を止めず、まずは次の行動から始めましょう。
- 借入先の担当者・取引支店へ連絡する
- 資金が不足する時期・金額を整理する
- 相談時に必要な資料を確認する
返済の先送りで終わらせず、収益改善と正常返済への復帰を目指しましょう。会社の状況によって取れる方法や必要な手続きは変わるため、判断に迷う場合は、資金調達の支援内容も確認し、税理士などの専門家に相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。
税理士法人松本は 国税OB・元税務署長 が所属し、 確定申告・相続・会社設立・融資サポート・労務手続きなど 幅広いサービスを提供する税理士法人です。
全国からの 税務・労務相談実績 年間1,000件以上
税理士法人松本の強み
- 税務署目線、税理士目線、お客様目線の三方良しの考え方でアドバイス
- 過去の無申告分から税務調査、相続、会社設立まで幅広く対応可能
- 融資や助成金、補助金の申請など資金調達サポートにも豊富な実績
- 顧問税理士が対応に困った案件も途中からサポートできます
30秒で完了かんたん融資診断