メニュー
2026.10.27
- M&A
M&Aのアーンアウトで売却代金は増える?業績条件と未払い対策
M&Aでアーンアウトを設定すると、売却代金が増える可能性はありますが、追加分の受け取りは保証されません。アーンアウトとは、買収後の業績など、契約で定めた条件の達成に応じて追加対価を支払う仕組みです。売却を判断する際は、提示された「最大売却額」だけでなく、確定対価と条件付き対価の内訳を確認する必要があります。
追加対価の条件には、売上高や利益、顧客維持、許認可取得などがあり、支払いの有無や金額は契約次第です。固定対価は原則として金額が確定しており、分割払いは確定した代金の支払時期を分けるものです。表明保証違反などの補償に備えて対価の一部を留保するホールドバックとも、目的が異なります。
将来の成長を売却価格に反映したくても、追加代金を受け取れるか不安に感じる経営者もいるでしょう。本記事では、業績条件、追加対価の計算方法、買収後の経営と業績確認、未払い対策の順に、提案を検討する際の確認事項を整理します。契約条件の最終判断は、税理士や弁護士などの専門家に相談してください。
アーンアウトのメリット・デメリットと向いているケース
M&Aでアーンアウトを設けると、将来の成長見込みを巡る売り手・買い手の価格差を埋めやすくなります。ただし、追加対価は保証されないため、売り手が退任したい時期や、買収後に成果を測れるかも踏まえて判断します。
売り手は成長期待を価格に反映でき、買い手は評価の不確実性を抑えられる
売り手は将来の成長を売却価格に反映でき、買い手は実際の成果に連動させて追加対価を支払えます。一方で、売り手には未達リスクや経営への関与負担があり、買い手にも業績の算定・確認の負担が生じます。
- 売り手:成長が実現すれば受取額の増加を期待できますが、条件未達なら追加分を受け取れません。目標達成に向け、買収後も経営に関わる負担が生じる場合があります。
- 買い手:成長予測だけで対価を確定せず、成果に応じて支払えます。ただし、対象事業の業績確認や、売り手との算定結果のすり合わせが必要です。
導入を検討しやすいケース・慎重に判断したいケース
成長余地が大きく、対象事業の成果を客観的に測れる場合は検討しやすくなります。売り手が早期退任を望む場合や、買収後の統合で業績を切り分けにくい場合は慎重な判断が必要です。
例えば、統合後に対象事業だけの売上や利益を把握しにくくなるなら、成果の評価を巡って認識が分かれるおそれがあります。売り手は確定対価と条件付き対価の内訳を確認し、必要な売却収入を追加分だけに依存しない形で、税理士などの専門家と検討してください。
アーンアウトで売却代金はいくら増える?条件別の計算例
M&Aのアーンアウトで増える売却代金は、業績と契約の計算式によって変わります。以下の架空の契約例では、固定対価2億円に対し、追加対価は0~5,000万円です。
固定対価2億円・追加対価最大5,000万円の場合
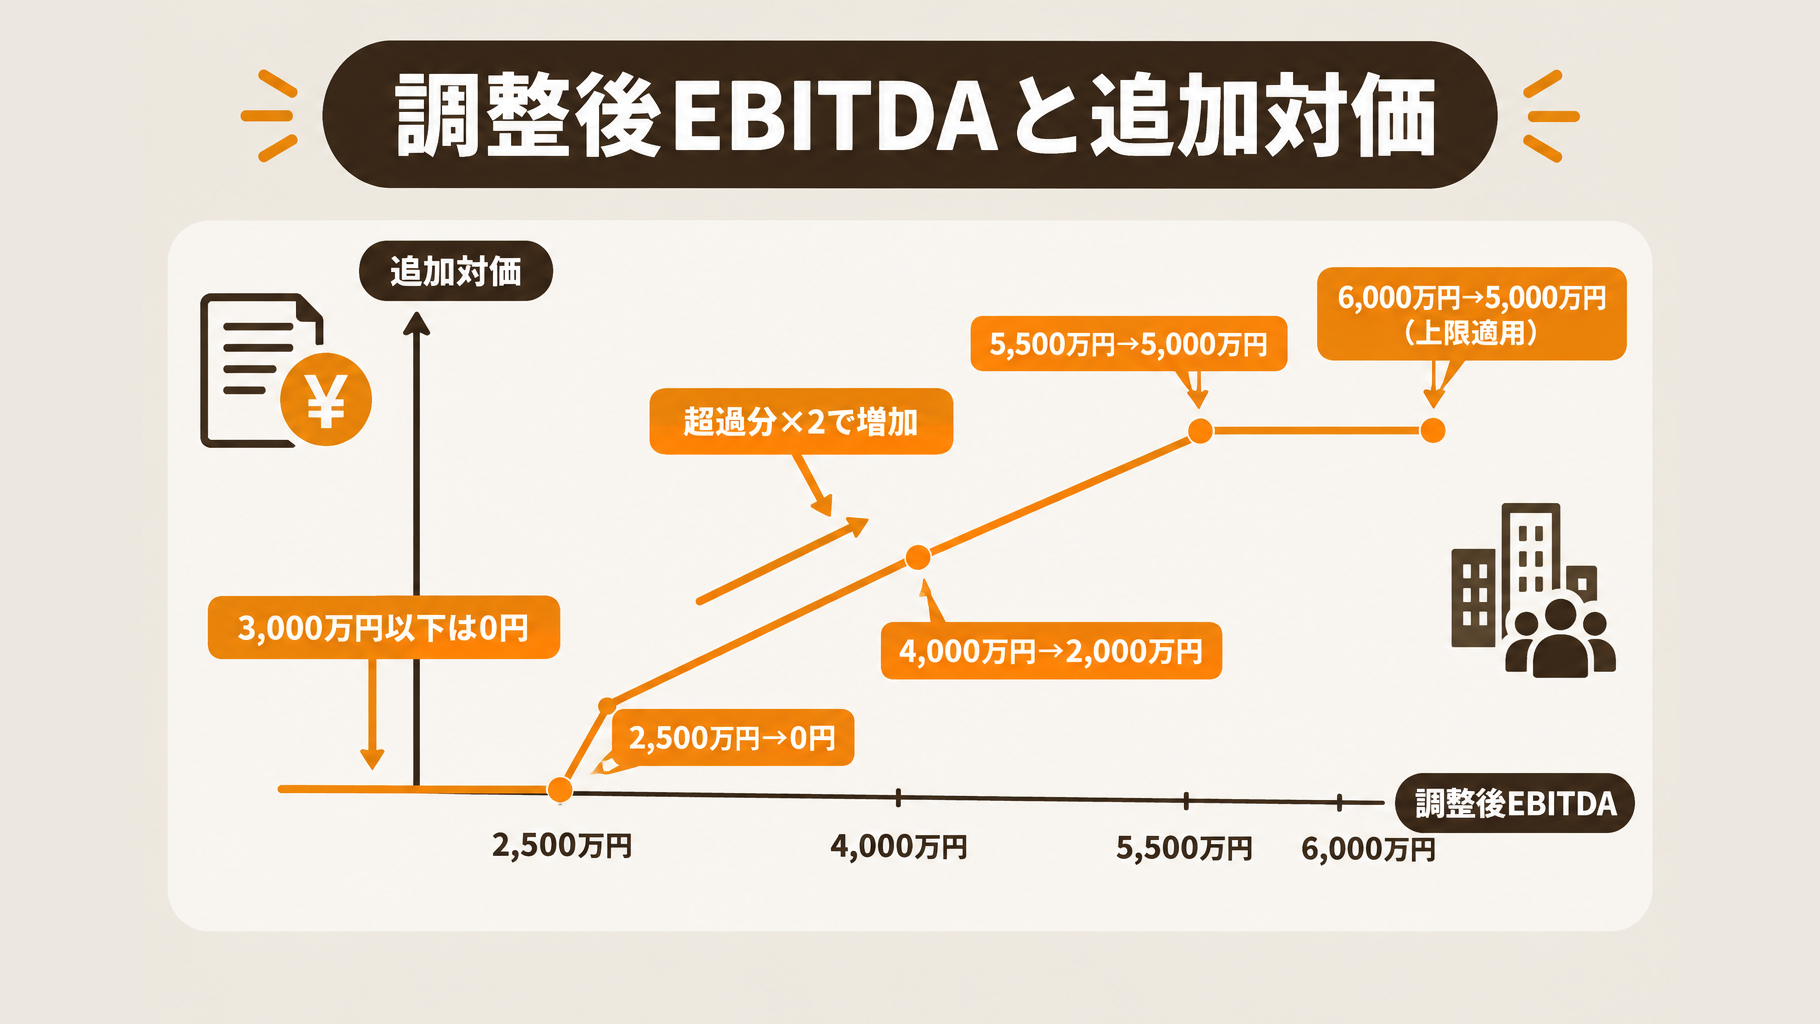
この例では、調整後EBITDAが3,000万円以下なら追加対価は0円、5,500万円以上なら上限の5,000万円となります。判定対象は、買収後の所定の1年間における契約上の調整後EBITDAとします。
追加対価=「(調整後EBITDA-3,000万円)×2」を、0~5,000万円の範囲に収めた金額です。計算結果がマイナスなら0円、5,000万円を超えたら5,000万円を適用します。
| 調整後EBITDA | 追加対価 | 売却代金合計 |
|---|---|---|
| 2,500万円 | 0円 | 2億円 |
| 4,000万円 | 2,000万円 | 2億2,000万円 |
| 5,500万円 | 5,000万円 | 2億5,000万円 |
| 6,000万円 | 5,000万円(上限適用) | 2億5,000万円 |
「最大2億5,000万円」と「確定2億円」は分けて考える
この契約例で確定している対価は2億円であり、最大2億5,000万円の受け取りは保証されません。計算例はすべて税金・手数料控除前の金額で、手取り額とは異なります。
定額・比例・段階払いでは、同じ業績でも受取額が異なります。売却案を比較するときは最大額だけで判断せず、確定対価と追加分の達成条件を確認し、契約案に沿った受取額や手取り額を税理士などの専門家と試算してください。
業績条件はどう決める?指標・期間・会計ルールの設計
アーンアウトの業績条件は、売り手と買い手が同じ資料から同じ追加対価を算定できるように設計します。事業に合う指標を選び、達成ラインと計算式、測定期間、会計処理を契約に明記してください。
指標・達成ライン・計算式を具体化する
指標は、売上高、営業利益、EBITDA、顧客維持率、許認可取得などから、評価したい事業の成果に合わせて選びます。「利益を達成したら支払う」だけでは不十分で、対象事業、達成ライン、調整項目、支払方式、上限額まで定義する必要があります。
定額払い、達成度に応じた比例払い、段階払いのどれを採用するかも決めます。利益指標なら計上基準や控除する費用、顧客維持率なら対象顧客と維持の判定基準を明確にし、計算式に解釈の余地を残さないようにします。
測定期間と支払期限を別々に定める
業績を測る期間と、追加対価を支払う期限は別々に定めます。測定開始日・終了日、年度ごとの判定か期間累計の判定か、途中払いの有無に加え、算定書提出日、異議申立期間、支払期限を明記してください。
経済産業省の令和2年度調査資料にある「3年以内が一般的」という記述は、当時の実務目安であり、法定期間ではありません。自社の成長・開発サイクルに合わせ、成果を確認できる期間を買い手と協議します。
会計処理の変更で追加対価が変わらないようにする
採用する会計基準・会計方針を決め、決算上の利益と算定用の利益を同一にするか、調整するかを確認します。売上認識、引当金、減価償却、買収・統合費用、親会社管理費の配賦、グループ内取引の扱いを契約で定めてください。
例えば、買収・統合費用を算定用の利益から控除するかどうかを事前に合意しておきます。買い手の会計方針に変更する場合も、承認手順と算定上の調整方法を設け、変更だけで追加対価が左右されないようにします。
契約案では、次の項目が具体化されているか確認してください。会計上の定義は税理士・公認会計士、契約文言は弁護士にも相談し、双方の認識をそろえます。
- 対象事業・指標・達成ライン・計算式・調整項目
- 定額・比例・段階払いの別と追加対価の上限額
- 測定開始日・終了日、年度・累計判定、途中払いの有無
- 算定書提出日・異議申立期間・支払期限
- 会計基準・費用配賦・会計方針変更時の承認と調整方法
買収後の経営と業績確認で売り手が確保したい権利
売り手は、アーンアウトの目標達成に必要な経営上の裁量と、追加対価の計算を確認する情報アクセスの権利を分けて契約で定めましょう。経営に関与する権限があっても、算定資料を確認できるとは限りません。
目標達成に必要な経営裁量をすり合わせる
買い手と売り手は、予算、採用、設備投資、価格変更、事業移管について、誰が決定し、責任を負うかを明確にします。買い手の統合方針を確認し、売り手が目標達成に必要とする裁量とすり合わせましょう。
- 予算・採用・設備投資:売り手の決裁範囲と買い手の承認が必要な範囲を定める
- 価格変更・事業移管:決定権限と業績目標に対する責任範囲を定める
退任・解任、再売却、事業停止が起きた場合の追加対価の扱いも、契約で検討します。これらの出来事で、自動的に追加対価が全額支払われるわけではありません。
業績を検証するための資料閲覧権を契約に入れる
契約には、業績確認に必要な資料の開示範囲と、売り手や会計士の質問権・資料閲覧権を盛り込みます。全株式を売却した後は、株主としての帳簿閲覧権に頼れないため、契約上の権利を確保しておく必要があります。
対象資料は、月次試算表、総勘定元帳、費用配賦明細、関連当事者取引の資料、追加対価の算定書です。買い手側の資料保存義務も設け、算定の根拠を後から検証できるようにしましょう。
経営から退いても業績を確認できるよう、閲覧権の存続も確認します。権限と開示範囲の最終判断は、税理士・会計士や弁護士に相談してください。
追加対価が支払われないときは?未払いを防ぐ契約と対応手順
アーンアウトの追加対価が入金されない場合は、まず原因を確認し、契約に沿って異議申立てや支払いの請求を進めます。売却契約を結ぶ段階で、算定を争う手順と支払いを確保する措置を定めておきましょう。
条件未達・計算の争い・支払遅延を区別する
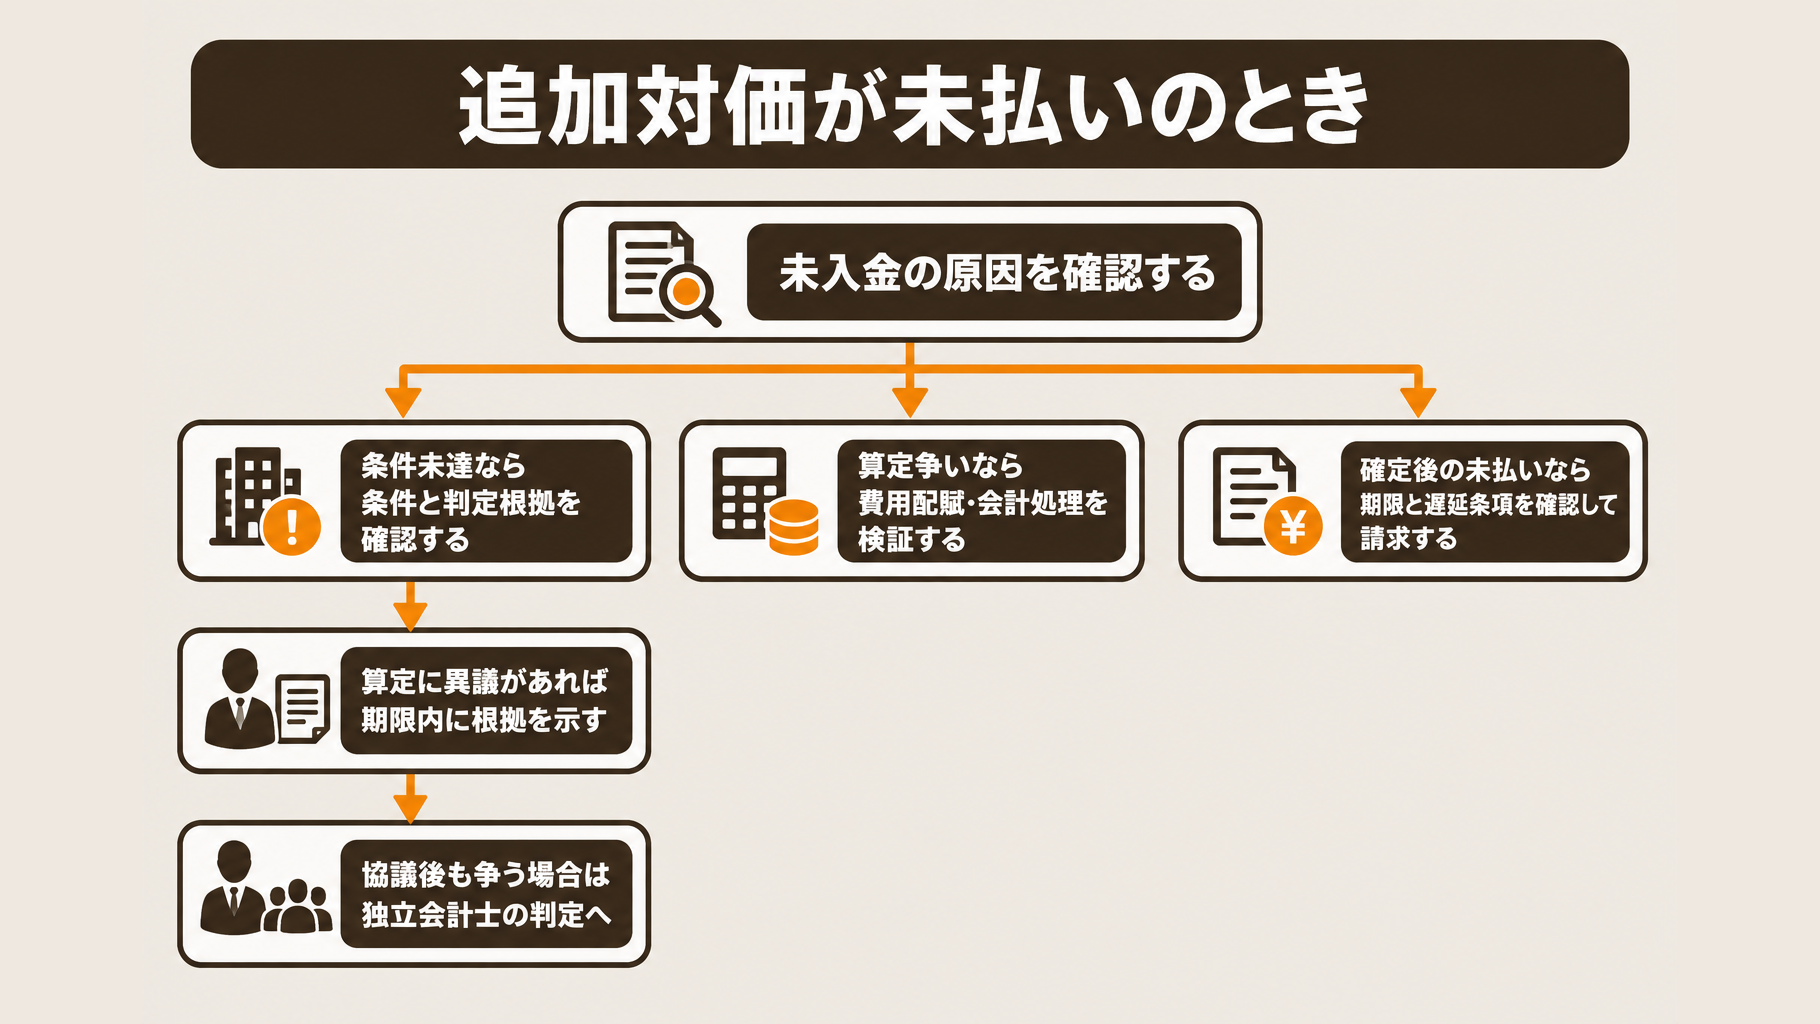
条件未達は、通常の未払いとは異なります。計算の争いと支払遅延も分けて、確認する資料と次の行動を判断してください。
| 状況 | 意味 | 確認・対応 |
|---|---|---|
| 条件未達 | 契約に従い追加対価が発生しない | 達成条件と判定根拠を確認する |
| 計算の争い | 達成判定・金額に見解の違いがある | 費用配賦や会計処理を検証する |
| 支払遅延 | 対価確定後、支払期限を過ぎても未入金 | 期限と遅延時の条項を確認し請求する |
算定への異議申立てと紛争解決の手順を決める
契約には、買い手の算定書提出、売り手の期限内の異議申立て、双方の協議、独立した会計士による判定の順で手続きを定めます。異議申立ての期限を確認し、争う項目と根拠を示せるようにしておきましょう。
会計士の選任方法、判定範囲、費用負担、決定の拘束力も明記します。契約違反や達成妨害などの法律問題は、会計上の算定問題と区別し、裁判・仲裁の条項で扱う範囲を定めます。
支払期限・信用補完・証拠保存で備える
支払期限、遅延時の扱い、相殺を認める範囲を契約で確認します。必要に応じて保証・担保・エスクローを検討しますが、条件未達のリスクまで解消するものではありません。
追加対価相当額を第三者に預けるエスクローでは、預託額・入金時期・資金の解放条件・争いがある場合の留保範囲を定めます。契約書、算定資料、経営判断に関するメールや議事録を保存し、問題が生じたら弁護士・会計士に相談してください。
よくある質問
Q. アーンアウトの期間は何年が一般的ですか?
一律の法定期間はありません。経済産業省の令和2年度調査資料では「3年以内が一般的」とされていますが、当時の実務目安です。対象事業の成長・開発サイクルを踏まえて設定します。
Q. 売却後に退任すると追加対価は受け取れませんか?
受け取れるかどうかは契約の支払条件によります。継続勤務が条件になっているか、退任・解任が追加対価の支払いにどう影響するかを、契約前に確認してください。
Q. 買い手の経営判断で業績が下がった場合も追加対価はゼロですか?
業績が下がっただけで、自動的にゼロと決まるわけではありません。買い手の経営上の義務、費用などの算定調整、目標達成を妨げる行為に関する条項を確認し、判断に迷う場合は弁護士などに相談してください。
Q. アーンアウトの税金は通常の株式売却代金と同じですか?
同じ扱いになるかは、取引形態・契約内容・対価の性質などにより検討が必要です。契約を結ぶ前に、追加対価の課税区分と課税時期を税理士に確認してください。
まとめ
M&Aのアーンアウトは売却代金を増やす可能性がありますが、追加分は保証されません。契約前に、確定対価と条件付き対価の内訳、業績指標・計算式・測定期間・会計ルールを確認しましょう。
買収後の経営裁量と資料閲覧権に加え、算定をめぐる紛争と、金額確定後の未払いへの備えも契約で定める必要があります。最大売却額だけで判断せず、条件未達の場合も含めた計算例と契約案を確認してください。
会社の状況によって必要な条件や手続きは変わります。判断に迷う場合は、事業承継・M&Aの支援内容も参考に、税理士などの専門家と確認を進めましょう。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。