メニュー
2026.11.7
- 事業承継
- 融資
後継者が株式を買い取る資金は?公庫の承継融資と認定制度の使い方
後継者が自社株を買い取る資金は、取得したい株数と1株当たりの売買価格を確認して見積もります。個人で資金を用意できない場合は、条件を満たせば融資を利用する選択肢もあります。
まずは、社長を含む誰から何株を買い取るのかを確認し、株数に買取価格を掛けて購入資金を整理しましょう。株価の評価や売買価格は税務上の影響も踏まえ、税理士などの専門家に相談することが大切です。
購入資金とあわせて、取得後に経営上必要な議決権割合を確保できるかも確認します。株式譲渡の価格や支払いの注意点も、準備する際の参考になります。
この記事では、後継者個人と会社のどちらが買い取るか、公庫融資の条件や相談から申込みまでの流れを解説します。返済の見通しも踏まえ、自身に合う資金調達の方法を検討しましょう。

後継者個人と会社、どちらが株式を買い取る?
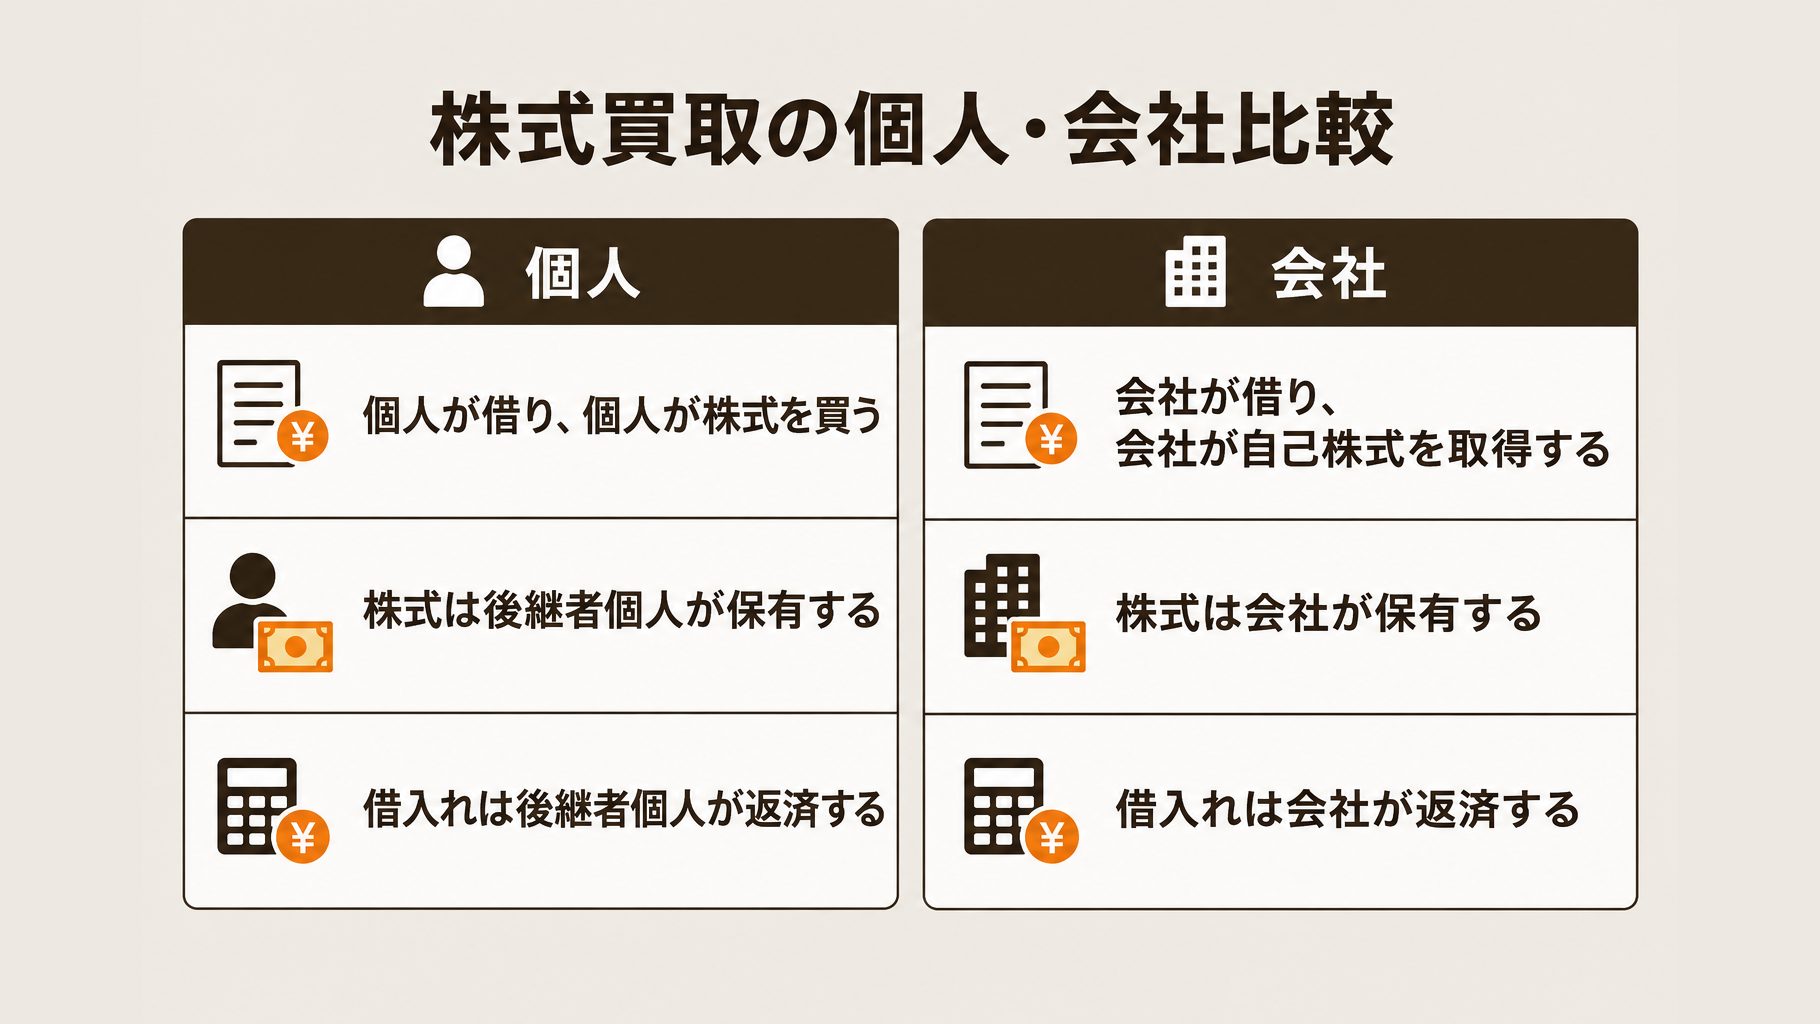
後継者が株式の買取資金を用意する方法には、後継者個人が借りて買い取る方法と、会社が借りて自己株式を取得する方法があります。どちらを選ぶかは、株式を誰が保有し、借入れを誰が返済するかを踏まえて検討します。
| 比較項目 | 後継者個人が買い取る場合 | 会社が自己株式を取得する場合 |
|---|---|---|
| 借主・買主 | 後継者個人 | 会社 |
| 株式の持ち主 | 後継者個人 | 会社 |
| 返済主体 | 後継者個人 | 会社 |
個人で買い取る場合は、後継者が株式を保有する一方、借入れも個人で返済します。専務として受け取る役員報酬や配当から税・社会保険料、生活費などを差し引き、返済に回せる金額を確認しましょう。
配当は業績や会社の財務状況によって変わるため、控えめに見積もった場合も試算します。株式の価格や支払いを検討する際は、株式譲渡の価格と支払いの注意点も参考にしてください。
会社が取得する場合は、会社の事業から生じる資金で返済できるかを検討します。返済後も運転資金や設備投資に必要な資金を確保できるか、会社の資金繰りを確認することが大切です。
また、自己株式の取得では、後継者が株式を直接取得するわけではありません。取得後に後継者の議決権割合がどうなるかを確認し、会社法上の手続きや税務への影響も含めて税理士などの専門家に相談しましょう。
後継者の株式買取に使える公庫融資とは?
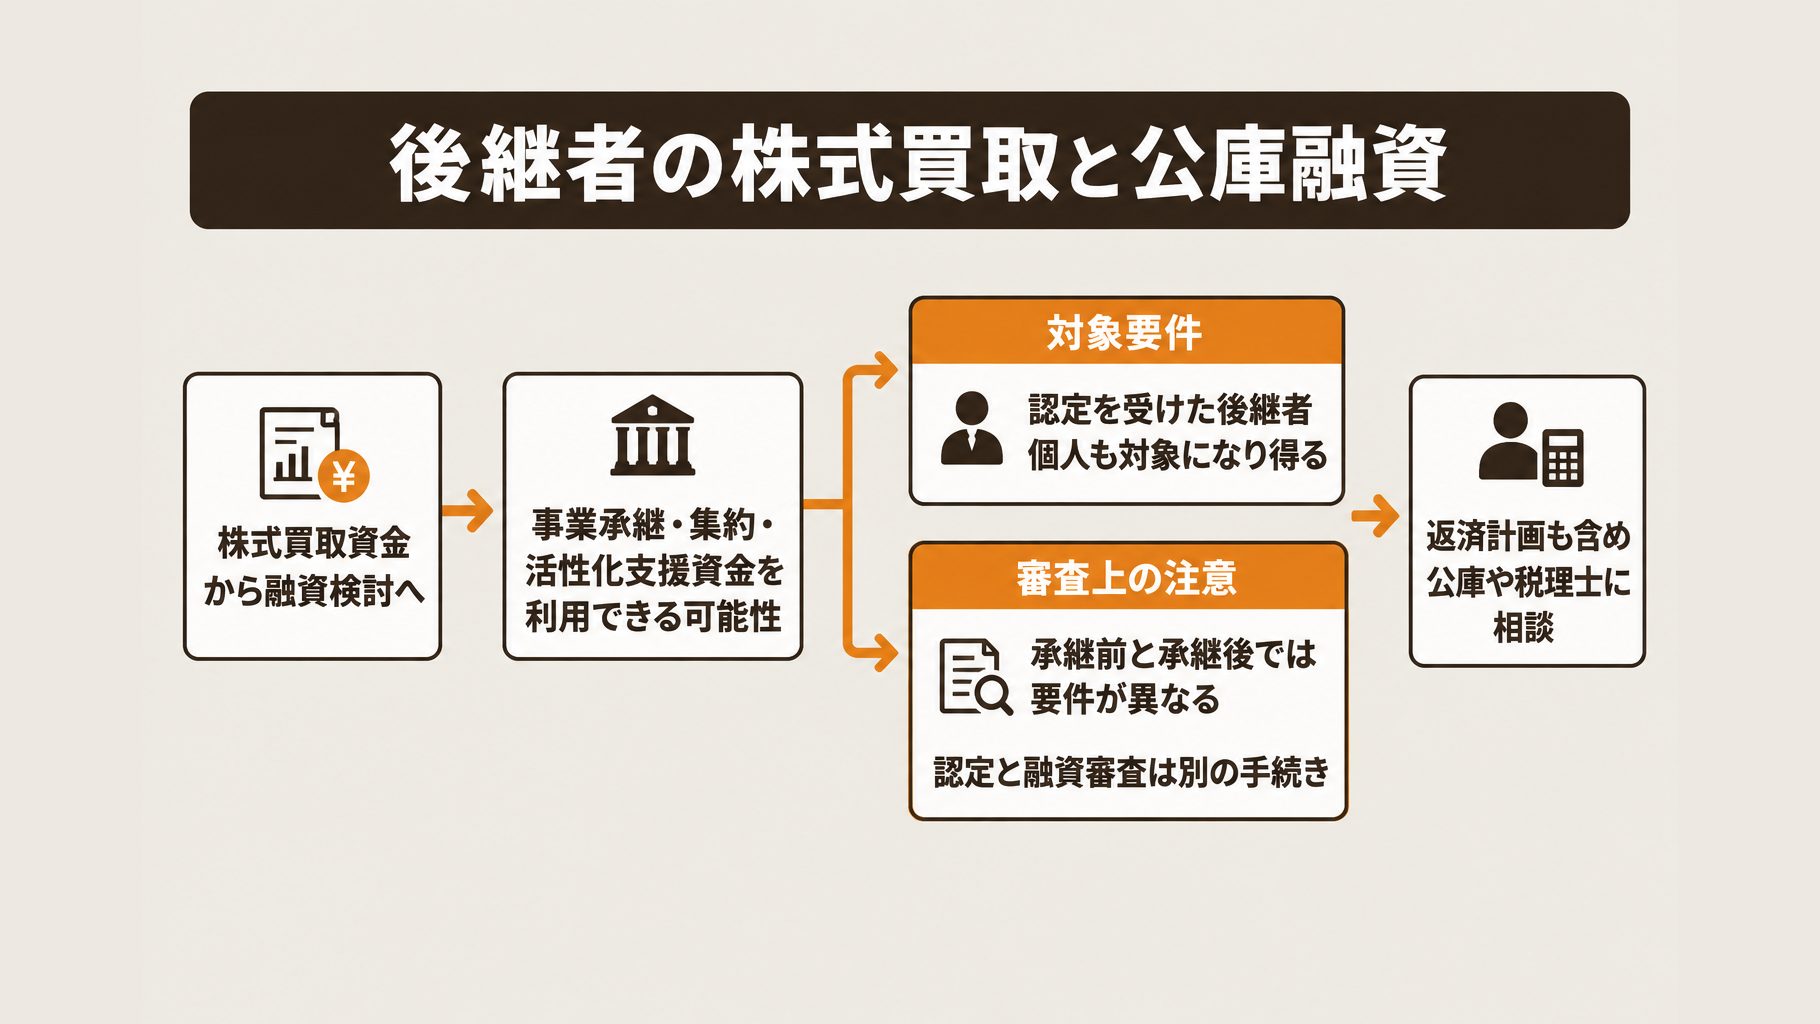
後継者が自社株を買い取る資金を用意できない場合、日本政策金融公庫の事業承継・集約・活性化支援資金を利用できる可能性があります。事業承継を予定する事業者のほか、一定の認定を受けた後継者個人も対象となり得ます。
2026年時点では、公庫の国民生活事業の案内に、融資後おおむね10年以内に事業承継を実施する見込みのある方が対象者の一つとして挙げられています。ただし、事業承継計画を作れば、後継者個人が自動的に借りられるわけではありません。
事業を営んでいない後継者個人も対象になる?
2026年時点では、経営承継円滑化法第12条第1項第3号に基づく認定を受けた、事業を営んでいない個人も融資の対象となります。まだ代表者に就いていない後継者も、承継前の個人向けの類型に該当する可能性があります。
たとえば、社長の甥で専務を務め、自社株を買い取って会社を継ぐ予定の場合は、現在の立場や承継時期に合う要件を確認しましょう。承継前の個人向け類型と、承継後の代表者向け類型では要件が異なります。
公庫と都道府県への相談にあたっては、次の事項を伝え、該当する認定類型や必要書類を確認します。
- 後継者の現在の役職と、事業を営んでいるか
- 経営を引き継ぐ予定時期
- 株式を買い取る相手と、個人で借りる予定であること
認定と融資審査は別の手続きであり、認定を受けても融資が決まるわけではありません。個人の返済計画も含め、公庫や税理士に相談しながら検討してください。
公庫から借りられる金額と返済期間はいくら?
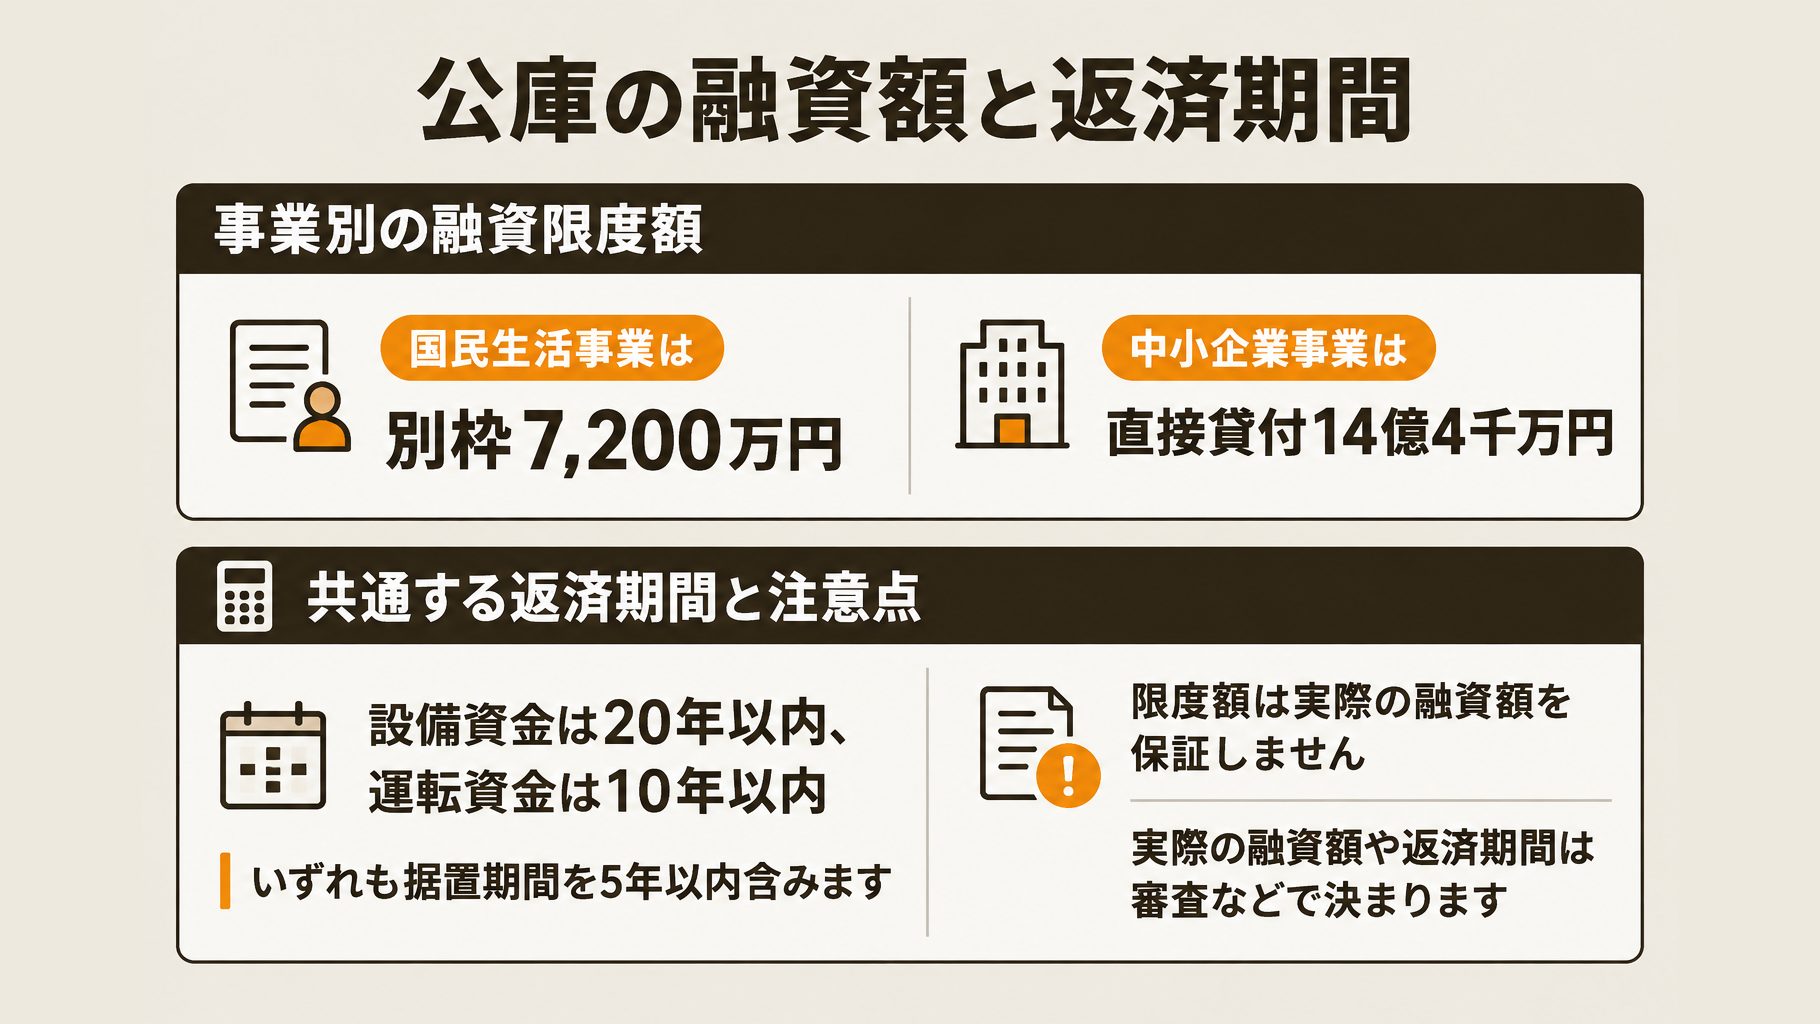
2026年時点の融資限度額は、国民生活事業が別枠7,200万円、中小企業事業の直接貸付が14億4千万円です。返済期間は設備資金が20年以内、運転資金が10年以内で、いずれも据置期間を5年以内含みます。
事業承継・集約・活性化支援資金の主な条件は、次のとおりです。限度額は借入れを保証する金額ではなく、実際の融資額や返済期間は審査などを踏まえて決まります。
| 項目 | 国民生活事業 | 中小企業事業 |
|---|---|---|
| 融資限度額 | 別枠7,200万円 | 直接貸付14億4千万円 |
| 設備資金の返済期間 | 20年以内 | 20年以内 |
| 運転資金の返済期間 | 10年以内 | 10年以内 |
| 据置期間 | いずれも5年以内 | いずれも5年以内 |
国民生活事業の制度案内では、設備資金・運転資金の返済期間に据置期間を含みます。据置期間は元金の返済を待つ期間で、利息の支払いまでなくなるとは限りません。
社長から自社株を買い取る予定の後継者は、株式取得資金がどの資金区分に当たり、どの返済期間が適用されるかを公庫に確認しましょう。個人での借入れを考える場合は、自身の立場で利用できる条件も併せて確認が必要です。
中小企業事業の制度案内では、株主等から自己株式または事業用資産の取得等を行う法人は、基準利率から0.4%引き下げられます。また、資金の使いみちが株式等(のれん代を含む)で、担保を徴しない場合にも利率の引下げ措置があります。
後継者が個人で返済する場合は、税・社会保険料控除後の役員報酬や配当から生活費などを差し引き、返済に充てられる額を試算しましょう。配当を控えめに見積もった場合も確認し、適用条件や実際の利率は公庫に、資金計画は税理士などの専門家に相談してください。
融資に必要な認定は、誰が申請する?
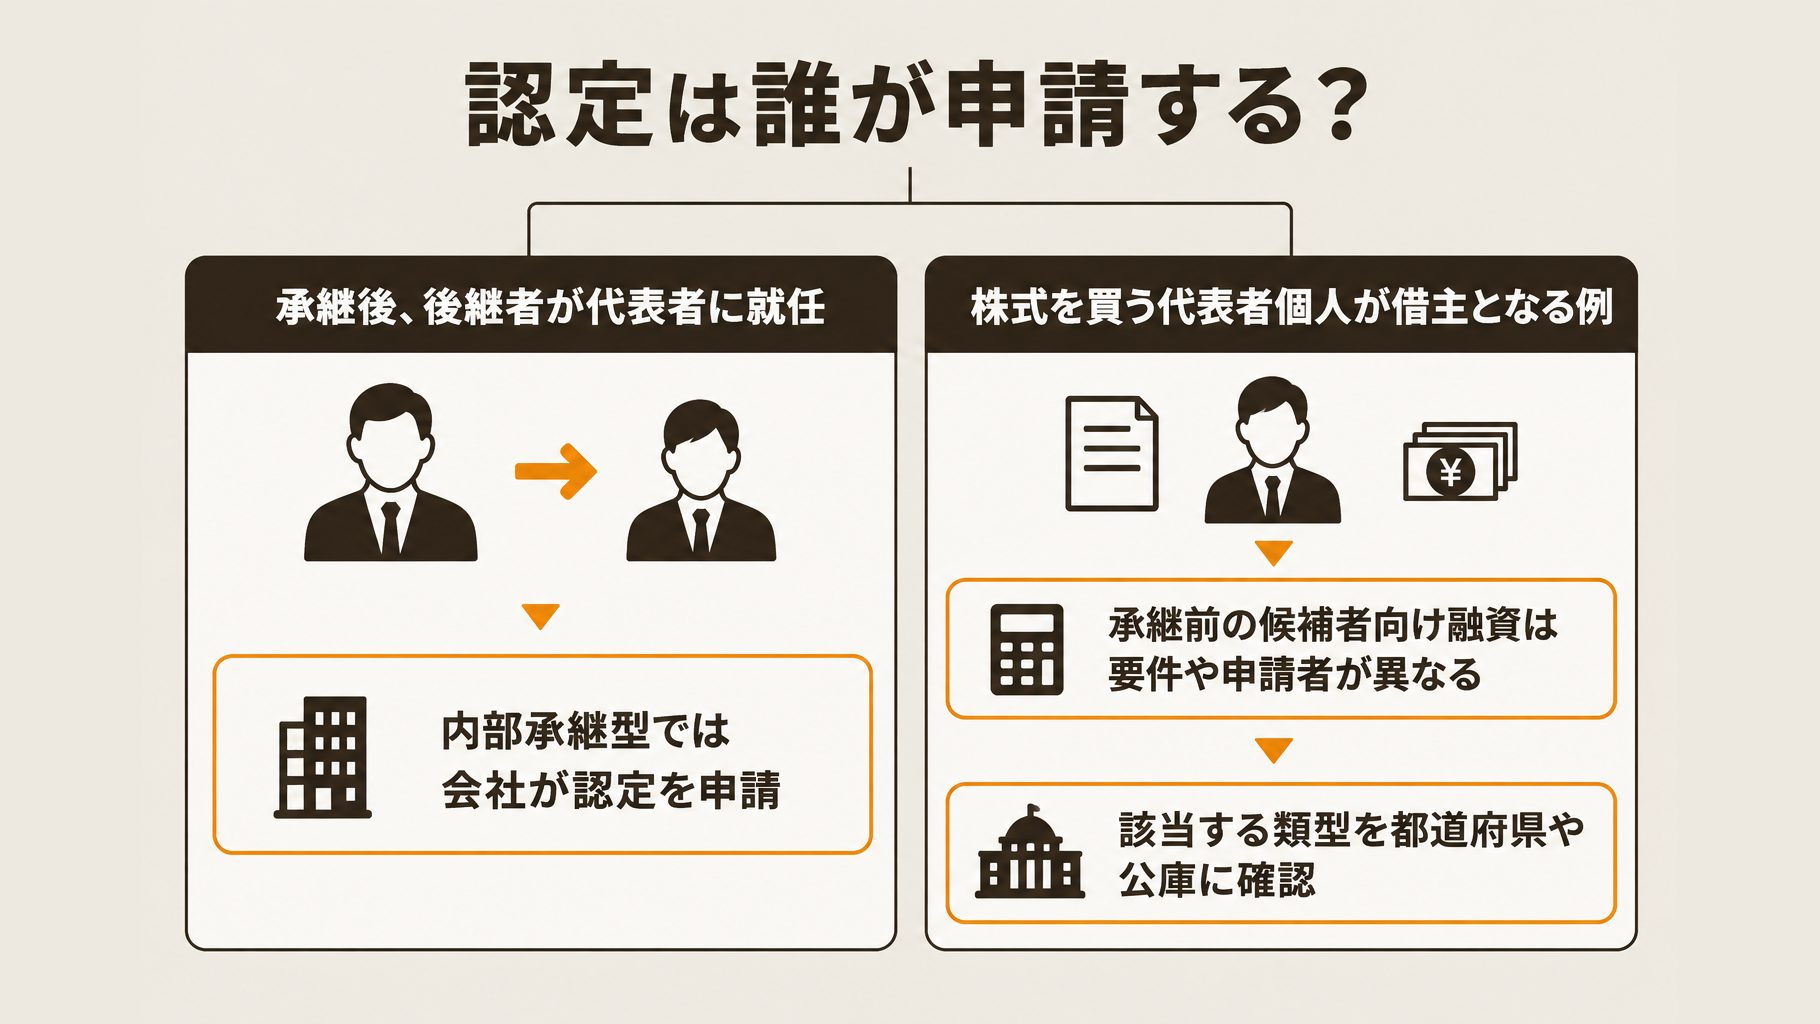
認定の申請者は、後継者がすでに代表者に就任しているかなど、該当する類型によって異なります。承継後の代表者が株式を買い取る内部承継型では、会社が認定を申請し、代表者個人が融資を利用する例があります。
承継後の代表者が株式を買い取る場合
内部承継型では、会社が金融支援の認定を申請する一方、株式を買い取る代表者個人が借主となる例があります。2026年時点の要件には、後継者が代表者に就任し、先代の死亡・退任による経営交代が発生していることなどがあります。
たとえば、専務を務める甥が代表者に就任した後、先代から株式を買い取る場合に、該当する可能性があります。認定の申請者と融資の借主は同じとは限らないため、株式の売主や経営交代の状況を含め、要件を確認しましょう。
内部承継型の要件や申請書類は、都道府県の金融支援案内も参考になります。実際の申請にあたっては、該当する都道府県の案内と様式を確認してください。
承継前の後継者が資金を必要とする場合
まだ代表者でなくても、事業を営んでいない個人が、これから経営を承継するための資金は対象となり得ます。2026年時点では、日本政策金融公庫の国民生活事業に、経営承継円滑化法第12条第1項第3号の認定を受けた個人向けの融資があります。
この類型は、承継後の代表者向けとは要件や申請者が異なります。専務として在職中の場合も、候補者の立場で対象となるか、公庫と都道府県に確認してください。
事業承継税制の認定とは何が違う?
金融支援の認定と事業承継税制の認定は別の制度で、目的や手続きも異なります。金融支援の認定を受けても、融資は別途審査されるため、借入れが決まるわけではありません。
相談時には、次の事項を伝えると、該当する類型や必要書類を確認しやすくなります。
- 代表者への就任時期と、先代の退任予定
- 株式の売主と、買い取る予定の人
- 資金を借りる予定の人と、株式の取得時期
制度の判断にあたっては、経営承継円滑化法第12条や施行規則、該当する都道府県の最新の案内・様式を確認し、税理士などの専門家にも相談しましょう。
相談から認定・融資まで、どう進める?
まず日本政策金融公庫と都道府県に相談し、承継の予定に合う認定類型と必要書類を確認します。都道府県知事の認定を受けた後、公庫に融資を申し込む流れです。
最初の相談では何を伝える?
後継者は、承継の予定と株式取得の方法を公庫・都道府県に伝え、申請に必要な準備を確認しましょう。相談前には、次の事項をまとめておくと説明しやすくなります。
- 事業を引き継ぐ予定時期と、後継者の現在の役職
- 後継者個人と会社のどちらが借り入れる予定か
- 誰から株式を取得する予定か
- 株式の買取資金として必要な金額
例えば、専務である社長の甥が個人で社長の株式を買い取る場合は、まだ代表者に就任していないことも伝えます。2026年時点では、承継前の事業を営んでいない個人向けの類型もありますが、承継後の代表者向け類型とは要件や申請者が異なるため、中小企業庁の金融支援の案内も参照し、該当する類型を確認してください。
認定後はどのように融資を申し込む?
都道府県に認定を申請し、知事の認定を受けてから公庫に融資を申し込みます。必要書類や申請方法は、該当する類型と都道府県の案内に沿って確認しましょう。
認定と公庫の融資審査は別であり、認定を受けても融資が決まるわけではありません。また、金融支援の認定と事業承継税制の認定は別の制度です。
申込みに向けて返済と取得後の体制をどう確認する?
後継者個人が借りる場合は、税金・社会保険料控除後の役員報酬や配当から生活費などを差し引き、返済できるか試算します。配当は業績や財務状況で変動し得るため、控えめに見積もった場合も確認しましょう。
会社が借りる場合は、事業から生じる資金で返済できるか、設備投資や運転資金と両立できるかを検討します。株式取得後の議決権割合も確認し、株式譲渡の価格や支払いの注意点を踏まえながら、必要に応じて税理士などの専門家に相談してください。
よくある質問
Q. 事業承継計画を作れば、後継者個人は融資を受けられますか?
事業承継計画を作るだけで、後継者個人が自動的に融資を受けられるわけではありません。日本政策金融公庫の事業承継・集約・活性化支援資金には、計画を策定した事業者のほか、認定を受けた個人を対象とする区分があります。後継者本人が対象要件を満たすか、どの認定が必要かを確認しましょう。
Q. まだ代表者になっていなくても、株式買取資金を借りられますか?
代表者への就任前でも、承継前の個人向けの類型に該当する可能性があります。中小企業庁の金融支援の案内では、事業を営んでいない個人が、これから中小企業者の経営を承継するための資金も対象となり得ます。専務としての立場や承継予定時期を伝え、該当する要件を公庫や都道府県に確認してください。
Q. 認定を受ければ、融資も決まりますか?
認定と融資審査は別の手続きであり、認定後に公庫の審査があります。認定を受けても融資が決まるわけではないため、個人で借りる場合は、役員報酬や配当から税・社会保険料、生活費などを差し引いて返済できるかも検討しましょう。配当が控えめな場合も試算し、返済計画について税理士などに相談することをおすすめします。
まとめ
後継者が自社株を買い取る際は、必要な資金と返済方法を早めに検討しましょう。個人で取得する場合は後継者が株式を保有し、借入れも個人で返済します。会社が自己株式を取得する場合は会社が株式を保有して借入れを返済し、後継者が直接取得するわけではありません。
まずは買取に必要な金額と承継時期を整理し、誰が株式を取得するかを検討してください。日本政策金融公庫と都道府県には、後継者の立場に合う認定類型や融資条件を相談しましょう。認定と融資審査は別に行われる点にも注意が必要です。
取れる方法や必要な手続きは会社の状況によって異なります。判断に迷う場合は、事業承継・M&Aの支援内容も参考に、税理士などの専門家へ相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。