メニュー
2026.11.18
- M&A
事業譲渡契約書の印紙税はいくら?譲渡金額ごとの税額と貼るときの注意
店舗の事業譲渡契約書は、通常、印紙税の第1号文書に当たり、記載された契約金額に応じた印紙が必要です。印紙税とは、契約書などの一定の文書に課される税金です。
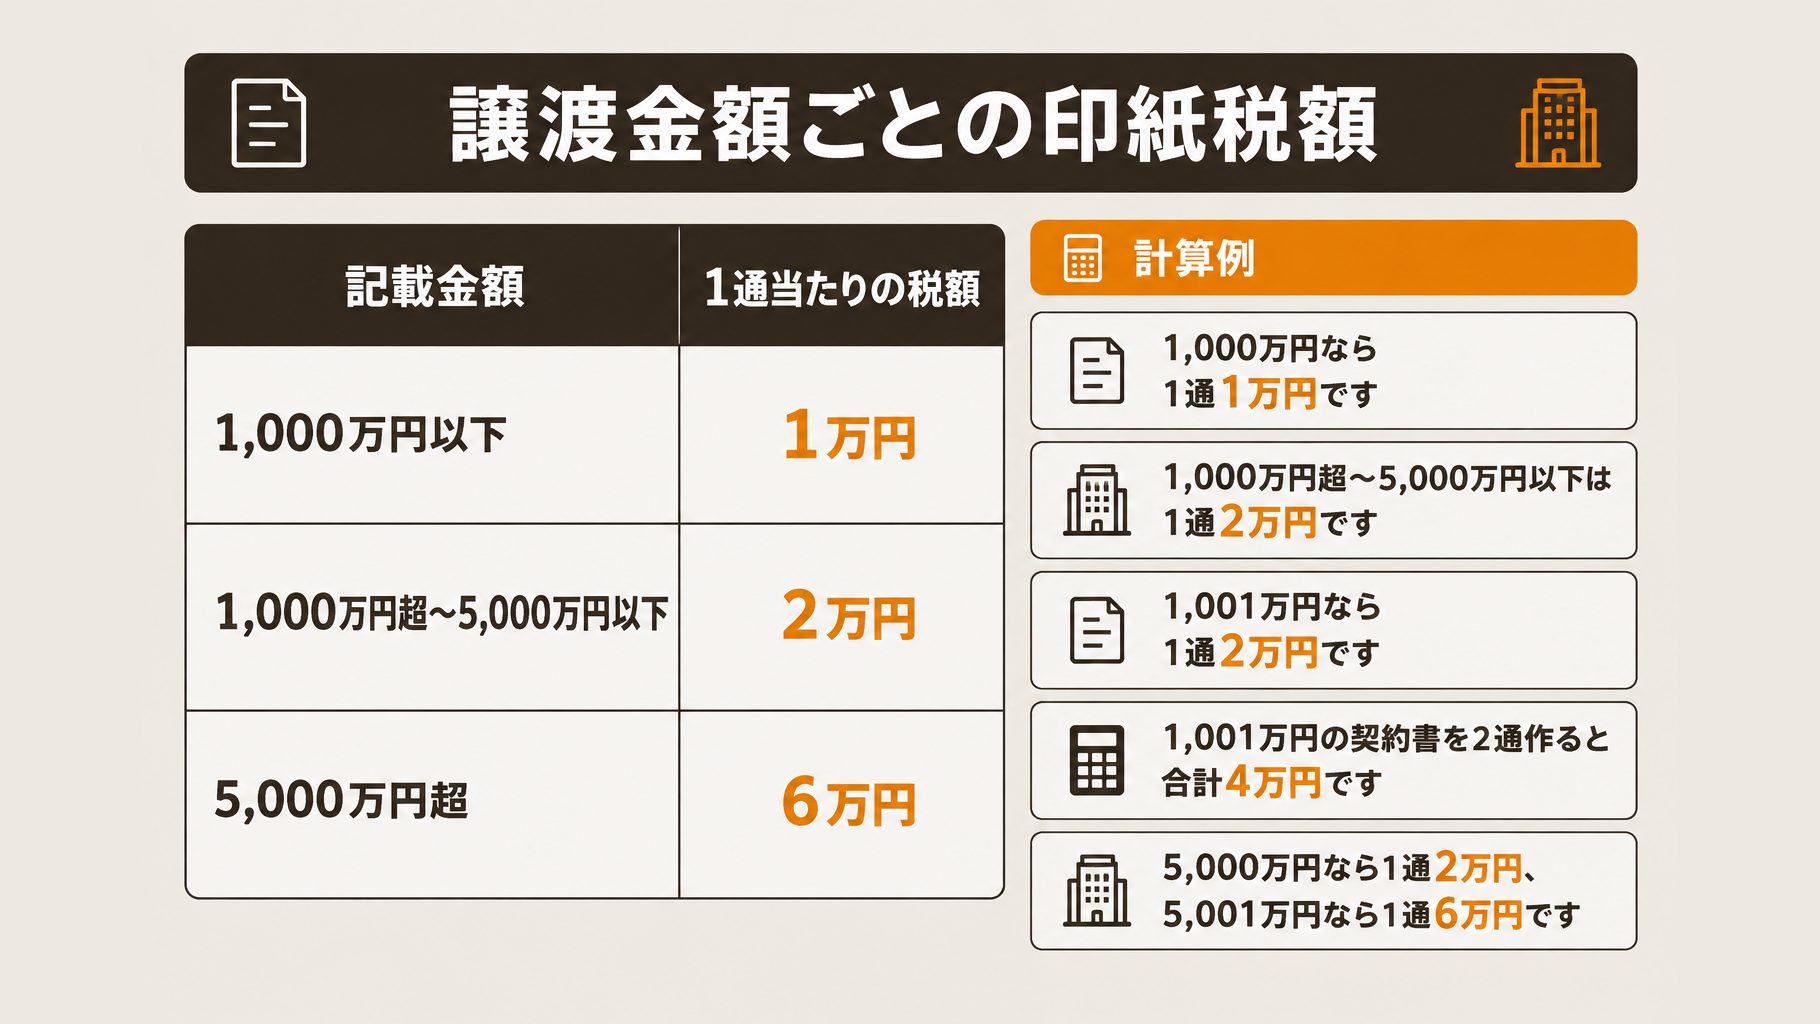
例えば、国税庁の印紙税額一覧表によると、2026年時点では、記載金額が1,000万円を超え5,000万円以下の場合、税額は1通につき2万円です。売り手と買い手が保管する契約書を2通作るなら、それぞれに印紙が必要となり、合計4万円です。
紙の契約書を作る際は、記載金額と作成通数を確認し、費用をどちらが負担するか相手方と決めたうえで、印紙の貼付と消印を済ませましょう。この記事では、金額の判定方法や電子契約の場合の扱い、貼り忘れた場合の対応も解説します。契約内容による判断に迷う場合は、税理士などの専門家にご相談ください。
事業譲渡契約書に印紙は必要?税額はいくら?
店舗の事業譲渡契約書は、通常、印紙税の第1号文書「営業の譲渡に関する契約書」に当たり、収入印紙が必要です。税額は原則として契約書の記載金額に応じて決まり、2026年時点では、1,000万円を超え5,000万円以下なら1通につき2万円です。
例えば、飲食店1店舗を同業者に譲渡する契約書で、記載金額が2,000万円の場合、営業譲渡の第1号文書としての印紙税は1通2万円になります。税額の区分は、国税庁の印紙税額一覧表で確認できます。
課税されるかどうかは、契約書の名称だけでなく記載内容で判定します。「覚書」という名称でも契約の成立や変更などを証明する文書は契約書に当たり、申込書や注文書も実質的に契約の成立を証明する場合は該当します。
判定に迷う場合は、契約金額に加え、次の事項を契約書で確認してください。
- 譲渡する権利や資産
- 事業譲渡と併記された取引
第1号文書のうち不動産譲渡契約書には、2027年3月31日までに作成されるものへの軽減措置がありますが、営業譲渡というだけで適用されるわけではありません。資産や取引を併記する場合の判定は、契約書の内容を税理士などの専門家に確認しましょう。
譲渡金額ごとの印紙税額と計算例
事業譲渡契約書の印紙税額は、原則として契約書に記載された金額に応じて決まります。例えば、記載金額が1,000万円なら1通1万円、1,001万円なら1通2万円です。
次の表は、2026年4月現在、契約書が営業の譲渡に関する第1号文書に該当し、他の課税事項や軽減措置を考慮しない場合の税額です。「超え」と「以下」の境界に注意して確認してください。
| 記載された契約金額 | 1通当たりの印紙税 |
|---|---|
| 1万円未満 | 非課税※ |
| 1万円以上10万円以下 | 200円 |
| 10万円超~50万円以下 | 400円 |
| 50万円超~100万円以下 | 1,000円 |
| 100万円超~500万円以下 | 2,000円 |
| 500万円超~1,000万円以下 | 1万円 |
| 1,000万円超~5,000万円以下 | 2万円 |
| 5,000万円超~1億円以下 | 6万円 |
| 1億円超~5億円以下 | 10万円 |
| 5億円超~10億円以下 | 20万円 |
| 10億円超~50億円以下 | 40万円 |
| 50億円超 | 60万円 |
| 契約金額の記載がない場合 | 200円 |
※1万円未満でも、ほかの課税文書にも該当する場合などは非課税とならない例外があります。詳しくは国税庁「印紙税額の一覧表」をご確認ください。
1,000万円と1,000万円超の計算例
飲食店1店舗の譲渡契約書に記載された金額がちょうど1,000万円なら、印紙税は1通1万円です。1,001万円なら「1,000万円超~5,000万円以下」の区分となり、1通2万円に変わります。
1,001万円の契約書を2通作成する場合は、各通2万円で合計4万円です。また、5,000万円なら1通2万円ですが、5,001万円なら1通6万円となります。実際の契約書の税額に迷う場合は、税理士などの専門家に相談してください。
印紙税は契約書のどの金額で調べる?
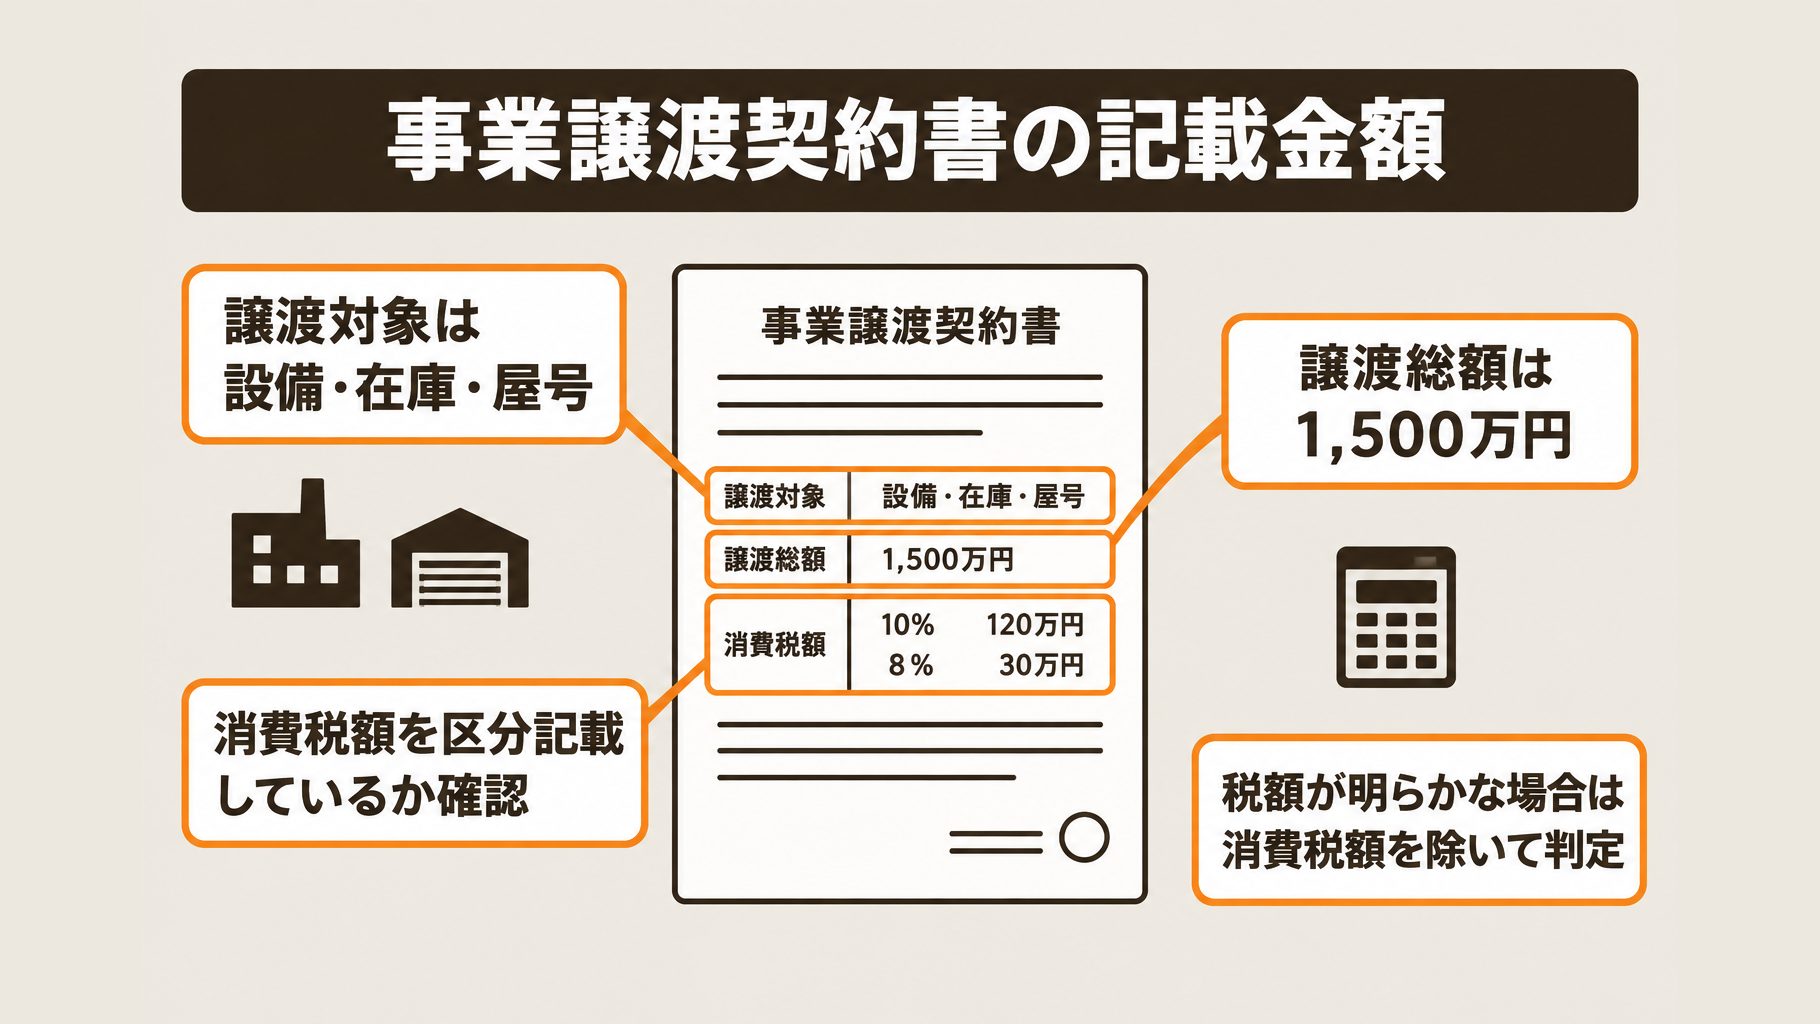
事業譲渡契約書の印紙税は、原則として、契約書が証明する譲渡金額を確認して調べます。店舗の設備や在庫、屋号などを一括譲渡する場合は、契約書に記載した総額が判定の基準になります。
例えば、飲食店の1店舗を一括譲渡し、総額1,500万円が営業譲渡契約書の記載金額に当たる場合、2026年4月現在の印紙税は1通につき2万円です。契約書案の譲渡対象と金額を確認したうえで、国税庁の印紙税額一覧表に照らします。
契約書に数字があっても、売買の単価などは契約金額そのものではありません。複数の取引を一つの文書に記載する場合は、課税対象となる事項と記載金額を個別に確認し、契約書案をもとに税務署や税理士へ相談してください。
営業譲渡契約書に契約金額の記載がない場合の印紙税は200円です。ただし、契約書に金額を書かなければ必ず200円になるわけではありません。
契約書に引用した見積書の名称や番号などから、当事者間で金額を明らかにできる場合は、その金額を記載金額として扱うことがあります。見積書などを参照している場合は、契約書とあわせて確認しましょう。国税庁の説明も参考になります。
消費税額を区分して記載するか、税込価格と税抜価格を併記して税額が明らかな場合などは、消費税額を含めずに判定します。ただし、免税事業者が「消費税」と区分記載した額は記載金額に含まれるため、国税庁の取扱いを確認してください。
契約書を2通作る場合の印紙代は誰が負担する?
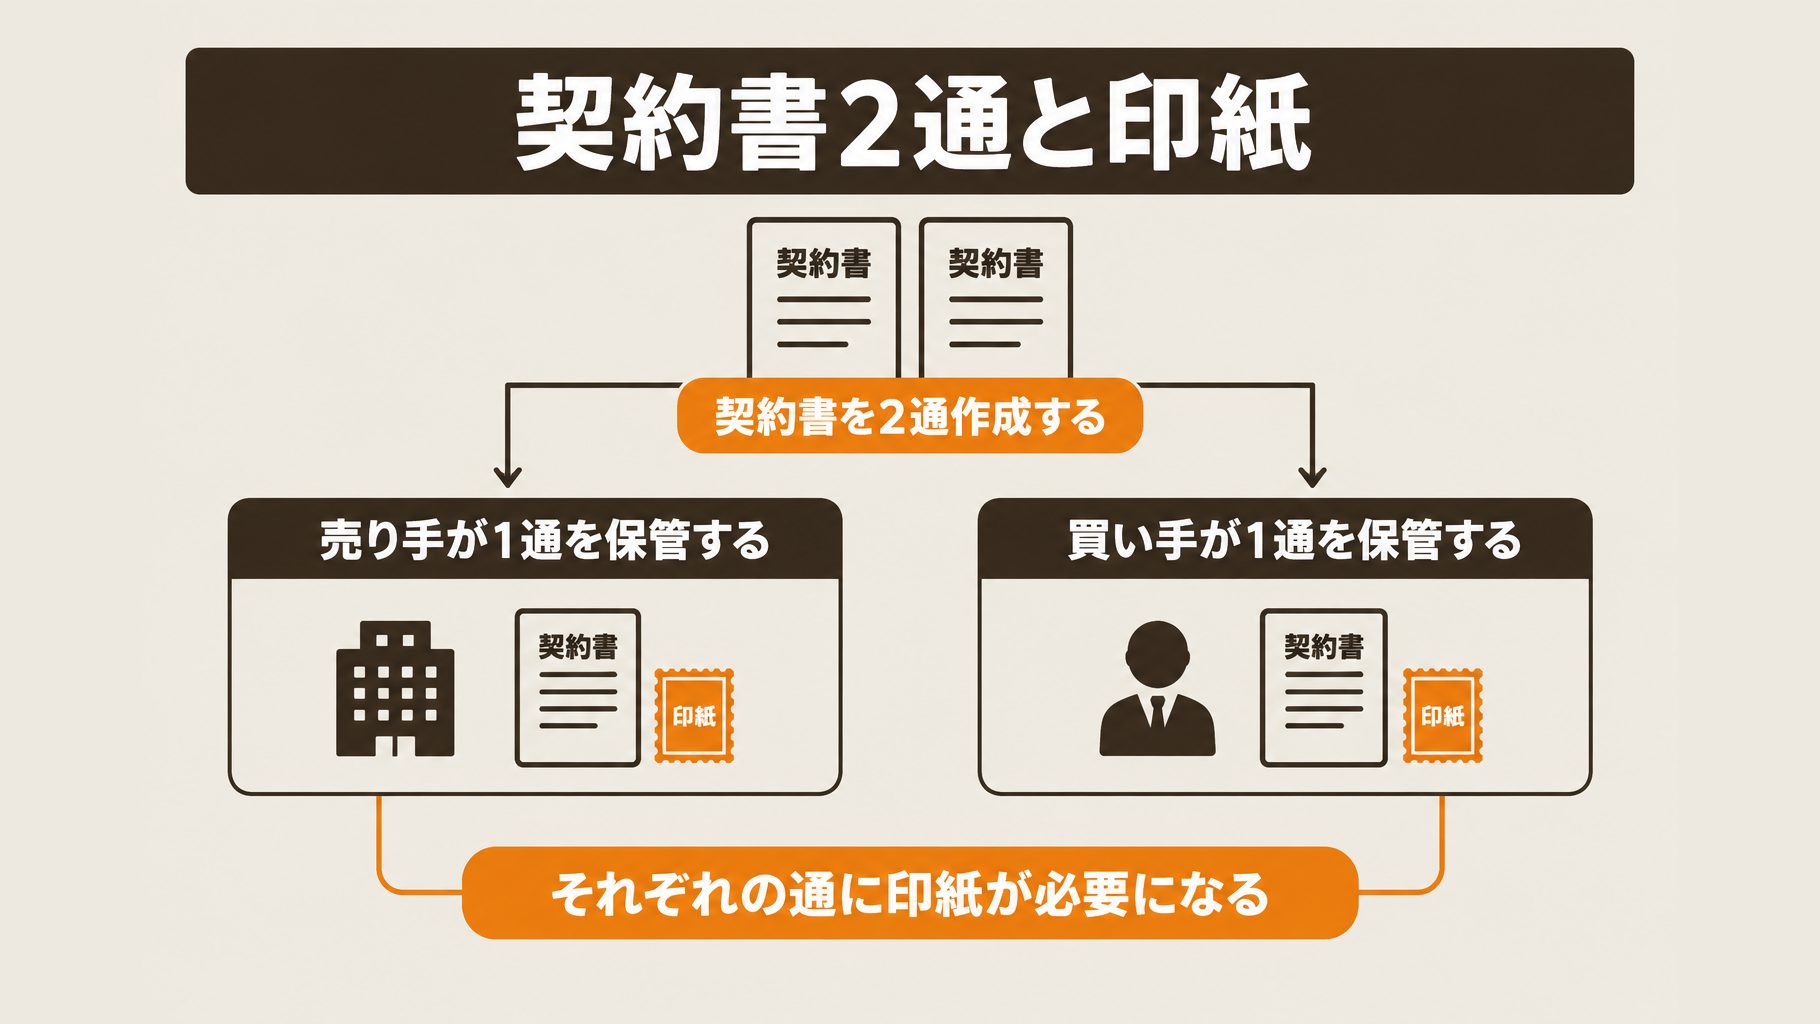
売り手と買い手が保管するため、契約成立を証明する課税文書を2通作る場合は、それぞれに印紙が必要です。印紙代を実際にどちらが負担するかは、締結前に当事者間で取り決めておきましょう。
例えば、飲食店1店舗の譲渡で、契約書1通当たりの印紙税が2万円なら、2通で計4万円です。2026年時点では、営業の譲渡に関する契約書の記載金額が1,000万円を超え5,000万円以下の場合、1通当たり2万円となります。
原本の単なるコピーは原則として課税対象外ですが、「写し」という名称だけでは判断できません。2026年4月現在、国税庁の案内では、次のように扱われます。
- 所持者以外の契約当事者の署名・押印がある写し:課税対象
- 当事者が「正本と相違ない」旨などを証明した写し:課税対象
- 所持者が自分だけの印鑑を押した写し:課税対象外
納税義務と費用分担は別の問題です。1通の課税文書を共同で作成した場合、作成者全員にその文書の印紙税全額について納税義務が生じ、1人が納付すれば、その文書について全員の義務が消滅します。
費用分担の例として、売り手と買い手がそれぞれ保管する原本分を負担する方法があります。締結前に作成する通数と各自の負担額を確認し、写しの扱いなどに迷う場合は税理士に相談してください。
電子契約や株式譲渡契約書にも印紙は必要?
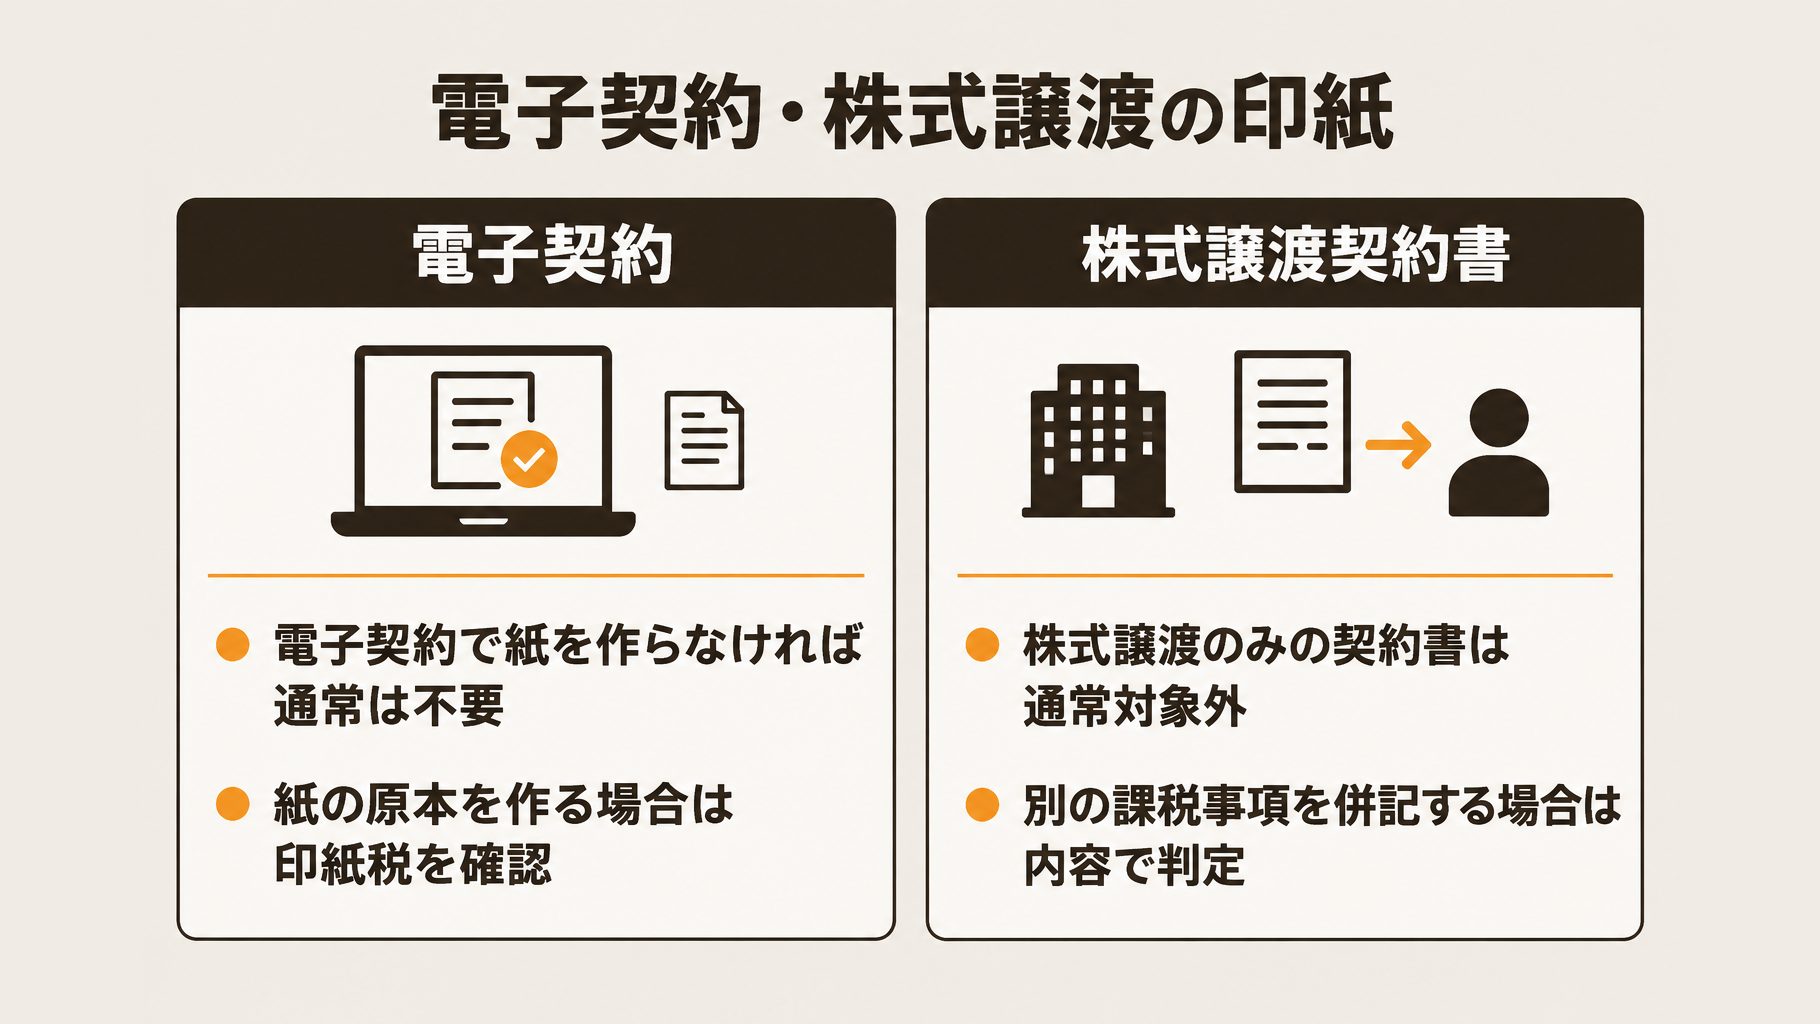
事業譲渡を電子契約で締結し、課税対象となる紙の文書を作成しなければ、通常は印紙不要です。株式の譲渡だけを定める契約書も通常は課税対象外ですが、別の課税事項を併記する場合は記載内容に応じた確認が必要です。
事業譲渡を電子契約で締結する場合
契約を電磁的記録として締結し、紙の文書を作成しない場合は、印紙税の課税物件が存在しません。国税庁も、政府電子調達システム上で締結し、実際の文書を作成しない契約について同様に説明しています。
例えば、飲食店の1店舗を譲渡する際、売り手と買い手が電子契約で締結し、課税文書に当たる紙を別途作成しなければ、収入印紙は不要です。一方、電子データとは別に紙の原本を作る場合は、その紙について印紙税の確認が必要です。
また、福岡国税局の事例では、紙の注文請書をPDF化してメール送信し、紙の現物を相手方に交付しない場合は、課税文書の作成に当たらないとされています。
株式譲渡契約書の場合
株式の譲渡のみを定める契約書は、通常、印紙税の課税対象ではありません。ただし、別の課税事項を併記した場合は、契約書の名称だけでなく、記載内容に応じて判定します。
株式譲渡と事業譲渡では売却時の税金も異なります。どの文書を作成するか売り手と買い手で確認し、課税の判断に迷う場合は契約書の内容を税理士に相談してください。
印紙の貼り方と、貼り忘れ・消印漏れへの対応
事業譲渡契約書には収入印紙を貼り、印紙と用紙の両方にかかるよう消印します。貼り忘れや消印漏れに気づいた場合は、過怠税が生じるため、税務署や税理士に相談しましょう。
収入印紙を貼って消印する
2026年4月現在、印紙を契約書に貼った後、作成者または代理人などが、印紙の彩紋と用紙の両方にかかるよう印章または署名で消印します。「印」と書くだけ、斜線を引くだけでは消印になりません。
店舗の譲渡契約書を作成したら、印紙を貼ったかに加え、消印が印紙と用紙の両方にかかっているか確認しましょう。詳しくは国税庁「印紙税の納付方法」をご覧ください。
貼り忘れや消印漏れに気づいたら
印紙の貼り忘れには、原則として未納付の印紙税額の3倍の過怠税がかかります。所轄税務署長に不納付事実申出書を提出し、税務調査による決定を予知した申出でないなどの条件を満たす場合は、1.1倍に軽減されます。
例えば未納額が2万円なら、過怠税は原則6万円、軽減される場合は2万2,000円です。消印漏れにも、消印していない印紙の額面と同額の過怠税が生じます。
過怠税は、法人税の損金や所得税の必要経費には算入できません。手続きは国税庁「印紙税を納めなかったとき」を確認し、早めに相談してください。
譲渡金額を変更する覚書も確認する
譲渡金額など原契約の重要事項を変更する覚書は、課税文書に当たる場合があります。原契約を特定でき、増額分が分かる場合は、原則として増額分が記載金額になります。
一方、重要事項を含まない変更文書は課税文書に当たりません。国税庁「契約内容を変更する文書」を参考に、覚書の内容を税理士に確認しましょう。
よくある質問
Q. 設備や在庫を含む総額で印紙税を調べる?
まず契約書に記載された総額を確認します。2026年4月現在、営業譲渡の記載金額が1,500万円なら、印紙税は1通2万円です。
ただし、設備や在庫など複数の取引を併記する場合は、総額をそのまま判定に使えるか個別確認が必要です。取引内容が複雑なときは、契約書を税理士に確認してもらいましょう。
Q. 消費税を別に書くと、印紙税の判定は変わる?
対象となる第1号文書では、消費税額等を区分して記載するなど所定の条件を満たせば、消費税額等を含めずに判定します。2026年4月現在、税抜代金1,000万円と消費税額等を区分記載した場合、記載金額は1,000万円となり、印紙税は1通1万円です。国税庁の案内も確認してください。
Q. 譲渡代金を変更した覚書にも印紙は必要?
覚書も、元の契約の重要事項を変更する内容であれば、課税文書に当たる場合があります。元の契約書を特定でき、増額分を記載または算出できるときは、増額分が変更契約書の記載金額となります。
課税対象かどうかは表題だけでなく内容で判定するため、判断に迷う場合は税理士に相談してください。
まとめ
事業譲渡契約書の印紙税を確認する際は、まず契約書の内容と記載金額を確認し、税額表で1通当たりの税額を調べます。飲食店の1店舗を譲渡する場合も、契約書に記載する取引の内容を踏まえて確認しましょう。
例えば、2026年時点では、営業の譲渡に関する契約書の記載金額が1,000万円を超え5,000万円以下の場合、印紙税は1通につき2万円です。税額表の「超え」と「以下」の境界にも注意してください。
売り手と買い手がそれぞれ保管するために契約書を2通作成する場合は、各文書に印紙が必要です。上記の例では合計4万円となるため、作成通数を確認し、費用をどのように分担するか相手方と決めておきましょう。
印紙を貼る際は、各文書への消印まで忘れずに行います。印紙と契約書の用紙の両方にかかるよう、印章または署名で消印してください。
複数の取引を1通にまとめる場合など、税額や手続きの判断に迷うときは、契約書案をもとに税務署や税理士に相談しましょう。会社の状況によって取れる方法や必要な手続きも変わるため、事業承継・M&Aの支援内容も参考にしてください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。