メニュー
2026.10.7
- 事業承継
後継者がいない会社の事業承継|選べる方法と準備の順番
後継者がいない会社でも、他社や創業希望者への第三者承継(M&A)を通じて、事業を引き継ぐ道があります。親族や社内に適任者が見つからない場合も、廃業だけに選択肢を絞る必要はありません。事業承継とは、会社の経営や株式・事業用資産などを次の担い手へ引き継ぐことです。
親族や役員・従業員への承継では、候補者本人の意思、経営能力、資金負担の確認が出発点になります。社外から引継ぎ先を探す場合は、顧客基盤、技術、人材、立地などが評価される可能性がありますが、買い手が見つかることや希望条件での成立は保証されません。会社全体の承継が難しくても、設備などを部分的に引き継ぐ余地はあります。
引退を考える時期に後継者が決まっていないと、従業員や取引先の将来も気になるものです。本記事では、承継方法の違いと自社の状況に応じた判断の考え方、後継者が未定でも進められる準備と相談の順番を確認できます。選択肢を比較し、税理士などの専門家と相談しながら、事業の今後を検討しましょう。
目次
自社に合う承継方法はどう選ぶ?
後継者がいない会社の事業承継は、候補者の有無・資金・事業の状況から選択肢を絞ります。引退までの時間と、引き継いでほしいものを合わせて考えましょう。
候補者の有無と資金・事業の状況から次の一手を決める
候補者がいる場合は本人の意思と資金面を確認し、いない場合は第三者承継の相談を始めます。親族や従業員への承継を断念するまで、第三者への引継ぎの検討を待つ必要はありません。
| 自社の状況 | 次の一手 |
|---|---|
| 承継意欲のある親族がいる | 本人と面談し、育成計画・相続人・株主を整理する |
| 経営を担える従業員がいる | 株式取得資金と経営者保証の扱いを確認する |
| 親族・社内に候補者がいない | 第三者承継を相談し、譲れない条件を整理する |
| 会社全体の承継が難しい | 一部事業や設備・顧客基盤の引継ぎを検討する |
| 資金繰りが厳しく、引退まで時間がない | 承継検討と並行し、金融機関・専門家へ早急に相談する |
売却価格だけでなく、何を残したいかで比較する
売却価格に加え、雇用、屋号、取引関係、引退時期、経営者保証を判断軸にしましょう。希望条件に優先順位を付け、親族・従業員・第三者への承継など、複数の方法を比較します。
例えば、雇用の維持を最優先にするなら、価格と雇用条件を分けて比較すると判断しやすくなります。希望どおりの承継が成立するとは限らないため、譲れない条件と調整できる条件を書き出し、税理士などの専門家と実現可能性を確認してください。
後継者が決まっていなくても進められる準備の順番
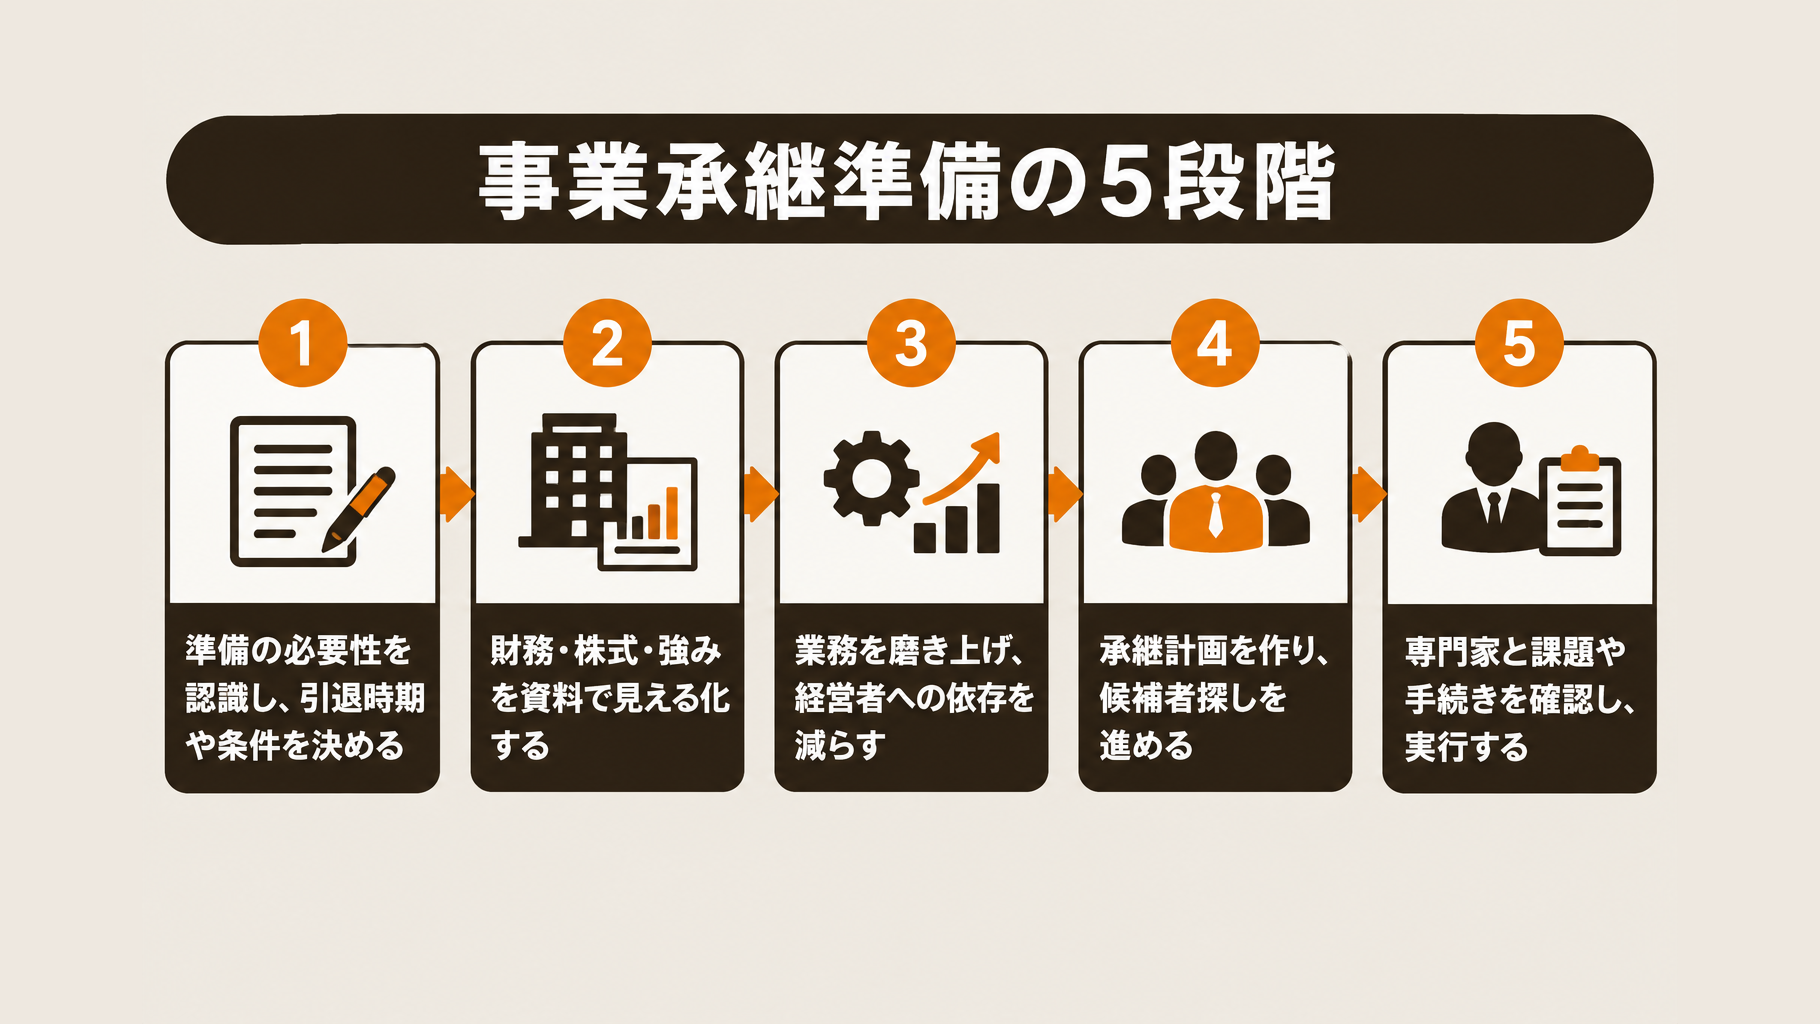
後継者がいない会社でも、事業承継に向けて引退時期や希望条件を決め、会社の現状を整理する準備は始められます。中小企業庁が示す5段階「準備の必要性を認識→見える化→磨き上げ→計画策定・マッチング→実行」に沿って進めましょう。
引退時期と守りたい条件を決める
まず、引退したい時期と、承継後も守りたい条件を書き出します。従業員の雇用、屋号、取引関係などについて、優先順位と調整を検討できる範囲を決めておきましょう。
中小企業庁のガイドでは、後継者育成を含む準備には5~10年程度かかる場合があるとされています。60代で引退時期を考え始めた段階なら、候補者の決定を待たずに相談を始めてください。
会社の財務・株式・強みを見える化する
次に、会社の財務状況と経営資源を、資料で確認できる状態にします。数字だけでなく、技術や顧客基盤など、引き継ぐ価値のある強みも整理しましょう。
- 決算書、資産、借入残高、経営者保証の有無
- 株主構成と各株主の保有株式
- 技術、顧客基盤、従業員の技能、許認可
経営者個人と会社の資産・取引の区分も確認します。個人名義の事業用資産や個人・会社間の貸し借りがある場合は、名義と取引内容を資料にまとめてください。
事業の磨き上げと経営者への依存解消を進める
不採算業務を見直し、業務手順を標準化して、経営者が交代しても仕事を続けられる状態を目指します。契約書や会計資料も整理し、必要な情報を確認しやすくしておきましょう。
経営者しか把握していない顧客情報や業務は、担当者と共有する必要があります。取引先とのやり取りや作業手順を文書に残し、技術・ノウハウを社内で引き継ぐ準備を進めてください。
承継計画の作成・候補者探しから実行へ進む
親族・従業員への承継では、本人の意思を確認し、育成、権限移譲、株式移転の時期を計画します。第三者承継では、希望条件を整理して候補者探しを進めます。
親族・従業員への承継を断念するまで、第三者承継の検討を待つ必要はありません。計画策定・マッチングを経て実行に移る際は、税理士などの専門家と課題や手続きを確認しましょう。
第三者承継(M&A)はどう進む?雇用と経営者保証の注意点
後継者が決まっていない会社の第三者承継は、候補先を探し、条件交渉や買い手による調査を経て契約・引継ぎへ進みます。売却価格に加え、雇用の扱いと経営者保証の解除・移行を成立前に確認しましょう。
相談から契約・引継ぎまでの主な流れ
主な手順は次のとおりです。案件により進め方や所要期間は異なります。
- 相談・資料準備:決算や借入、希望条件を整理します。
- 候補先探索:支援機関を通じて買い手を探します。
- 面談・条件交渉:価格や雇用条件を話し合います。
- 基本合意:主要な条件を確認します。
- 買い手による調査:財務・契約などを確認します。
- 最終契約:調査結果を踏まえて条件を確定します。
- 決済・引継ぎ:代金の支払いと事業の引継ぎを進めます。
従業員の雇用や取引先との契約はどうなる?
株式譲渡と事業譲渡では、雇用・契約の引継ぎ方が異なります。雇用維持などの希望は交渉事項であり、自動的に保証されるものではありません。
| 方法 | 雇用・契約の扱い |
|---|---|
| 株式譲渡 | 会社が存続し、原則として継続します。 |
| 事業譲渡 | 従業員や契約相手の個別の同意が必要です。 |
従業員・取引先への説明時期は、秘密保持と事業継続への影響を踏まえて決めます。契約ごとの確認や説明の進め方は、専門家と相談しましょう。
経営者保証と買い手の信用確認を後回しにしない
保証の解除・移行には金融機関などとの調整が必要です。成立前に取引金融機関へ相談し、解除・移行の条件を確認しましょう。
買い手の資金力、買収目的、過去の取引状況も確認してください。価格だけで判断せず、確認結果を税理士などの専門家と検討することが大切です。
事業承継の費用はいくら?税金・資金負担の確認項目
事業承継に必要な金額は、承継方法や株式・資産の評価、契約条件によって異なります。後継者が未定でも、税金・取得資金・専門家報酬を分けて見積もると、資金負担を比較しやすくなります。
承継方法によって必要な資金が異なる
親族内承継では税負担、従業員承継では株式などの取得資金が主な確認項目です。第三者承継の費用に加え、比較対象となる廃業費用も確認しましょう。
| 方法 | 主な費用・資金負担 |
|---|---|
| 親族内承継 | 贈与税・相続税、株式評価・専門家相談費用 |
| 従業員承継 | 株式・事業用資産の取得資金、資金調達に伴う負担 |
| 第三者承継 | 仲介・助言報酬、法務・税務の専門家費用、譲渡税金 |
| 廃業 | 清算・登記、設備処分、退職金など |
M&Aの手数料は金額だけでなく計算方法も確認する
手数料は、報酬の算定基準と支払条件まで比較してください。着手金・中間金・成功報酬・最低報酬の有無、計算の基準となる金額、支払時期、契約解除時の扱いを見積書と契約書で確認します。
売却価格と最終的な手取り額は異なります。譲渡に伴う税金と売り手が負担する報酬・費用を差し引いた金額を試算しましょう。
税制・補助金は適用条件と期限を確認する
事業承継税制や関連補助金は、誰でも利用できるわけではありません。法人・個人の違いや承継方法に応じて、適用の可否を税理士などに確認してください。
補助金を見込む場合は、制度名・対象経費・申請期限を中小企業庁の最新情報と公募要領で確認します。利用を前提に予算を組む前に、自社の費用が対象になるか確かめましょう。
後継者がいないときはどこに相談する?最初に用意する資料
後継者がいない場合は、公的窓口で承継の選択肢を相談し、個別の課題に応じて専門家へ相談しましょう。初回は、会社の財務資料と引退時期などの希望を用意すると、相談内容を具体化しやすくなります。
まずは事業承継・引継ぎ支援センターなどの公的窓口へ
事業承継・引継ぎ支援センターは、承継に関する相談や第三者への引継ぎを支援する公的窓口で、後継者が未定でも相談できます。商工会・商工会議所、取引金融機関も相談先です。「誰に継いでもらうか決まっていない」と伝え、検討できる方法や必要な支援を尋ねましょう。
税理士・弁護士・M&A支援機関を相談内容に応じて選ぶ
株式評価・税負担・財産移転は税理士、契約・株主間の調整・法的リスクは弁護士に相談しましょう。候補先の探索や交渉、取引支援はM&A支援機関の相談領域です。
依頼前には、支援範囲・料金・利益相反への対応を確認してください。売り手と買い手の双方を支援する場合は、双方の利害が対立した際の対応も聞き、契約内容は必要に応じて弁護士に相談しましょう。
初回相談に向けてそろえたい資料
初回は、財務状況や株主構成が分かる資料と、事業の概要・承継への希望を用意しましょう。希望は箇条書きのメモにしておくと、相談時に伝えやすくなります。
- 直近数期の決算書、借入一覧
- 株主名簿、主要資産の一覧
- 従業員数、主要取引先
- 事業の強みと課題
- 引退希望時期、守りたい条件(雇用・屋号など)、候補者の有無
すべての資料がそろっていなくても、相談を先延ばしにする必要はありません。まず手元の資料で相談し、不足分は相談先に確認して追加しましょう。
よくある質問
Q. 赤字や借入がある会社でも事業承継できますか?
赤字や借入があっても、一律に承継が不可能になるわけではありません。収益改善の見込み、事業の強み、負債の状況などで判断が変わるため、決算書や借入の内容を税理士などに確認してもらいましょう。整理する事項は、本文の「後継者が決まっていなくても進められる準備の順番」をご覧ください。
Q. 小規模な会社でもM&Aの対象になりますか?
小規模な会社でも、M&Aの対象になる可能性があります。規模だけで決まらず、顧客、技術、地域性などに引き継ぐ価値がある場合もありますが、成立は保証されません。本文の「自社に合う承継方法はどう選ぶ?」も参考に、支援者と自社の強みを確認しましょう。
Q. 後継者探しにはどのくらい時間がかかりますか?
候補者の有無や希望条件によって異なり、育成を含む準備期間とM&Aの取引期間は分けて考える必要があります。中小企業庁のガイドでは、後継者育成を含む準備に5~10年程度かかると説明しています。後継者が未定でも、本文の「準備の順番」を参考に、引退希望時期から相談を始めましょう。
Q. 事業承継を相談すると、従業員や取引先に知られますか?
情報の扱いは、相談時に秘密保持や情報共有の範囲を確認してください。従業員や取引先への開示時期も支援者と検討し、誰にいつ伝えるかを決めましょう。相談先については、本文の「後継者がいないときはどこに相談する?最初に用意する資料」をご覧ください。
まとめ
後継者がいない会社でも、第三者承継や経営資源の引継ぎを検討できます。承継方法を選ぶ際は、候補者の有無だけでなく、雇用の継続、必要な資金、経営者保証の扱い、引退時期を確認しましょう。
まずは、次の3点から準備を始めてください。後継者が決まっていなくても進められます。
- 引退時期と守りたい条件を書き出す
- 決算書や借入・株主構成など、会社の資料を整理する
- 整理した条件や資料をもとに、公的窓口に相談する
会社の状況によって、取れる方法や必要な手続きは変わります。判断に迷う場合は、事業承継・M&Aの支援内容も参考に、税理士などの専門家に相談し、自社に合う進め方を確認しましょう。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。