メニュー
2026.10.24
- 事業承継
親族内の事業承継で兄弟間の争いを防ぐには?株式と遺留分の対策
親族内の事業承継で兄弟間のトラブルを防ぐには、後継者への株式の集中、会社を継がない子どもへの財産配分、遺言・遺留分対策を一体で準備する必要があります。「株式を均等に分けること」と「財産配分の公平性」は別の問題です。経営上の意思決定を支える議決権の配分と、家族が納得できる財産の配分を分けて考えましょう。
争いのきっかけは、後継者の選定だけでなく、財産の配分や遺留分に対する認識の違いにもあります。「誰が継ぐか」「なぜその人なのか」の説明が不足すると不信感につながり、株式を兄弟で均等に分けると、役員人事や配当方針で意見が割れる可能性もあります。
子どもの一人に会社を託したい一方で、ほかの子どもへの配分に悩む経営者もいるでしょう。本記事では、後継者に集める株式の考え方、会社を継がない兄弟への配慮、遺言と遺留分対策の関係を確認します。家族への説明と合意形成に向けて、税理士などの専門家に相談する際の確認事項も押さえていきます。
目次
後継者にはどれだけ株式を集めればよい?
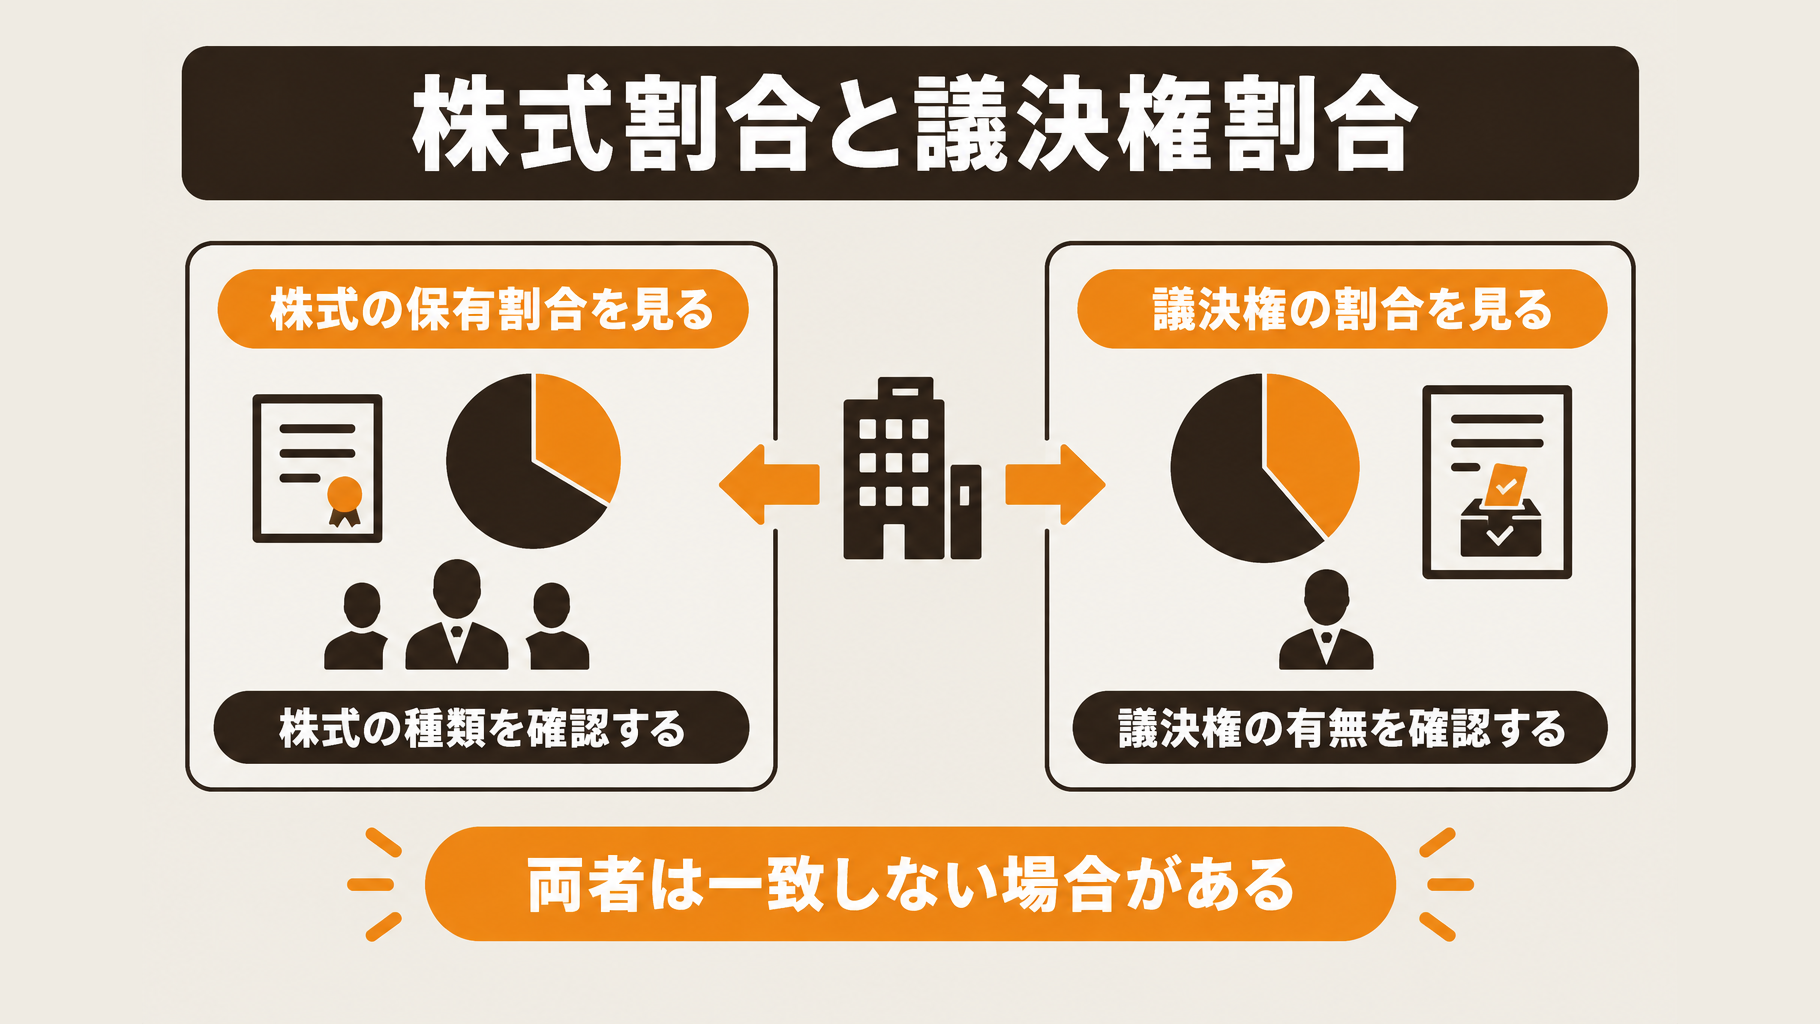
兄弟間の事業承継で経営方針をめぐるトラブルを防ぐには、後継者に議決権を集中させることを基本方針にします。必要な株式数は、後継者が確保したい議決権の割合と、会社の定款・株式の種類を確認して検討します。
株数ではなく議決権の割合を確認する
普通決議を念頭に置くなら過半数、特別決議まで見据えるなら原則3分の2以上の議決権確保を検討します。ただし、会社法ではなく、会社ごとの定足数や定款の定めも確認し、数字だけで判断しないことが必要です。
| 想定する決議 | 議決権確保の目安 |
|---|---|
| 普通決議 | 過半数 |
| 特別決議 | 原則3分の2以上 |
この割合は、経営権を確保するための目安です。実際の決議には、議決権を持つ株主の出席割合である定足数や、出席株主の賛成割合などの条件があるため、承継後の議決権構成と決議要件を照合します。
定款・種類株式・既存株主も確認する
株主名簿と定款を用意し、株主ごとの保有株式数だけでなく、株式の種類と議決権の有無を確認します。「株式の3分の2を持てば、すべてを自由に決められる」とは限りません。
- 株主名簿で、兄弟・他の親族・親族以外の株主の持分を確認する
- 定款で、決議要件と種類株式に関する定めを確認する
- 先代の株式に加え、すでに親族へ分散した株式も集約の検討対象にする
先代の株式だけを引き継いでも、必要な議決権に届くとは限りません。資料を税理士や弁護士などに示し、どの株主からどの株式を集める必要があるかを確認しましょう。
会社を継がない兄弟への財産配分はどうする?
事業承継で兄弟間のトラブルを防ぐには、後継者の経営権を確保しつつ、会社を継がない兄弟にも財産を配分する方法を検討します。株式を均等に分けることと、財産配分の公平性は分けて考えましょう。
株式以外の財産で公平性を調整する
後継者には議決権のある株式を集め、ほかの兄弟には現預金や事業に使わない不動産を配分する方法があります。経営判断に必要な株式の分散を避けながら、非後継者への配慮を図る考え方です。
まず、先代が持つ財産を株式・現預金・不動産に分け、不動産は事業で使うものと使わないものを区別します。事業用不動産を安易に兄弟へ分散すると、会社が使い続けるうえで調整が必要となり、事業の継続に支障が出る可能性があります。
| 後継者へ配分する財産 | 非後継者へ配分する財産 | 注意点 |
|---|---|---|
| 議決権のある株式・事業用資産 | 現預金・事業に使わない不動産 | 事業用不動産の分散を避ける |
| 議決権のある株式 | 配当優先・議決権制限株式 | 配当方針と将来の扱いを検討する |
財産が株式に偏る場合は種類株式も検討する
株式以外の財産が少ない場合は、配当優先株式や議決権制限株式も選択肢です。配当を優先する権利や議決権を制限する仕組みを組み合わせ、経済的利益と経営への関与を分ける方法を検討します。
非後継者が納得できる配当方針と、将来の株式の扱いも検討しておきましょう。種類株式を導入しても遺留分の問題が自動的に解消するわけではないため、配分案は税理士や弁護士に相談して決めることが大切です。
全株式を後継者に渡す遺言があれば、遺留分対策は不要?
全株式を後継者に渡す遺言があっても、遺留分対策は必要です。兄弟間のトラブルを防ぐには、遺言による承継先の指定と、ほかの子どもへの財産配分・請求時の支払資金をセットで考えます。
遺言だけでは遺留分の請求を防げない
先代の子どもが相続人になる場合、会社を継がない子どもにも遺留分があります。「全株式を後継者に相続させる」という遺言だけでは、遺留分を侵害された子どもからの請求を防げません。
遺言には、株式や事業用資産の承継先を明確にする意義があります。中小企業庁の資料も踏まえ、遺言を作る際は、非後継者へ渡す現預金などの配分も併せて検討しましょう。
金銭請求に備えて支払原資を確保する
2019年7月1日以降に開始した相続では、遺留分侵害額請求は原則として金銭の支払いを求める請求です。請求によって株式が当然に兄弟へ移るわけではありません。
ただし、後継者の資金が不足すると、支払いのために株式や事業用資産の売却を迫られるリスクがあります。先代の存命中に、次の内容を確認してください。
- 後継者が支払いに使える現預金の額
- 遺言で後継者に渡す財産のうち、支払原資にできる現預金の額
株式を集める計画と、支払資金を確保する計画は併せて検討します。遺留分への影響や必要資金は、税理士・弁護士などの専門家に相談して確認しましょう。
遺留分の民法特例は使える?除外合意と固定合意の違い
制度上の要件を満たせば、後継者に渡した株式について遺留分の民法特例を利用できます。会社を継がない兄弟などの同意も必要なため、後継者だけの判断では進められません。
除外合意は対象株式を外し、固定合意は価額を固定する
除外合意は、贈与等で取得した対象株式の価額を遺留分算定の基礎財産から除外する仕組みです。固定合意は、対象株式について基礎財産に算入する価額を合意時の価額に固定します。
| 制度 | 効果 | 注意点 |
|---|---|---|
| 除外合意 | 対象株式の価額を算定対象から外す | 対象外の財産には効果が及ばない |
| 固定合意 | 算入する価額を合意時に固定する | 相当な価額である旨の専門家の証明が必要 |
固定合意は遺留分自体をなくす制度ではありません。会社の承継では、両者の併用も可能です。
家族の合意だけでなく、要件と手続きの確認が必要
後継者と、先代の遺留分を有する推定相続人全員による書面合意に加え、経済産業大臣の確認、家庭裁判所の許可が必要です。兄弟だけでなく、先代の配偶者なども合意者に含まれるか確認します。
2026年時点の公的資料では、会社は原則3年以上事業を続ける非上場の中小企業、後継者は合意時に代表者で、議決権の過半数を保有することなどが要件です。先代からの株式取得の経緯や、対象株式の範囲も確認が必要です。
申請期限もあるため、合意前に税理士・弁護士などへ相談してください。最新の公的資料で要件と期限を確認し、合意書や証明書の準備を進めましょう。
兄弟で揉めないために、生前に何から進めればよい?
まず、経営者が株式・財産・借入の状況を洗い出し、子ども一人ひとりの希望を確認しましょう。経営権の確保と兄弟への財産配分を一体で考え、生前に実行する手続きまで決めておくことが、承継後のトラブルを防ぐ備えになります。
財産と株式の状況に応じて、最初に取り組むことを決める
株式以外の財産がある場合は配分案づくり、株式が分散している場合は株主と議決権の確認から始めます。後継者選びや配分に異論がある場合は、案を固める前に各人の希望と不満を個別に聞きましょう。
| 現在の状況 | 最初に取り組むこと | 併せて確認すること |
|---|---|---|
| 株式以外の財産が十分にある | 株式とその他財産の配分案を作る | 遺留分と支払資金 |
| 財産の大半が自社株・事業用資産 | 種類株式や民法特例の適否を検討する | 非後継者の経済的利益 |
| すでに兄弟へ株式が分散している | 株主・議決権・定款を確認する | 株式集約への協力と資金 |
| 後継者や財産配分に異論がある | 各人の希望と不満を個別に整理する | 第三者を交えた話し合い |
例えば、現預金や事業に使わない不動産があれば、会社を継がない子への配分候補にします。自社株が財産の大半を占める場合は、後継者への集中だけを先に決めず、ほかの兄弟の経済的利益も検討してください。
棚卸しから家族への説明、書面化までの進め方
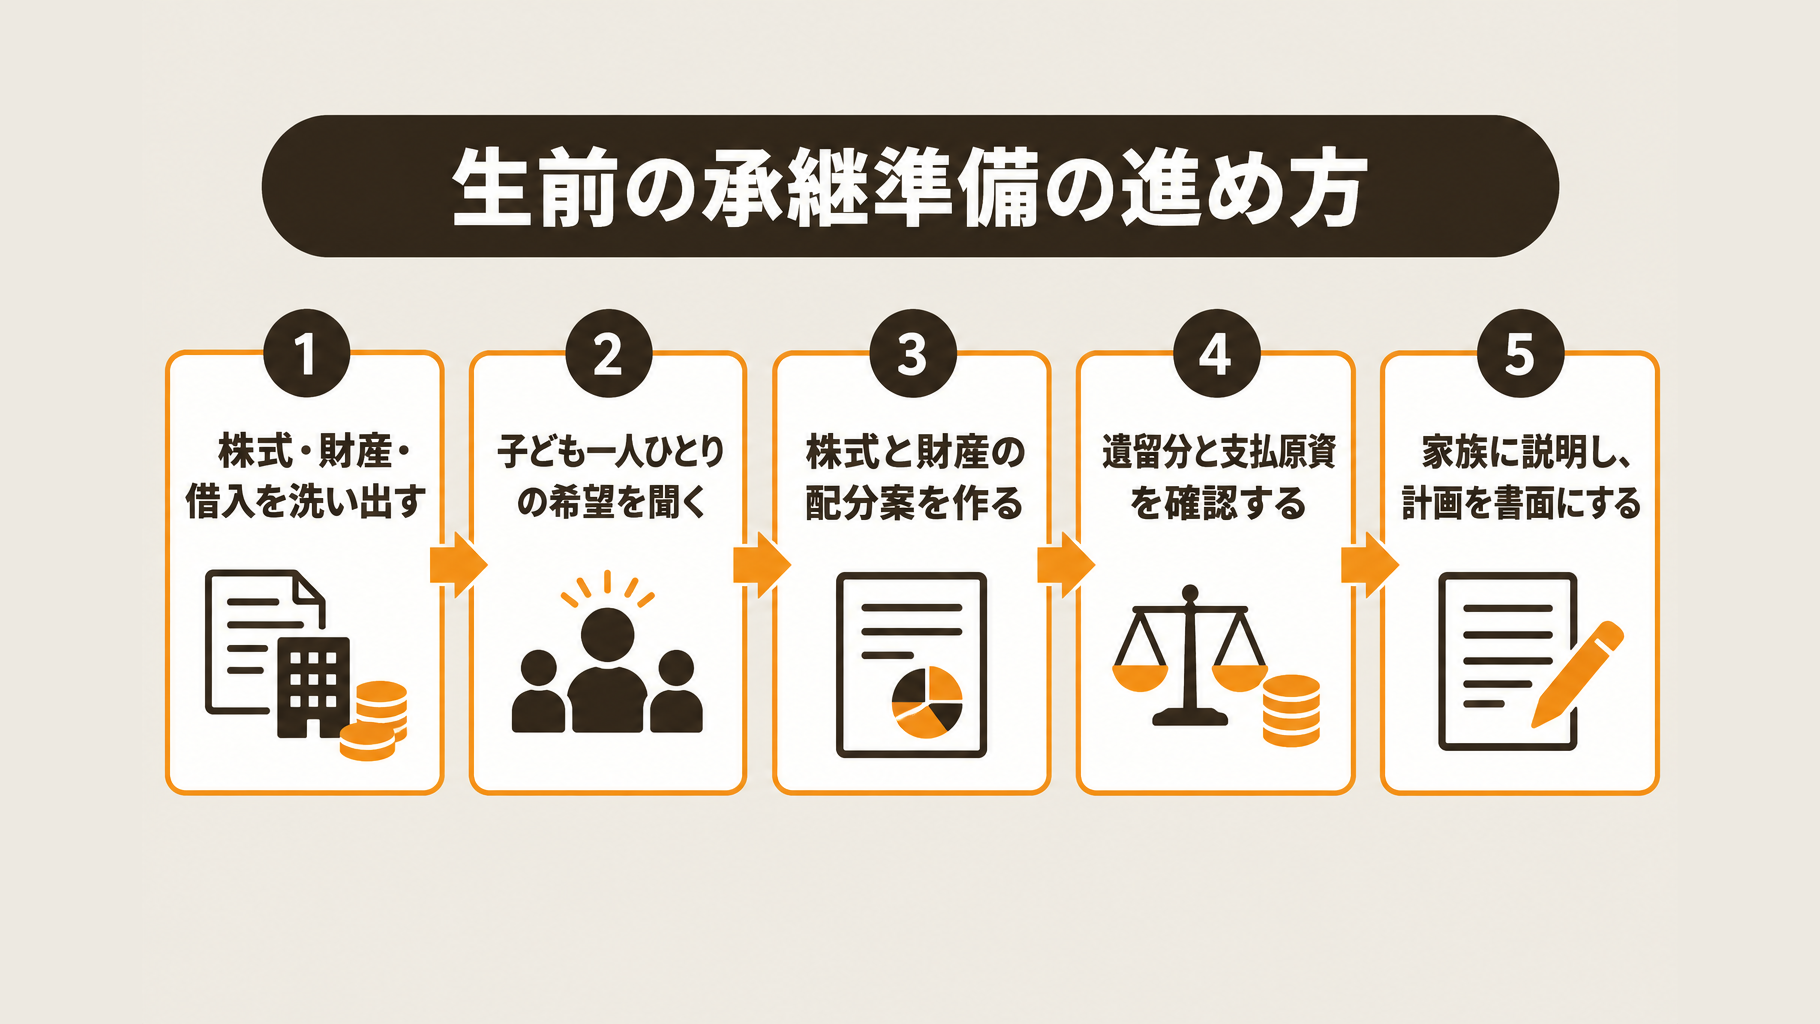
資料の棚卸し、希望の確認、配分案の作成、資金の確認、説明と書面化の順に進めます。経営者の意向だけで案を確定せず、家族の意見と専門家の確認を踏まえて修正しましょう。
- 株主名簿・定款を集め、財産、借入残高、個人保証の内容を一覧にします。
- 後継者には経営を担う意思を、非後継者には希望する財産や配分への不満を確認します。
- 後継者への議決権の集中と、ほかの兄弟への財産配分を組み合わせた案を作ります。
- 遺留分と支払原資を確認し、借入・個人保証について金融機関と調整する事項を洗い出します。
- 専門家を交えて家族に案を説明し、遺言や必要な合意・手続きに落とし込みます。
家族の口約束だけで終わらせず、誰が何を引き継ぎ、いつ手続きを進めるかを承継計画に記載しましょう。親族内承継の計画策定は事業承継・引継ぎ支援センターに相談でき、遺言・合意の法的確認は弁護士、財産配分に伴う税務の確認は税理士などに相談するとよいでしょう。
よくある質問
Q. 兄弟に株式を均等に相続させないと不公平ですか?
株式の均等配分と、財産全体の公平性は別に考えられます。後継者に議決権のある株式を集中させ、ほかの兄弟には現預金や事業に使わない不動産を配分して調整する方法があります。家族の納得を得られる配分について、税理士などに相談するとよいでしょう。
Q. 会社を継がない兄弟にも遺留分はありますか?
先代の子どもとして相続人になる場合は、会社を継がなくても原則として遺留分があります。一方、亡くなった方自身の兄弟姉妹には遺留分がないため、誰から見た「兄弟」なのかを区別する必要があります。
Q. 兄弟から遺留分を請求されたら、株式を渡す必要がありますか?
2019年7月1日以降に開始した相続では、遺留分侵害額の請求は原則として金銭の支払いを求める仕組みであり、株式を当然に渡すものではありません。ただし、後継者の支払資金が不足すると株式などの売却が必要になるおそれがあるため、支払原資も検討しておきましょう。
Q. 兄弟が話し合いに応じない場合はどうすればよいですか?
遺留分に関する民法特例は、遺留分権利者全員と後継者の合意が必要であり、一方的には利用できません。財産配分など、どの点で意見が対立しているかを整理し、弁護士などの第三者へ早めに相談してください。
まとめ
事業承継で兄弟間のトラブルを防ぐには、後継者への議決権集中と、会社を継がない兄弟への財産上の配慮を両立させることが重要です。遺言だけに頼らず、遺留分への対応や支払資金、民法特例の利用可能性も確認しましょう。
まずは先代の存命中に株式と財産を棚卸しし、家族と専門家を交えて承継計画を作りましょう。会社の状況で選べる方法や手続きは変わるため、迷う場合は事業承継・M&Aの支援内容も参考に、税理士など専門家へ相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。