メニュー
2026.11.3
- 事業承継
事業承継税制の特例措置はいつまで?計画提出の期限と見直しの動き
法人版事業承継税制の特例措置は、特例承継計画の提出期限が2027年9月30日、対象となる株式の贈与・相続の期限が2027年12月31日です。事業承継税制の特例措置とは、一定の要件を満たす場合に、後継者が取得した非上場株式などに係る相続税・贈与税の納税が猶予される制度です。
2026年10月時点、計画の提出期間は2018年4月1日から2027年9月30日までです。提出期限は2026年度改正に伴い、従来の2026年3月31日から1年6か月延長されました(国税庁、財務省)。
一方、贈与・相続の対象期間は2018年1月1日から2027年12月31日までの10年間で、計画の提出期限とは異なります。まだ計画を都道府県に提出していない場合は、株式を移す時期だけでなく、先に迎える計画の期限も確認しましょう。
この記事では、期限までに必要な手続きや準備の順番、間に合わない場合の扱いを確認します。特例の利用を検討する際は、自社の状況を税理士などの専門家に相談してください。
期限までに何をすれば特例を使える?
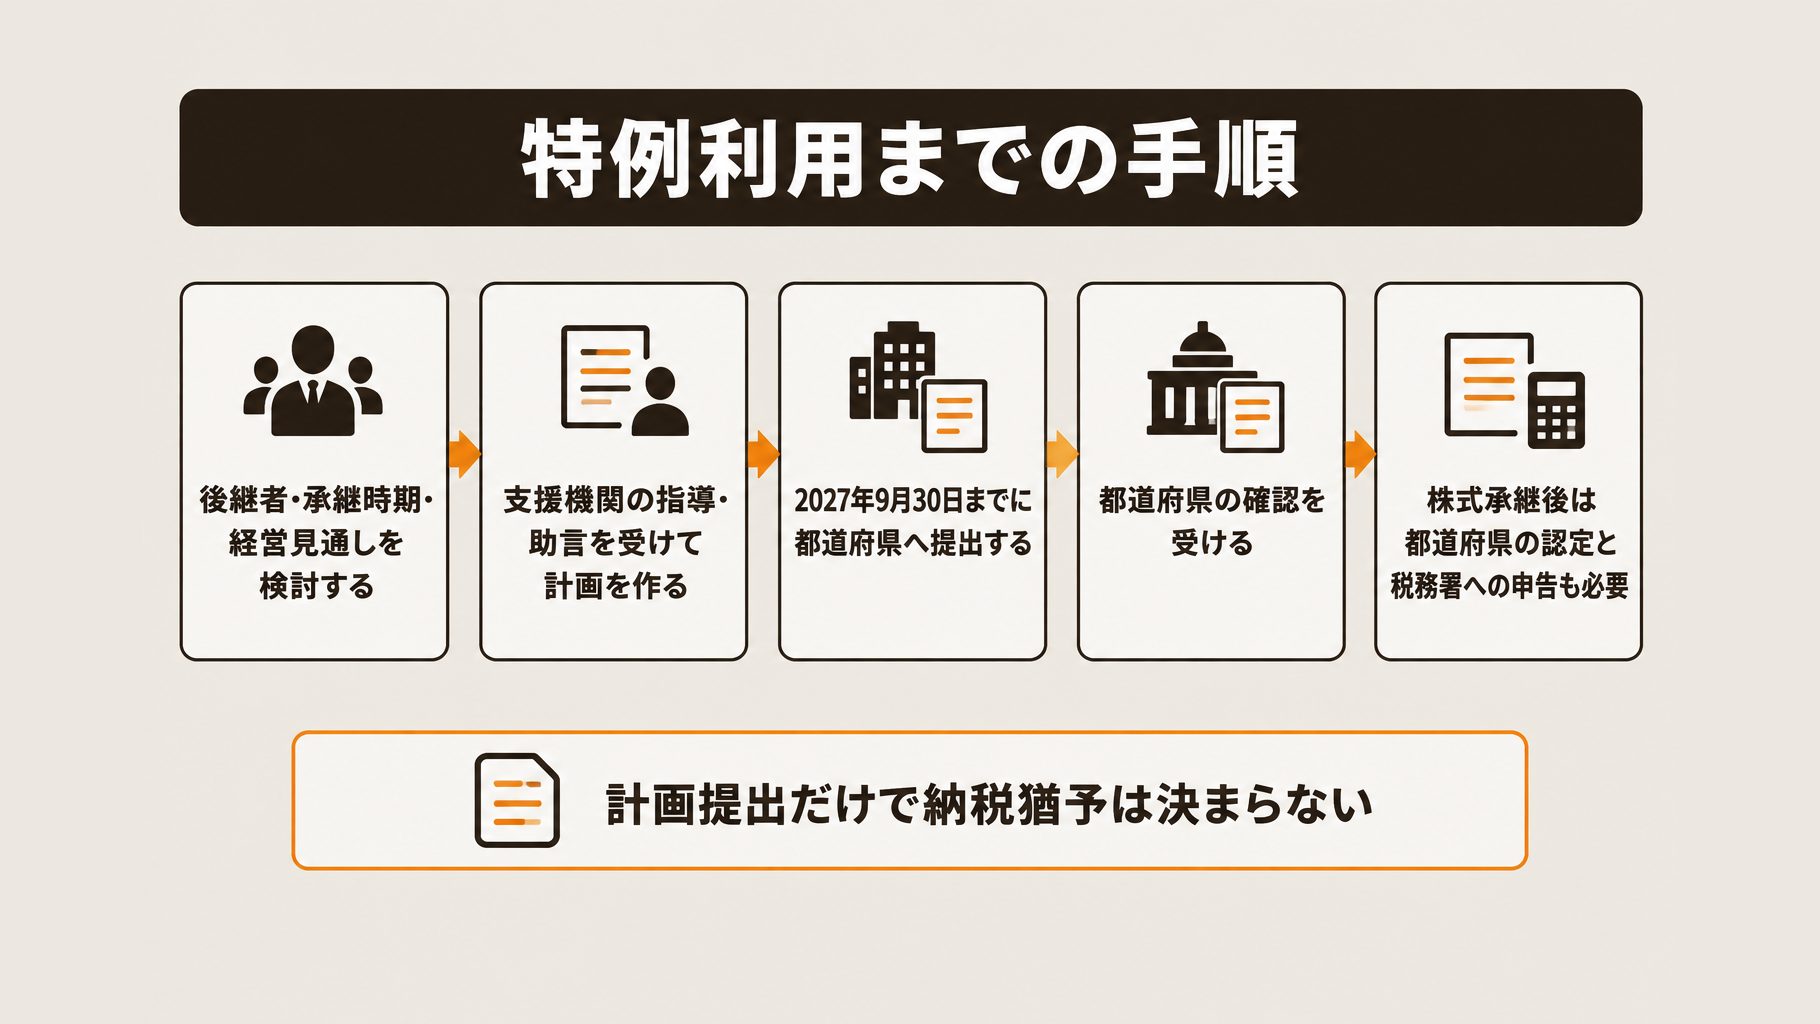
事業承継税制の特例を使うには、期限までに特例承継計画を都道府県へ提出し、確認を受ける必要があります。株式の贈与・相続後には、別途、認定や税務申告も必要です。
特例承継計画を提出し、確認を受ける
2026年10月30日時点では、特例承継計画の提出期限は2027年9月30日です。期限内の提出は特例を利用するための前提であり、提出しないままでは特例を利用できません。
計画の作成に向けて、後継者や承継時期、承継後の経営見通しを検討しましょう。例えば、親族への承継だけでなく、代表者となる親族外の後継者も対象になり得ます。
- 誰を後継者とするか
- いつ株式を承継するか
- 承継後の経営をどう見通すか
計画の作成では、認定経営革新等支援機関の指導・助言を受けます。提出先や手続きは、中小企業庁の案内も確認してください。
計画の提出後も認定と税務申告が必要
計画を提出しても、納税猶予が自動的に決まるわけではありません。株式の承継後、都道府県の認定と税務署への申告を別途行い、要件を満たす必要があります。
納税猶予は、税額が直ちに免除される制度ではありません。対象株式に係る税額はまず猶予され、後継者の死亡など一定の場合に免除されます。納税猶予の条件や取消リスクも確認し、自社での適用について税理士に相談しましょう。
計画の準備から申告まで、どの順番で進める?
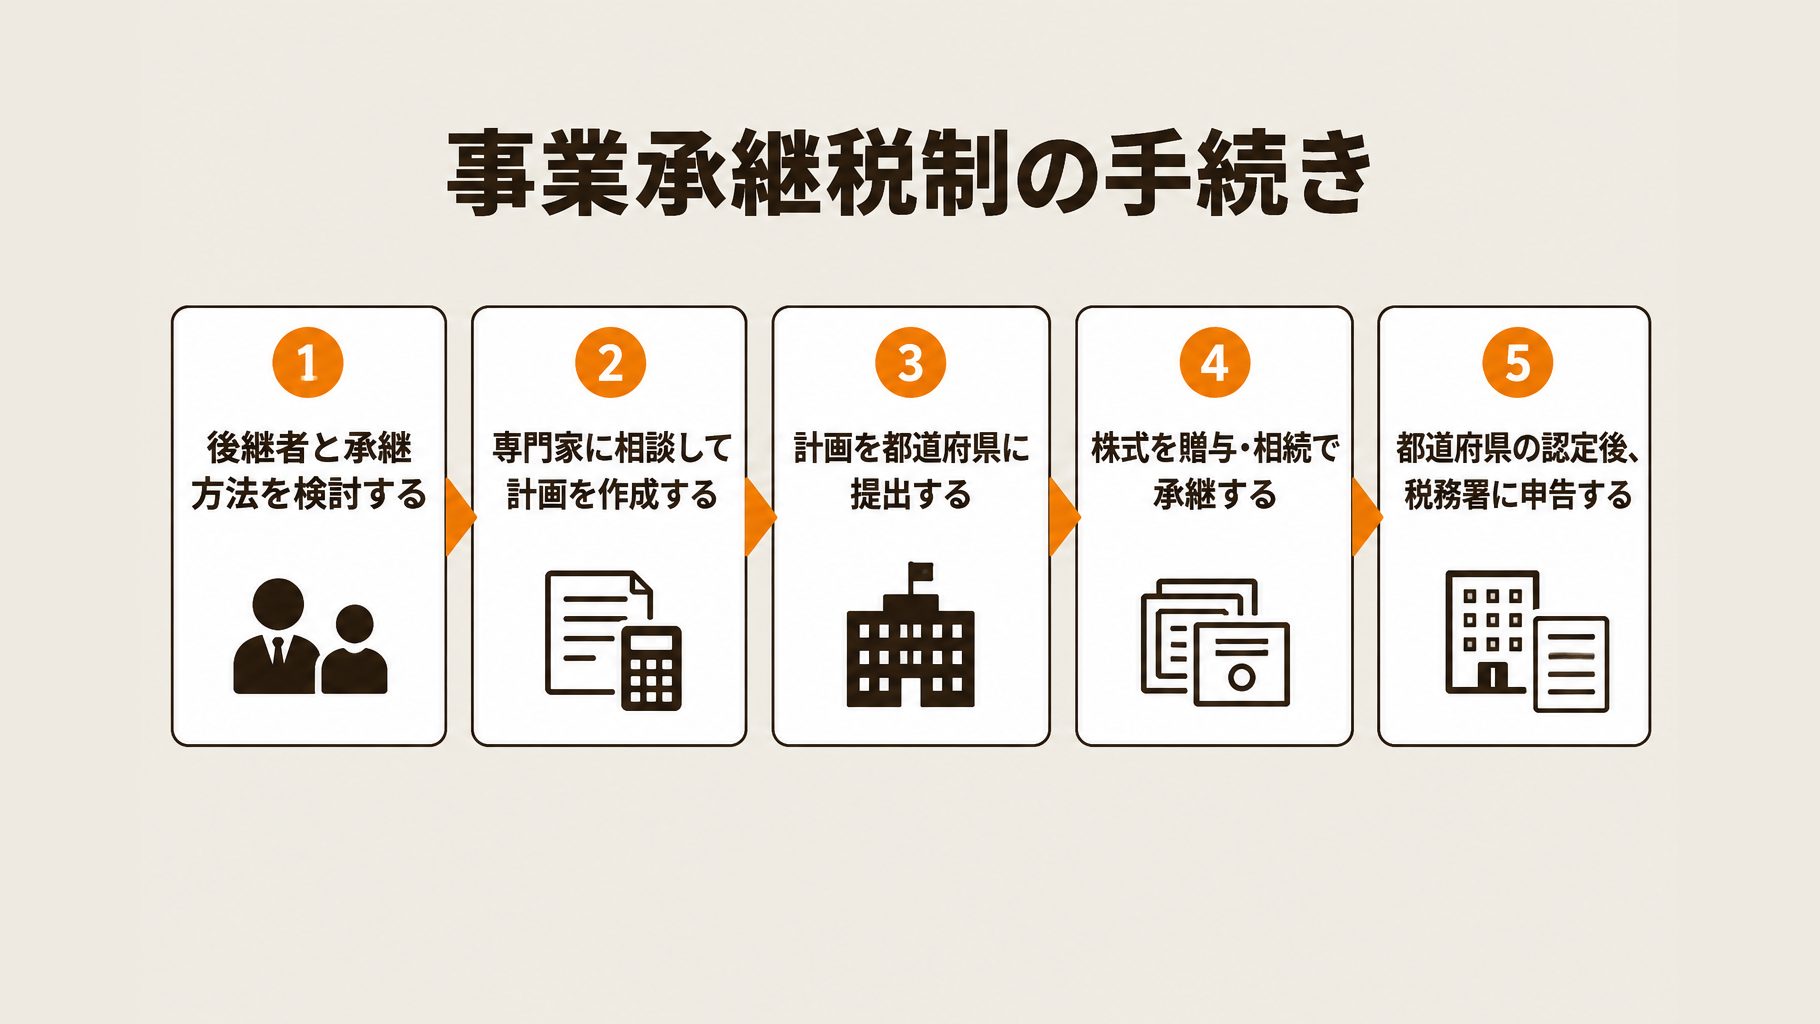
事業承継税制の特例を検討する際は、期限を踏まえて後継者や承継方法を決め、計画の提出、株式の承継、認定・申告の順に進めます。計画を出しただけでは納税猶予は受けられないため、承継後の手続きまで見通して準備しましょう。
| 順番 | 主な手続き |
|---|---|
| 1 | 後継者や承継方法を検討 |
| 2 | 専門家に相談し、計画を作成 |
| 3 | 都道府県に計画を提出 |
| 4 | 株式を贈与・相続で承継 |
| 5 | 都道府県の認定と税務申告 |
まず、親族や従業員のうち誰を後継者とするか、株式を贈与と相続のどちらで引き継ぐかを検討します。承継時期や今後の経営見通しも含め、税理士などに相談しましょう。
次に、認定経営革新等支援機関の指導・助言を受けて特例承継計画を作成し、都道府県に提出して確認を受けます。2026年時点の提出期限は2027年9月30日です。
株式の承継後は、別途、都道府県の認定を受け、税務署に申告します。納税猶予の適用条件も含め、自社が要件を満たすか専門家に確認してください。
東京都産業労働局によると、東京都では2026年8月から計画の電子申請が可能です。期限直前では準備が間に合わない可能性もあるため、提出方法や必要な準備を自治体と専門家に早めに確認しましょう。
今の準備状況に応じて何を確認すべき?
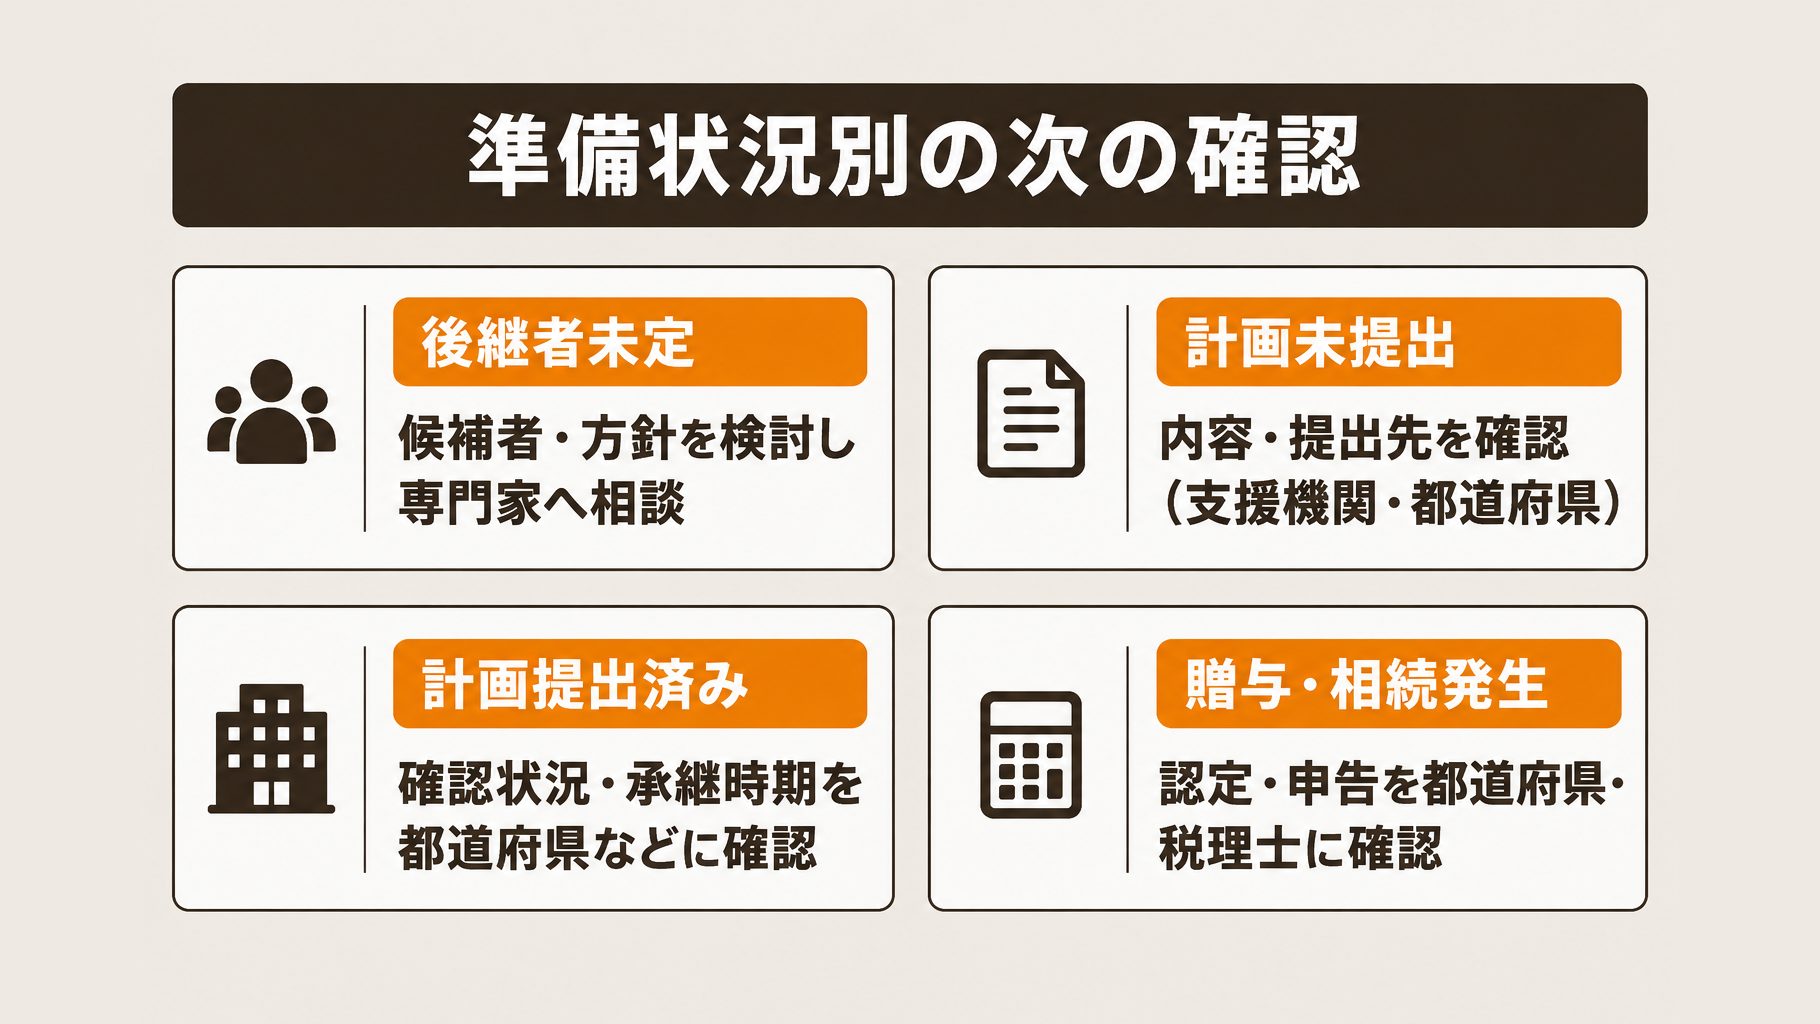
事業承継税制の特例を検討する際は、後継者の決定、計画の提出、株式の承継のうち、どこまで進んでいるかを確認しましょう。準備状況ごとに、次に着手する手続きと相談先が異なります。
| 今の状況 | 次の一手 | 相談先 |
|---|---|---|
| 後継者が未定 | 候補者と承継方針を検討する | 税理士などの専門家 |
| 後継者は決定、計画は未提出 | 計画の内容と提出先を確認する | 認定経営革新等支援機関、都道府県 |
| 計画は提出済み、贈与・相続前 | 計画の確認状況と承継時期を確かめる | 都道府県、税理士 |
| 株式の贈与・相続が発生 | 認定と税務申告の手続きを確認する | 都道府県、税理士 |
後継者が決まっていない場合は、候補者と承継時期、会社の経営見通しを検討し、計画の作成について専門家に相談しましょう。親族だけでなく、従業員など親族外の候補者も検討できます。
後継者は決まったものの計画が未提出の場合は、承継時期や経営見通しを含む計画の内容と、提出先の都道府県を確認します。計画作成には認定経営革新等支援機関の指導・助言が必要なので、期限から逆算して準備を進めましょう。
2026年10月30日時点では、計画の提出期限は2027年9月30日、株式の贈与・相続の対象期間は2027年12月31日までです。提出済みの場合も、都道府県による計画の確認状況と、今後の承継手続きが対象期間内に進められるかを確かめてください。
株式の贈与・相続が発生した場合は、計画の提出とは別に認定と税務申告が必要です。計画を提出しただけで納税猶予が自動的に受けられるわけではないため、納税猶予の適用条件も踏まえ、個別の手続きを税理士などに確認しましょう。
期限に間に合わない場合はどうなる?
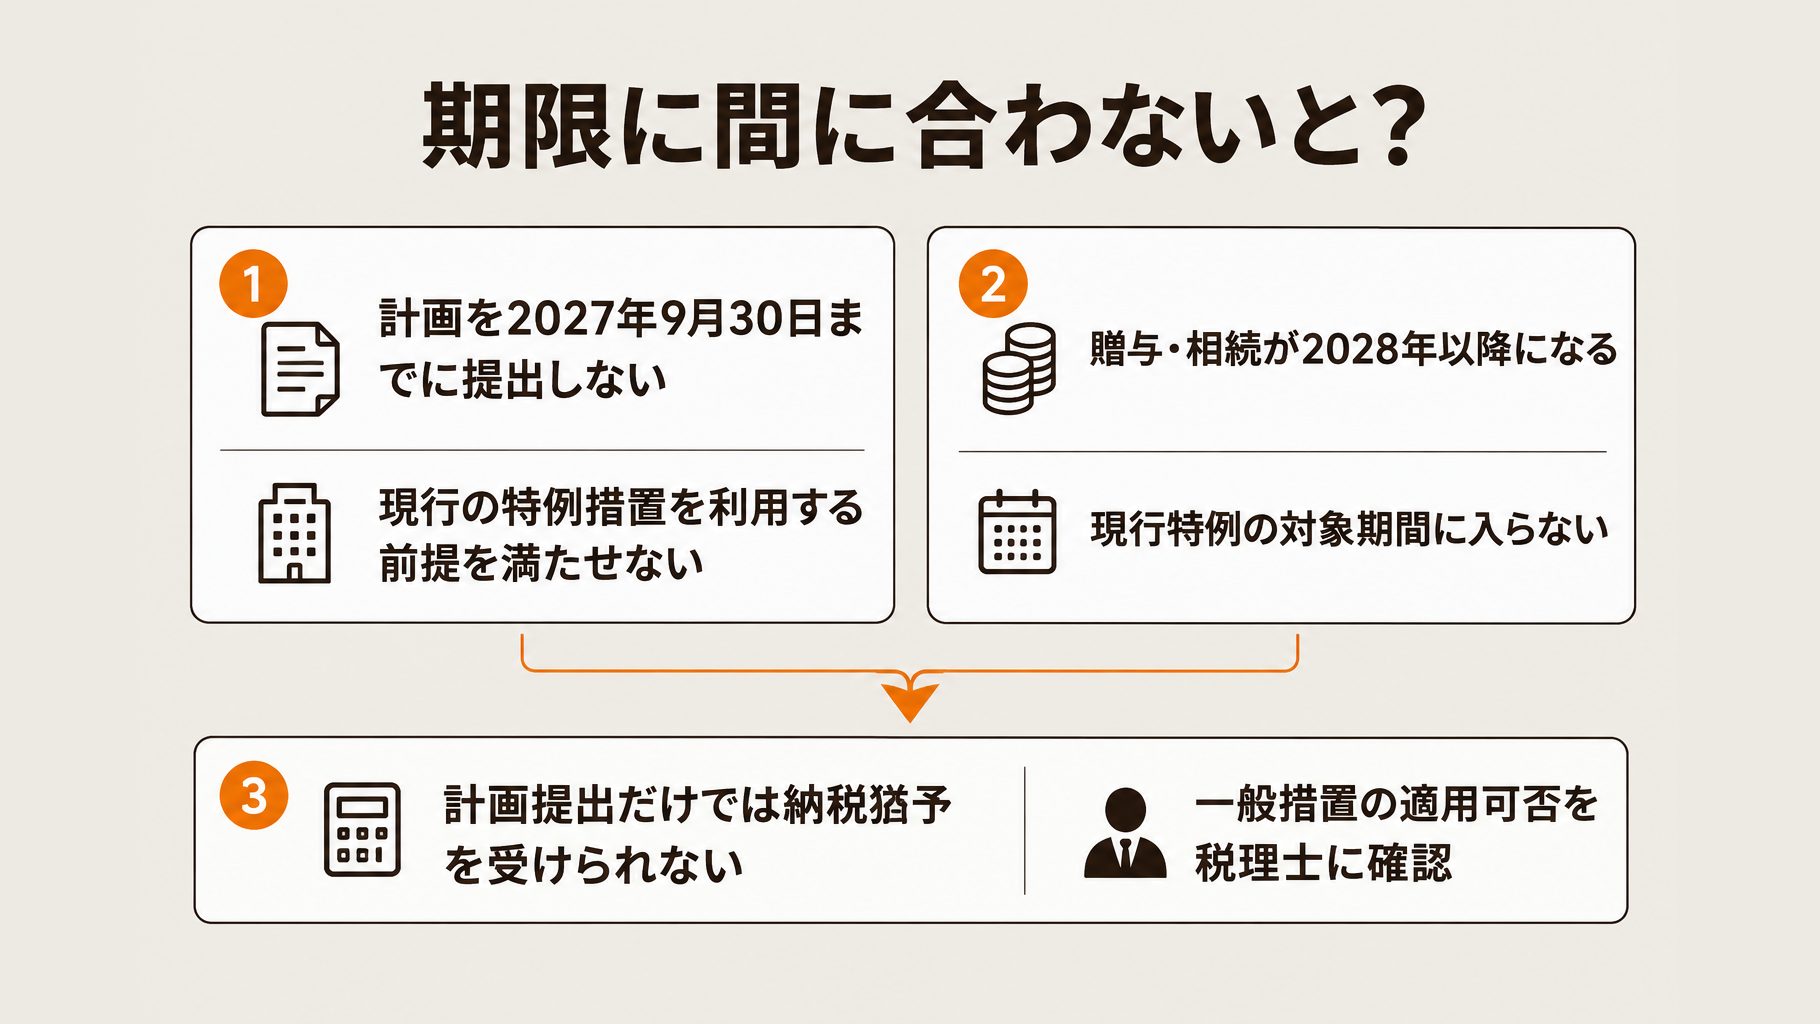
特例承継計画の提出期限、または株式の贈与・相続の対象期間に間に合わない場合、現行の特例措置は利用できません。特例とは別に一般措置もあるため、適用できるかを税理士に確認しましょう。
特例承継計画を期限までに提出しなかった場合
2026年10月時点では、2027年9月30日までに特例承継計画を提出しなければ、現行の特例措置を利用する前提を満たせません。期限内に株式を後継者へ贈与しても、計画を提出していなければ特例の対象にはなりません。
まだ計画を提出していない経営者は、後継者や承継時期の見通しを税理士に伝え、提出に向けた準備を相談してください。計画の提出後も、都道府県の確認や承継後の認定、税務署への申告が別途必要です。
2027年末までに株式の贈与・相続が起きなかった場合
計画を期限内に提出していても、株式の贈与・相続が2028年以降になった場合は、現行の特例措置の対象期間に入りません。国税庁の案内では、特例措置は2018年1月1日から2027年12月31日までの制度とされています。
たとえば、後継者への贈与を予定していても年末までに実行せず、相続も起きなかった場合は、現行特例を前提に承継を進められません。計画の提出だけで納税猶予が受けられるわけではないため、承継時期と併せて納税猶予の条件も確認しましょう。
一般措置は特例措置とは要件が異なります。自社の株式や後継者に適用できるか、税理士へ確認してください。期限後に新制度が使えると決めつけず、最新の税制改正情報も確認することが大切です。
事業承継税制の見直しや延長は決まっている?
2026年10月30日現在、事業承継税制の抜本見直しが要望されていますが、特例措置の恒久化や延長は決まっていません。特例承継計画をまだ提出していない場合は、延長を前提にせず、現行の期限を踏まえて準備する必要があります。
2027年度税制改正に向けた「抜本見直し」の要望
経済産業省は、2027年度に向けて「事業承継税制の抜本見直し」を要望しています。対象税目は相続税・贈与税で、平年度の減収見込額は精査中です。
財務省に掲載された要望資料では、10年間の時限的措置が期限を迎えることに触れています。経済産業省は、現行特例の効果や課題を検証し、申請負担にも留意しながら期限後の制度を検討する方針です。
要望と決定は異なる
税制改正の要望は、制度の変更が決まったことを意味しません。2026年10月30日現在、恒久化、延長、新たな要件はいずれも決定していません。
今後は税制改正大綱と成立した法令を確認し、実際に何が変わるかを見極めましょう。現行の法人版特例では、特例承継計画の提出期限は2027年9月30日です。
自社株の承継を検討している社長は、後継者や承継時期の見通しを整理し、現行制度を利用できるか税理士などの専門家に相談してください。
個人事業主の事業承継も同じ期限?
個人事業主の承継には、法人版とは別の制度があり、期限も分けて確認する必要があります。法人版は非上場株式等、個人版は事業用資産に関する相続税・贈与税の納税猶予制度です。
令和8年度税制改正の大綱では、個人事業承継計画の提出期限を2年6月延長するとされました。これは計画の提出期限に関する内容であり、事業用資産の承継に関する適用期限とは分けて確認してください。
会社を経営する方が自社株を後継者へ移す場合は、法人版の特例を確認します。国税庁の公表情報によると、令和8年4月1日現在の法令等では、法人版の特例承継計画の提出期限は令和9年9月30日です。
個人版を検討する場合は、最新の公的情報で次の事項を確認し、対象資産や手続きについて税理士に相談しましょう。
- 個人事業承継計画の提出期限と提出方法
- 事業用資産の承継に関する適用期限と手続き
よくある質問
Q. 特例承継計画の提出期限は再延長されますか?
2026年10月30日時点では、提出期限の再延長が決まったとはいえません。現在の期限は2027年9月30日ですので、今後の改正情報を確認しながら、計画の準備を進めましょう。
Q. 計画を提出すれば、2027年末以降の承継も特例の対象になりますか?
計画の提出期限と株式の贈与・相続の対象期間は別で、計画を提出しただけでは2027年末以降の承継は対象になりません。国税庁の案内によると、2026年時点の特例措置の対象期間は2027年12月31日までです。
Q. 特例承継計画はオンラインで提出できますか?
東京都では2026年8月から電子申請が可能です。提出先の自治体に申請方法を確認し、計画の内容については税理士などの専門家に相談しましょう。
まとめ
法人版事業承継税制の特例措置には、二つの期限があります。2026年10月時点で、特例承継計画の提出期限は2027年9月30日、対象となる株式の贈与・相続の期限は2027年12月31日です(国税庁)。
計画が未提出の場合は、後継者や承継時期、経営の見通しを検討し、認定経営革新等支援機関の指導・助言を受けて計画を作成しましょう。期限までに都道府県へ提出して確認を受けた後も、承継後の認定や税務申告が必要です。
期限後の制度の見直しや延長は、2026年10月時点では決まっていません。現行制度の利用を考える場合は早めに準備を始め、会社の状況に応じた方法や手続きに迷うときは、事業承継・M&Aの支援内容も参考に、税理士などの専門家へ相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。