メニュー
2026.10.25
会社設立
少額減価償却資産の特例とは?設立直後の法人が使える条件と注意点
読了目安時間:約 9分
目次
少額減価償却資産の特例とは?法人が40万円未満の資産を即時償却できる制度
少額減価償却資産の特例とは、中小企業者等に該当する法人が一定の減価償却資産を取得し、事業で使用した場合に、取得価額の全額をその事業年度の損金に算入できる制度です。設立直後にパソコンや事務机などをまとめて購入した法人では、当期の費用計上額に影響するため、購入時期と単価の確認が欠かせません。
通常、減価償却資産は耐用年数に応じて数年に分けて費用化します。一方、この特例の対象になる資産は、取得した事業年度に取得価額の全額を損金算入できます。法人税の負担を恒久的に減らす制度ではなく、損金算入の時期を早める制度です。
2026年4月1日以後に取得・製作・建設する資産から、対象となる取得価額は1単位当たり40万円未満へ引き上げられました。40万円以下ではないため、取得価額が40万円ちょうどの資産は対象になりません。2026年3月31日までに取得等した資産には、従来の30万円未満という要件が適用されます。
| 取得等した時期 | 1単位当たりの要件 |
|---|---|
| 2026年3月31日まで | 30万円未満 |
| 2026年4月1日以後 | 40万円未満 |
2026年4月1日以後に取得等する資産について、この制度の適用期限は3年延長され、2029年3月31日まで(令和10年度末まで)とされています。期限が近い時期に設備や備品を購入する場合は、購入日だけでなく、その資産を事業で使い始めた時期も確認してください。
本特例には、対象法人の要件や年間の損金算入限度額、申告時の手続きがあります。国税庁の令和8年度法人税関係法令の改正概要も確認し、個別の処理は税理士へ相談すると安心です。
以降では、特例を利用できる法人の条件、対象となる資産の範囲、金額別の処理方法、設立初年度に注意したい上限額と申告手続きを順に確認します。
少額減価償却資産の特例を使える法人の条件
法人が少額減価償却資産の特例を使うには、青色申告書を提出し、中小企業者等の要件を満たす必要があります。設立直後にパソコンや備品を購入した場合でも、青色申告の承認を受けていなければ、この特例は適用できません。
青色申告書を提出する法人であること
この特例の対象は、青色申告書を提出する法人です。設立第1期から適用を受ける予定なら、資産の購入前後を問わず、青色申告承認申請書を期限内に提出しておく必要があります。
設立後に設備やパソコンをまとめて取得していても、青色申告の承認がなければ特例による損金算入はできません。購入予定がある法人は、設立関係の税務届出とあわせて青色申告の手続き状況を確認してください。
資本金1億円以下などの中小企業者要件
代表的な対象法人は、資本金または出資金が1億円以下の法人です。資本金または出資金がない法人は、常時使用する従業員数が1,000人以下であることが求められます。
| 区分 | 主な要件 |
|---|---|
| 資本がある法人 | 資本金・出資金が1億円以下 |
| 資本がない法人 | 常時使用従業員が1,000人以下 |
ただし、資本金が1億円以下でも、大規模法人との資本関係によって対象外になる場合があります。例えば、1つの大規模法人に発行済株式等の2分の1以上を保有される法人、複数の大規模法人に3分の2以上を保有される法人などは、中小企業者に該当しない可能性があります。
従業員数・グループ関係も確認する
2026年4月1日以後に取得等する資産については、常時使用する従業員が400人を超える法人は特例の対象外です。従来は500人超が除外基準でしたが、2026年4月から要件が厳しくなりました。
資本金が小さくても、従業員数や大企業グループとの資本関係によって適用できないことがあります。事業拡大中の法人やグループ会社は、登記上の資本金だけで判断せず、従業員数と株主構成も確認しましょう。
通算法人・高所得法人の除外
通算法人は、この特例を利用できません。また、基準年度の所得金額をもとに算定した所得が年15億円を超える適用除外事業者も、中小企業者に該当していても対象外です。
設立直後の小規模法人では該当しにくい要件ですが、制度上の判定項目です。適用可否に迷う場合は、国税庁の案内を確認し、資本関係や所得判定を含めて税理士へ相談するとよいでしょう。
- 青色申告承認申請書を期限内に提出したか
- 資本金または出資金が1億円以下か
- 大規模法人による株式保有がないか
- 常時使用する従業員が400人以下か
- 通算法人・適用除外事業者に該当しないか
どの資産が対象?パソコン・ソフトウェア・中古品は使える?
法人が少額減価償却資産の特例を使う際は、2026年4月1日以後に取得・製作・建設した1単位当たり40万円未満の減価償却資産が対象です。パソコンや備品だけでなく、業務用ソフトウェア、中古の機械・備品も、要件を満たせば対象になり得ます。
取得価額は、資産を通常どの単位で取引するかにより判定します。設立直後に備品をまとめて購入した場合は、請求書の金額だけでなく、個々の資産が独立して使用できるかも確認してください。
対象になる主な資産は?
事業で使用する有形・無形の減価償却資産は、40万円未満であれば対象となる可能性があります。新品に限られず、中古で購入した機械装置や備品も対象です。
- パソコン、タブレット、複合機、プリンター
- 机、椅子、キャビネット、応接セット
- 工具、器具備品、機械装置
- 業務用ソフトウェア、特許権、商標権
- 中古の機械・備品
所有権移転外リースであっても、税務上、賃借人が取得したものとして扱われる一定のリース資産は対象になり得ます。資産の区分や契約内容によって取扱いが変わるため、リース契約書も確認が必要です。
1単位の取得価額はどう判定する?
取得価額は、原則として通常1単位として取引される単位ごとに判定します。パソコン本体と外付けモニターなどを別々に購入し、それぞれ独立して使用できるなら、通常は各資産ごとに判定します。
机と椅子を複数まとめて購入しても、通常は机1台、椅子1脚などの単位で考えます。一方、ソフトウェアの導入費用や初期設定費用は、ソフトウェアの取得に必要な費用として取得価額に含まれる場合があるため、見積書・請求書の内訳を保存しておきましょう。
請求書を分けても、実質的に一体で使用する資産と判断されれば、合算した金額で判定される可能性があります。40万円未満に収める目的だけで形式的に分割購入する方法は避けるべきです。
対象外になりやすい資産・支出は?
貸付けの用に供した資産は、原則として特例の対象外です。ただし、主要な事業として行う貸付けに使う資産は、例外として対象になり得ます。詳細は国税庁の案内で確認してください。
既存資産の修理や改良にかかる資本的支出も、原則としてこの特例の対象ではありません。支出が修繕費、新たな資産の取得、資本的支出のいずれに当たるかは内容により判断が分かれるため、金額が大きい工事や設備更新は、処理前に税理士へ相談することをおすすめします。
10万円・20万円・40万円未満では何が違う?処理方法の比較
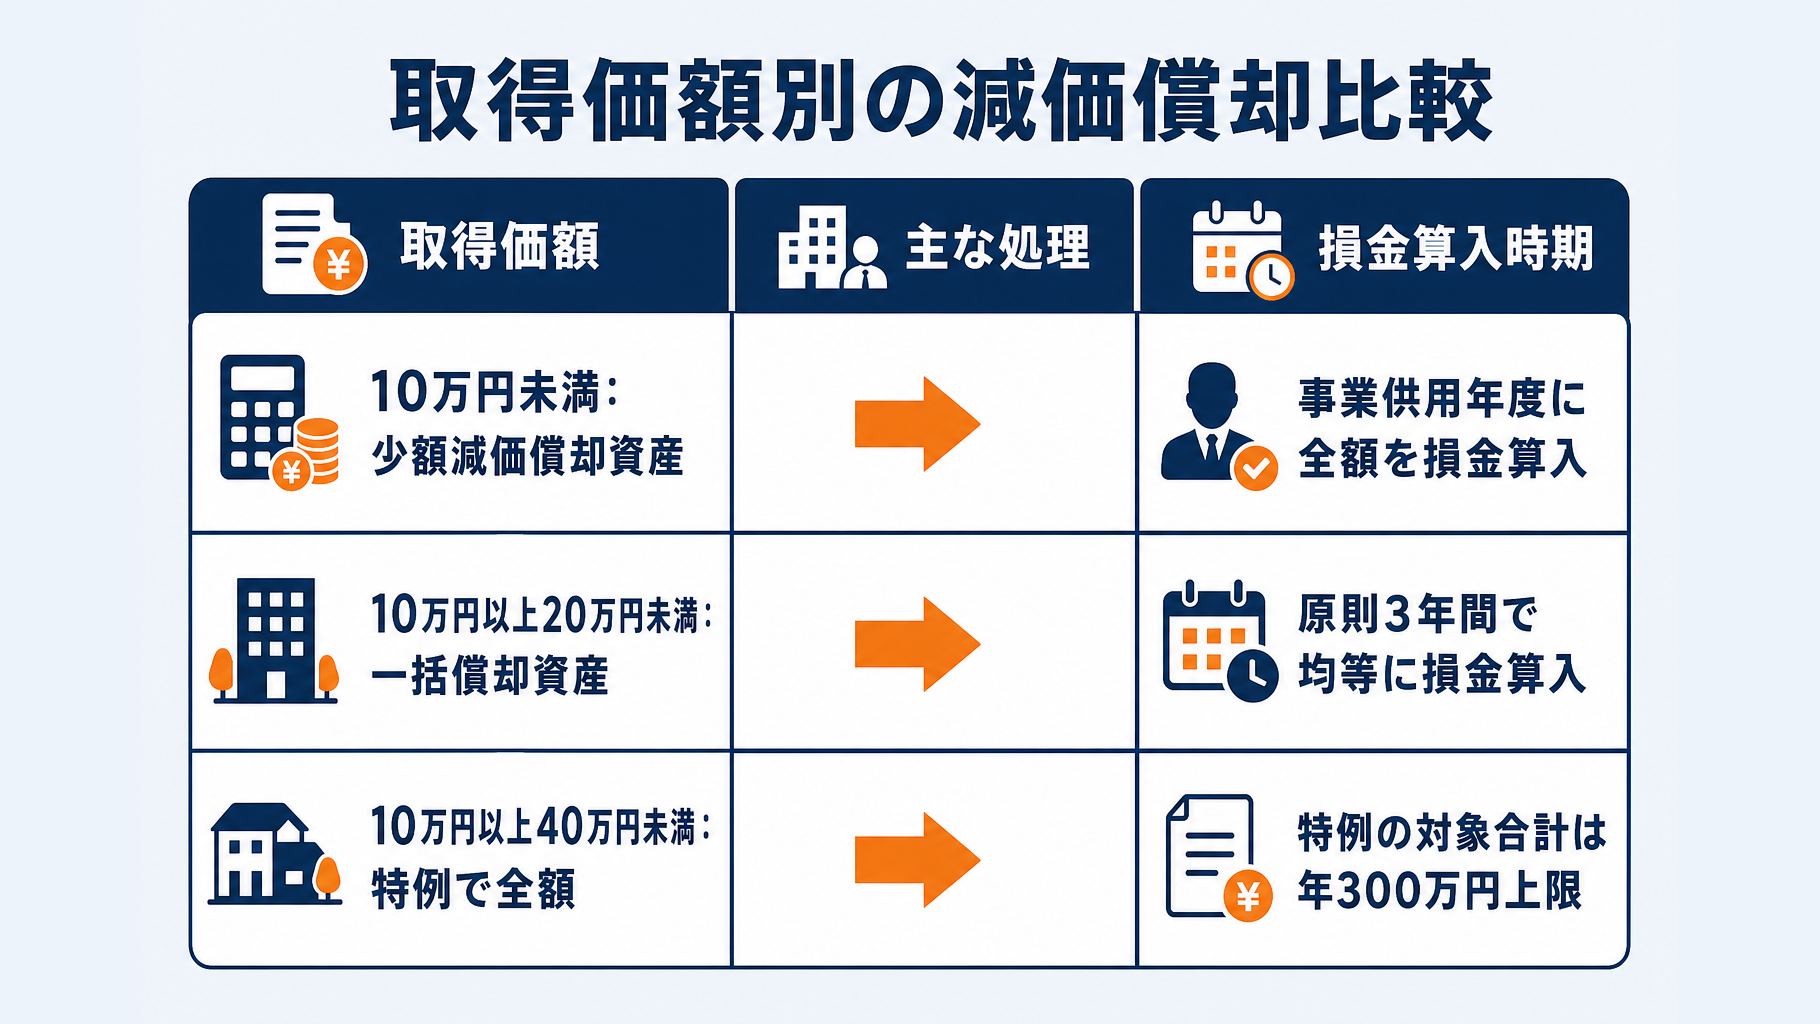
取得価額により、資産を購入した年度に全額を損金にするか、数年に分けて償却するかが変わります。2026年4月1日以後に取得等した資産では、一定の法人は1単位40万円未満まで特例の対象になりました。
| 取得価額 | 主な処理 | 損金算入の時期 | 年300万円上限 |
|---|---|---|---|
| 10万円未満 | 少額減価償却資産 | 事業供用年度に全額 | 対象外 |
| 10万円以上20万円未満 | 一括償却資産 | 原則3年間で均等 | 対象外 |
| 10万円以上40万円未満 | 少額減価償却の特例 | 事業供用年度に全額 | 対象 |
| 40万円以上 | 通常の減価償却 | 耐用年数に応じる | 対象外 |
10万円未満の減価償却資産は、損金経理を行えば、原則として使用を開始した事業年度に取得価額相当額を損金算入します。この区分は法人向けの少額減価償却資産の特例ではないため、年間300万円の上限には含まれません。
10万円以上20万円未満の資産は、一括償却資産として取得価額の3分の1ずつを原則3年間で均等償却する方法を選べます。同じ資産について、後述の少額減価償却資産の特例と重複して適用することはできません。
10万円以上40万円未満の資産は、要件を満たす法人であれば、特例により事業供用年度に全額を損金算入できます。対象資産の取得価額合計には1事業年度当たり300万円の上限があるため、設立直後にパソコンや事務用備品をまとめて取得した場合は合計額を確認してください。国税庁の2026年度改正概要では、2026年4月1日以後に取得等する資産の単価要件が40万円未満へ改正されています。
一括償却資産と特例は、どちらを選ぶべきですか?
当期の利益を圧縮したい法人は、全額を当期の損金にできる少額減価償却資産の特例を検討する余地があります。一方、年間300万円の枠を使い切りそうな場合や、費用を3年間に分けたい場合は、一括償却資産が選択肢になります。
たとえば、取得価額が20万円未満の資産は、一括償却なら原則として毎期3分の1を損金にします。特例を選ぶ場合は当期に全額を損金算入しますが、その資産の取得価額は年300万円の上限額に含まれます。
- 当期の利益見込みと、当期に計上したい損金額を確認する
- 40万円未満の対象資産の合計額が上限内か確認する
- 同一資産に一括償却と特例を重ねていないか確認する
- 設備投資に関する他の優遇税制の適用予定を確認する
特別償却や税額控除と併用できますか?
少額減価償却資産の特例は、租税特別措置法上の特別償却、税額控除、圧縮記帳との重複適用はできません。設備投資に別の優遇税制を使える可能性がある場合は、特例を選ぶ前に比較が必要です。
購入年度に全額を損金算入できても、他制度の税額控除等より有利になるとは限りません。
購入予定の設備が他の優遇税制の対象となるか、当期と将来期の利益見込みをどう見込むかによって、有利な処理は変わり得ます。取得前または申告書を作成する前に、税理士へ資産ごとの処理方法を確認すると安心です。
年間300万円の上限はいくら?設立初年度の月割り計算
少額減価償却資産の特例で損金算入できる取得価額の合計額は、1事業年度当たり300万円までです。この金額は資産1件ごとの上限ではなく、その事業年度に特例を適用する資産の合計額で判定します。
上限を超えた部分まで即時に損金算入できるわけではなく、原則として通常の減価償却などで処理します。購入前に、当期に特例を使う予定のパソコン、ソフトウェア、備品などを合計して確認してください。
設立初年度は300万円を月数で割り戻します
設立初年度など、事業年度が12か月に満たない法人の上限額は、300万円×事業年度の月数÷12で計算します。1か月未満の端数が生じる場合は、1か月として数えます。
したがって、決算月までの期間が短い法人は、年間300万円をそのまま使えません。設立日と決算月を確認し、当期の月数に応じた限度額を設備購入計画に反映させる必要があります。
| 事業年度の月数 | 計算式 | 当期の上限額 |
|---|---|---|
| 4か月 | 300万円×4÷12 | 100万円 |
| 6か月 | 300万円×6÷12 | 150万円 |
| 7か月 | 300万円×7÷12 | 175万円 |
| 12か月 | 300万円×12÷12 | 300万円 |
年間上限は、短期事業年度では月割りとなります。国税庁の少額減価償却資産の取得価額の損金算入の特例も確認してください。
4か月の設立初年度で購入する場合の計算例
設立初年度が4か月の法人では、特例の上限は100万円です。ノートパソコン30万円を2台で60万円、会計ソフト25万円、複合機15万円を購入した場合、合計100万円となり上限内に収まります。
この状態で30万円の機械を追加導入すると、特例を使う資産の合計は130万円となります。上限を超える30万円分は、特例による即時の損金算入の対象にできないため、事前に処理方法を検討しましょう。
- 設立日から決算日までの月数を数える
- 300万円を月割りして当期上限を算出する
- 特例を使う予定の資産を取得価額で合計する
- 上限超過分の減価償却方法を確認する
高額な設備投資を予定している場合は、購入時期や決算月によって当期に即時損金算入できる額が変わります。他の優遇税制も含めた判断が必要になることがあるため、購入契約や取得の前に税理士へ相談することをおすすめします。
少額減価償却資産の特例を使うための経理・申告手続き
特例を適用するには、対象資産を事業で使い始めた事業年度に損金経理し、法人税の確定申告で所定の明細書を添付します。購入日だけで判断せず、使用開始日、会計処理、申告書への記載をそろえて管理してください。
事業で使い始めた年度に損金経理する
対象資産は、取得しただけでは足りず、事業の用に供した事業年度に損金経理する必要があります。期末にパソコンや備品を購入しても、設置や利用開始が翌期であれば、当期に特例を適用できるかは慎重な確認が必要です。
会計上は、消耗品費などの費用として処理するケースがあります。ただし、勘定科目の名称だけで判定されるものではなく、取得価額、使用開始時期、損金経理の事実など、税務上の要件を満たしていることが求められます。
確定申告で別表十六(七)を添付する
法人税の確定申告では、別表十六(七)「少額減価償却資産の取得価額に関する明細書」を添付します。帳簿で費用計上しただけでは申告手続きが完了しないため、対象資産を申告書上でも明らかにします。
税理士へ電子申告を依頼する場合も、対象資産の一覧を決算前から共有しておくことが必要です。購入日、使用開始日、取得価額、内容が分かる領収書・請求書などを整理し、どの資産に特例を適用するかを伝えてください。
- 購入日と事業で使い始めた日を記録する
- 請求書、領収書、契約書などを保存する
- 対象資産ごとの取得価額と内容を一覧化する
- 別表十六(七)への記載対象を税理士と確認する
税込経理・税抜経理による判定額を確認する
1単位当たり40万円未満かどうかは、消費税の経理方式により判定額が変わる場合があります。税込経理方式では原則として税込金額、税抜経理方式では原則として税抜金額で判定します。
免税事業者や簡易課税制度を選択している法人では、消費税の処理が異なるため、購入後ではなく購入前に確認するほうが安全です。2026年4月1日以後に取得等する資産は40万円未満が基準ですが、適用可否は国税庁の改正概要も参照し、最終的には税理士へ相談してください。
設立直後の法人が失敗しないための注意点と確認チェックリスト
設立直後にパソコンや備品をまとめて購入した法人は、取得価額だけで判断せず、法人の要件、事業年度の長さ、経理処理、申告書への添付までを一連で確認してください。要件を満たしていても、期限や申告手続きに漏れがあると、即時に損金算入する取扱いを受けられない場合があります。
2026年4月1日以後に取得・製作・建設する資産は、1単位当たり40万円未満が対象です。古い解説の「30万円未満」を前提にしたり、40万円ちょうどの資産まで対象と考えたりしないよう注意が必要です。制度改正の内容は国税庁の改正概要でも確認できます。
設立初年度に起こりやすい見落とし
設立初年度は、年間300万円の上限を満額使えるとは限りません。事業年度が1年未満なら、上限は月割りとなるためです。例えば4か月の事業年度では100万円、7か月では175万円が上限となります。
また、青色申告承認申請書を期限までに提出していない、購入日だけを見て事業供用日や損金経理の時期を確認していない、申告時に別表十六(七)を添付し忘れる、といったミスも起こり得ます。他の特別償却や税額控除と重複して適用しないことも確認してください。
購入時ではなく、決算・申告まで含めて要件を満たしているかを確認することが必要です。
適用前の最終チェックリスト
- 青色申告書を提出する法人であり、青色申告承認申請書を期限内に提出している
- 中小企業者等の要件を満たし、常時使用する従業員数が400人以下である
- 資産1単位当たりの取得価額が40万円未満である
- 貸付用資産など、対象外となる資産に該当しない
- 対象資産の合計額が年間300万円、および設立初年度の月割り上限を超えていない
- 事業の用に供した事業年度に損金経理を行う
- 法人税申告書に別表十六(七)を添付する
資産の単位をどこで区切るか、修理費ではなく資本的支出に当たるか、消費税を含めた取得価額で判定するかは、取引内容や経理方式によって判断が分かれます。他制度との比較も含め、購入前または決算前に税理士へ確認するとよいでしょう。
特に設立初年度は、税務届出、会計処理、法人税申告が重なります。設備投資の処理や設立初年度の申告に不安がある方は、法人税務に詳しい税理士へご相談ください。
あわせて確認したい記事
よくある質問
Q. 少額減価償却資産の特例は、40万円ちょうどのパソコンにも使えますか?
2026年4月1日以後に取得等する資産は、1単位当たり40万円未満が対象です。そのため、取得価額が40万円ちょうどの資産は対象になりません。なお、2026年3月31日までに取得等した資産には、30万円未満の要件が適用されます。
Q. 設立したばかりの法人でも、少額減価償却資産の特例を利用できますか?
設立直後の法人でも、青色申告書を提出し、中小企業者等の要件を満たせば利用できる可能性があります。青色申告の承認を受けていない場合は適用できないため、青色申告承認申請書を期限内に提出しているか確認が必要です。
Q. 少額減価償却資産の特例には年間の上限がありますか?
特例で損金算入できる対象資産の取得価額の合計額は、1事業年度当たり300万円までです。設立初年度など事業年度が12か月未満の場合は、300万円を事業年度の月数で割り戻して計算します。
Q. パソコンと外付けモニターを別々に購入した場合、取得価額は合算されますか?
パソコン本体と外付けモニターを別々に購入し、それぞれ独立して使用できる場合は、通常は各資産ごとに判定します。ただし、実質的に一体で使用する資産と判断される場合は合算して判定される可能性があるため、形式的な分割購入は避けるべきです。
Q. 特例を使うために、法人税申告で必要な手続きはありますか?
対象資産を事業で使い始めた事業年度に損金経理し、法人税の確定申告で別表十六(七)を添付する必要があります。購入日だけでなく使用開始日も記録し、請求書や領収書などの資料を保存しておくことが大切です。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。