メニュー
2026.09.15
会社設立
会社設立初年度の決算・申告ガイド|期限と赤字時の注意点
読了目安時間:約 8分
目次
導入文
会社設立の初年度決算では、設立直後から最初の申告期限を見据えて準備することが重要です。初年度決算とは、設立日から定款で定めた最初の決算日までの取引を締め、会社の財政状態や経営成績を確定する手続きです。
初年度は12か月より短い事業年度になりやすく、通常年度より帳簿整理や申告準備に使える期間が限られます。最初の決算日や申告期限が分からず、不安を感じる経営者も少なくないでしょう。
赤字で法人税額が生じない場合でも、法人税の確定申告や法人住民税の均等割の申告・納付が必要になることがあります。無申告を避けるため、利益が出ていない会社も期限と必要な手続きを確認しなければなりません。
この記事では、「会社設立 初年度 決算」で押さえたい事業年度の期間、決算後の申告・納付期限、帳簿・書類・届出の準備、赤字時の注意点を、設立から初回申告までの時系列に沿って解説します。なお、税率、地方税の届出期限、均等割額は所在地や法人規模によって異なるため、2026年9月6日時点の情報を基準に、最終的には所轄官庁や税理士へご確認ください。
会社設立初年度の決算期間はいつからいつまで?
会社設立後、初年度の決算期間は、原則として設立登記日から定款で定めた最初の決算日までです。個人事業のように必ず1月1日から始まるわけではなく、設立前の準備期間は法人の事業年度そのものには含まれません。
初年度の事業年度はどのように決まる?
株式会社・合同会社とも、最初の事業年度の開始日は原則として設立登記日です。事業年度は定款などで定めた会計期間に基づき、法人税法上は原則1年以内とされます。
たとえば、設立日が2026年10月15日、決算日が3月31日なら、第1期は次のようになります。
| 設立日 | 決算日 | 第1期の期間 |
|---|---|---|
| 2026年10月15日 | 2027年3月31日 | 2026年10月15日~2027年3月31日 |
このように、初年度が必ず12か月になるわけではありません。設立日と決算日の組み合わせによっては、数か月だけの短い事業年度になります。
決算月を決めるときは何に注意する?
決算月は任意に設定できますが、初年度の長さだけでなく、経理作業を進めやすい時期かどうかも確認します。会社設立の初年度決算に向け、次の要素を踏まえて選ぶと実務負担を調整しやすくなります。
- 繁忙期と決算作業が重ならないか
- 納税に備えた資金繰りが可能か
- 棚卸しや在庫管理を行いやすいか
- 税理士へ余裕を持って依頼できるか
設立直後を決算日にすると、決算・申告や青色申告に向けた準備期間が極端に短くなるため注意が必要です。決算期は後から変更できますが、定款変更や税務署・自治体への異動届などが必要になる場合があります。
事業計画や資金繰りへの影響もあるため、設立前に決算月を慎重に検討し、変更手続きも含めて税理士などの専門家へ確認すると安心です。
初年度の決算・申告・納税期限はいつ?早見表
会社設立後、初年度の決算に伴う税務申告・納付は、原則として事業年度終了後2か月以内です。ただし、税目ごとに申告先が異なり、青色申告承認申請書はさらに早い期限となる場合があります。
| 税目・手続き | 期限 | 提出・納付先 |
|---|---|---|
| 法人税・地方法人税 | 終了日の翌日から2か月以内 | 税務署 |
| 法人事業税・特別法人事業税 | 終了日から2か月以内 | 都道府県 |
| 法人住民税 | 終了日から2か月以内 | 都道府県・市町村 |
| 消費税 | 課税期間終了後2か月以内 | 税務署 |
| 青色申告承認申請書 | 早い期限の前日まで | 税務署 |
法人税・地方法人税の期限は、単に「決算日から2か月後」ではなく、正確には事業年度終了日の翌日から2か月以内です。消費税は、課税事業者である場合に課税期間終了後2か月以内に申告・納付します。
青色申告承認申請書は、設立日から3か月を経過する日と初年度終了日のうち、早い日の前日までに提出します。初年度が短い会社は期限が早く到来するため、設立直後に確認しておく必要があります。
3月31日決算の申告期限はいつですか?
3月31日決算なら、申告・納付期限は原則5月31日です。たとえば2027年3月31日に初年度が終了する場合、法人税や地方税などは原則として2027年5月31日までに手続きします。
期限が土日祝日などに当たる場合は、原則として翌開庁日になります。東京23区内では、法人事業税、法人都民税、市町村民税相当分を東京都へまとめて申告しますが、地方税の申告先や届出期限は所在地の自治体にも確認してください。
申告期限は延長できますか?
定款の定めなどにより2か月以内に定時株主総会を開催できない常況がある場合、申請により法人税の申告期限を延長できます。通常の法人では、延長後は一般に事業年度終了後3か月以内となり、地方税にも別途手続きが必要です。
申告期限を延長しても、納税資金の負担がなくなるわけではありません。法定期限後の納付には利子税や延滞金などが生じる可能性があるため、見込納付の要否と金額を税理士や提出先へ確認してください。
会社設立初年度の決算では何をする?必要な作業と書類
会社設立初年度の決算では、決算日までの取引と残高を確定し、決算整理を行ったうえで計算書類・税務申告書を作成します。帳簿の数字だけで処理せず、請求書や通帳などの証憑と照合することが重要です。
決算日までに確認・整理する項目は?
まず、売上・仕入・経費の入力漏れがないか確認し、領収書、請求書、通帳、クレジットカード明細と帳簿を照合します。特に預金残高と会計帳簿の一致を確認し、不一致があれば未入力や二重計上を調べます。
- 売掛金・買掛金・未収入金・未払金の相手先別残高を確定する
- 役員貸付金・役員借入金の発生理由と残高を確認する
- 商品、製品、原材料、貯蔵品、現金を棚卸しする
- 固定資産台帳を確認し、減価償却費を計上する
- 前払費用・前受収益・未払費用を適切な事業年度へ配分する
- 回収不能となる可能性がある債権を確認する
設立登記費用や定款作成費用は、創立費・開業費として処理するか、費用計上するかを検討します。法人設立前の支出も、領収書と実際の支払者を確認し、法人の費用にできるか個別に判断する必要があります。
初年度決算で作成する書類は?
会社設立初年度の決算では、会社法上の計算書類と、国税・地方税の申告に必要な書類を作成します。株式会社では、作成した計算書類について株主総会などで承認を受ける流れとなります。
| 区分 | 主な書類 |
|---|---|
| 計算書類 | 貸借対照表、損益計算書 |
| 計算書類 | 株主資本等変動計算書、個別注記表 |
| 国税 | 法人税・地方法人税申告書 |
| 地方税 | 法人事業税・法人住民税申告書 |
| 消費税 | 課税事業者の消費税申告書 |
| 添付書類 | 勘定科目内訳明細書、法人事業概況説明書 |
創立費や設立前支出、回収困難な債権は、事実関係によって税務上の処理が変わり得ます。初回決算で判断に迷う場合は、証憑や契約書をそろえて税理士へ確認すると安心です。
設立から初回申告まで、実務はどの順番で進める?
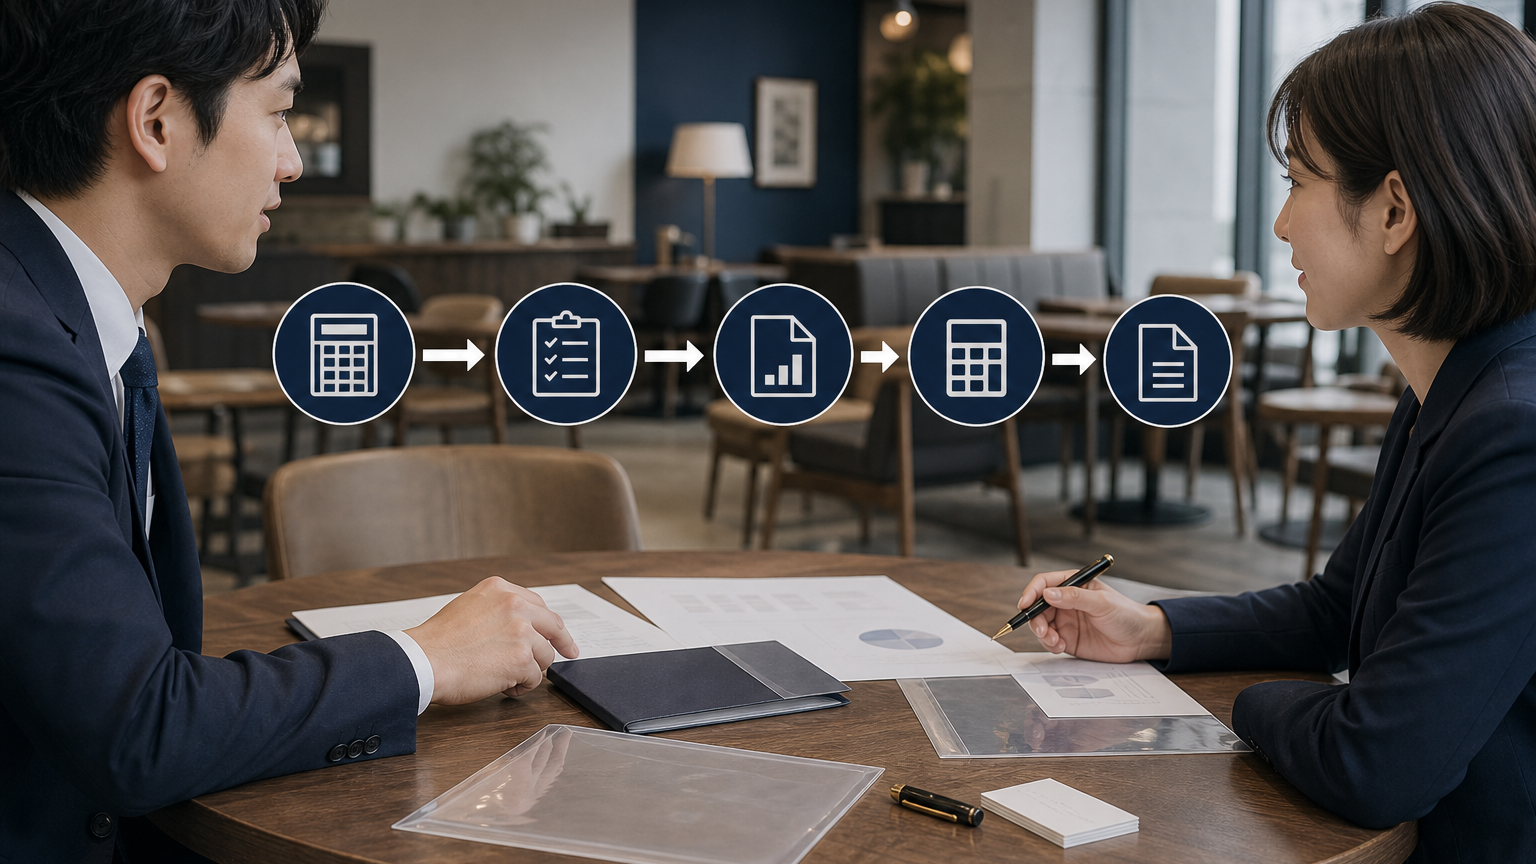
設立直後の届出、事業年度中の記帳・証憑保存、決算前の税額試算、決算後の申告・納付という順番で進めます。会社設立初年度の決算は期間が短い場合もあるため、設立時から申告期限を逆算して準備することが重要です。
会社設立直後に何を確認する?
まず定款で事業年度と決算日を確認し、税務署へ法人設立届出書などを提出します。都道府県・市町村にも設立届を提出し、青色申告承認申請書の期限を確認してください。
- 給与を支給する場合は、給与支払事務所等の開設届出書などを確認する
- 消費税の課税関係を整理し、インボイス登録の必要性を判断する
- 本店・支店所在地ごとに、地方税の設立届の期限と様式を確認する
地方税の届出期限や様式は自治体によって異なります。特に初年度が短い法人は、設立直後から税理士への相談や決算資料の準備を始めると安心です。
事業年度中は何を管理する?
法人口座と法人カードを私用から分け、請求書、領収書、契約書を継続的に保存します。電子取引データは、電子帳簿保存法に沿った形で保存してください。
- 売掛金・買掛金の残高を毎月確認する
- 役員個人の立替払いを精算する
- 購入した固定資産を台帳へ登録する
個人と法人の支払いが混在すると、役員貸付金などの残高が膨らみやすくなります。取引の入力と精算を毎月行うことが、初回決算の負担軽減につながります。
決算前から申告まではどう進める?
決算日の1~2か月前には利益見込みを確認し、法人税・地方税・消費税の概算額を計算して納税資金を確保します。在庫・固定資産の一覧、未回収の請求書、未払い経費も整理し、必要に応じて税理士へ共有してください。
決算後は帳簿を締め、棚卸しと決算整理を行い、計算書類を作成・承認します。そのうえで税額を計算し、国税・地方税の申告書を提出して納付します。
法人税の申告・納付は、原則として事業年度終了日の翌日から2か月以内です。申告後は申告書控え、電子申告の受信通知、納付記録を保存してください。融資、補助金、許認可更新などで、申告書控えや納税証明書が必要になる場合があります。
初年度が赤字なら申告や税金はどうなる?
会社設立初年度の決算が赤字で、法人税額が0円でも、法人税の確定申告は必要です。また、法人住民税の均等割など、赤字でも納付が必要となる税金があります。
赤字でも法人税の確定申告は必要?
赤字でも法人税の確定申告は省略できません。青色申告法人が初年度の欠損金を将来の黒字と相殺するには、期限内申告を行い、その後も継続して申告することが重要です。
無申告にすると、欠損金を繰り越せない可能性があるほか、青色申告承認の取消原因となる場合があります。加算税・延滞税などが生じる可能性にも注意が必要です。
さらに、申告書控えや納税証明書を用意できず、融資・補助金の申請や許認可手続きに影響することがあります。納税額が0円でも、申告期限までに申告を完了させることが実務上重要です。
赤字でも法人住民税はかかる?
法人住民税は、主に法人税額を基礎とする「法人税割」と、法人規模などに応じる「均等割」で構成されます。法人税額が0円なら法人税割も通常は0円ですが、事務所などを設けて事業をしている法人は、原則として均等割の申告・納付が必要です。
| 所在地・条件 | 均等割の年額 |
|---|---|
| 東京23区内・資本金等1,000万円以下・従業者50人以下・主たる事務所のみ | 7万円 |
| 東京23区外の標準例 | 都道府県民税2万円+市町村民税5万円 |
実際の金額は所在地、資本金等の額、従業者数、事務所数によって異なります。東京都の取扱いは東京都主税局の案内などで確認してください。
初年度が12か月未満なら、均等割は事務所を有していた月数で月割りします。年額7万円、事務所保有期間6か月なら「70,000円×6か月÷12か月=35,000円」ですが、月数の数え方や端数処理は自治体の案内を確認しましょう。
法人事業税も赤字なら0円?
一般的な小規模法人の所得割は、所得がなければ通常は発生しません。ただし、外形標準課税の対象法人などでは、赤字でも付加価値割・資本割が生じる場合があります。
対象判定は法人規模や制度改正によって変わり得ます。初回申告では法人税だけで判断せず、地方税を含めて所在地の自治体や税理士へ個別に確認することが適切です。

青色申告・消費税・インボイスで初年度に注意すること
会社設立初年度は、青色申告の申請期限と、消費税の課税事業者に該当するかを早めに確認する必要があります。特に初年度が短い場合、会社設立後すぐに届出期限が到来することがあります。
青色申告承認申請書はいつまでに提出する?
設立初年度の提出期限は、原則として「設立日から3か月を経過した日」と「最初の事業年度終了日」のうち、早い日の前日です。例えば設立から2か月後が決算日なら、3か月を待たずに期限が到来します。
青色申告には、一定の要件のもとで赤字を将来の黒字と相殺できる欠損金の繰越控除などのメリットがあります。会社設立初年度の決算日を確認し、期限内に青色申告の承認申請を行いましょう。
設立初年度は必ず消費税が免税になる?
設立初年度でも、必ず消費税が免税になるわけではありません。資本金の額、特定新設法人への該当、課税事業者の選択、インボイス登録などにより、当初から課税事業者となる場合があります。
資本金1,000万円以上で設立した法人は、原則として設立当初から免税になりません。ただし判定には例外もあるため、会社設立前または直後に国税庁の免税事業者に関する要件を確認し、必要に応じて税理士へ相談してください。
インボイス登録後は赤字でも申告が必要?
適格請求書発行事業者として登録すると、原則として消費税の申告・納付義務が生じます。会計上は赤字でも、売上時に預かった消費税などを基に納税額が発生する可能性があります。
登録日や課税期間によって初回申告の対象期間が変わるため、登録通知書で登録日を確認してください。会社設立初年度の決算準備では、次の事項を整理しておくと実務が進めやすくなります。
- 青色申告承認申請書の提出期限
- 資本金額と特定新設法人への該当有無
- 課税事業者選択届出書の提出有無
- インボイスの登録日と初回課税期間
初年度決算で失敗しないためのチェックリスト
会社設立初年度の決算は、事業年度が短く、準備期間を十分に確保できないことがあります。まずは最初の決算日と申告・納付期限を確認し、次の項目を順番に点検しましょう。
- 最初の決算日と申告・納付期限を把握している
- 青色申告承認申請書を期限内に提出している
- 設立前後の支出に関する領収書・請求書を保管している
- 個人用と法人用の口座・クレジットカードを分けている
- 決算日時点の在庫を棚卸しし、固定資産を集計している
- 赤字でも法人税・地方税の申告を行う準備ができている
- 赤字でも生じ得る法人住民税の均等割を確認している
- 国税だけでなく、都道府県・市町村への地方税申告も確認している
- 消費税の納税義務やインボイス登録による課税関係を確認している
- 申告期限当日を待たず、納税資金を確保している
特に、初年度の決算日まで3か月を切っている、記帳がほとんど終わっていない、在庫・固定資産の集計や処理方法に不安がある場合は、早めに税理士への相談を検討してください。決算直前ではなく、資料の不足や不明点を修正できる段階から準備を始めることが重要です。
会社設立初年度の決算では、税務判断だけでなく、登記や許認可に関する確認が必要になる場合もあります。判断に迷う点は自己判断で進めず、内容に応じて税理士・司法書士・行政書士などの専門家へ相談し、期限から逆算して対応しましょう。
よくある質問
Q. 会社設立初年度の決算期間はいつからいつまでですか?
原則として、設立登記日から定款で定めた最初の決算日までです。設立日と決算日の組み合わせによっては、初年度が12か月未満の短い事業年度になります。
Q. 初年度の法人税の申告期限はいつですか?
法人税の申告・納付期限は、原則として事業年度終了日の翌日から2か月以内です。期限が土日祝日などに当たる場合は、原則として翌開庁日になります。
Q. 会社設立初年度が赤字でも確定申告は必要ですか?
赤字で法人税額が0円でも、法人税の確定申告は必要です。また、事務所などを設けて事業をしている法人は、原則として法人住民税の均等割の申告・納付も必要です。
Q. 設立初年度の青色申告承認申請書はいつまでに提出しますか?
原則として、設立日から3か月を経過する日と最初の事業年度終了日のうち、早い日の前日までです。初年度が短い会社は期限が早く到来するため、設立直後に確認することが重要です。
Q. 会社設立初年度は必ず消費税が免税になりますか?
設立初年度でも、必ず消費税が免税になるわけではありません。資本金の額、特定新設法人への該当、課税事業者の選択、インボイス登録などで扱いが変わるため、必要に応じて税理士へご相談ください。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。