メニュー
2026.10.8
会社設立
実質的支配者リスト制度とは?法人設立後の取得方法を解説
読了目安時間:約 9分
目次
実質的支配者リスト制度とは?法人口座の開設で使える書類
実質的支配者リスト制度とは、株式会社が作成した実質的支配者情報一覧を法務局が確認・保管し、登記官の認証文付き写しを交付する制度です。法人口座の開設時に、会社を実質的に支配する自然人を示す書類として利用されます。
設立直後の株式会社では、登記情報だけでは株主構成や実質的な支配関係を十分に説明しにくいことがあります。法務局の確認を経た一覧を用意しておくと、金融機関や取引先から実質的支配者の確認を求められた際の提出資料になります。
この制度は2022年1月31日に運用が始まりました。会社が保有する株主情報を基に作成した一覧について、商業登記所の登記官が所定の添付書面を確認し、保管と写しの交付を行います。制度の概要や様式は法務省の案内で確認できます。
認証付きの写しを提出しても、法人口座の開設が必ず認められるわけではありません。金融機関は審査に応じて、登記事項証明書、定款、事業内容が分かる資料、代表者の本人確認書類などを追加で求める場合があります。融資の申込みや取引開始時の本人確認、大口または継続的な取引における確認資料として扱われることもあります。
| 書類 | 主に確認する内容 | 作成・管理する者 |
|---|---|---|
| 登記事項証明書 | 商号・本店・役員・目的 | 法務局 |
| 株主名簿 | 株主構成・保有株式数 | 会社 |
| 実質的支配者リスト | 実質的支配者の情報 | 会社・法務局 |
登記事項証明書は、商号や本店所在地、役員、事業目的などの登記事項を確認する書類です。一方、株主名簿は会社が管理する書類であり、法務局が株主名簿そのものを証明するものではありません。
実質的支配者情報一覧では、一定の要件を満たす自然人について、議決権の直接保有・間接保有を踏まえて記載します。株主と実質的支配者が常に同じとは限らないため、議決権割合や法人を介した保有関係を確認する必要があります。
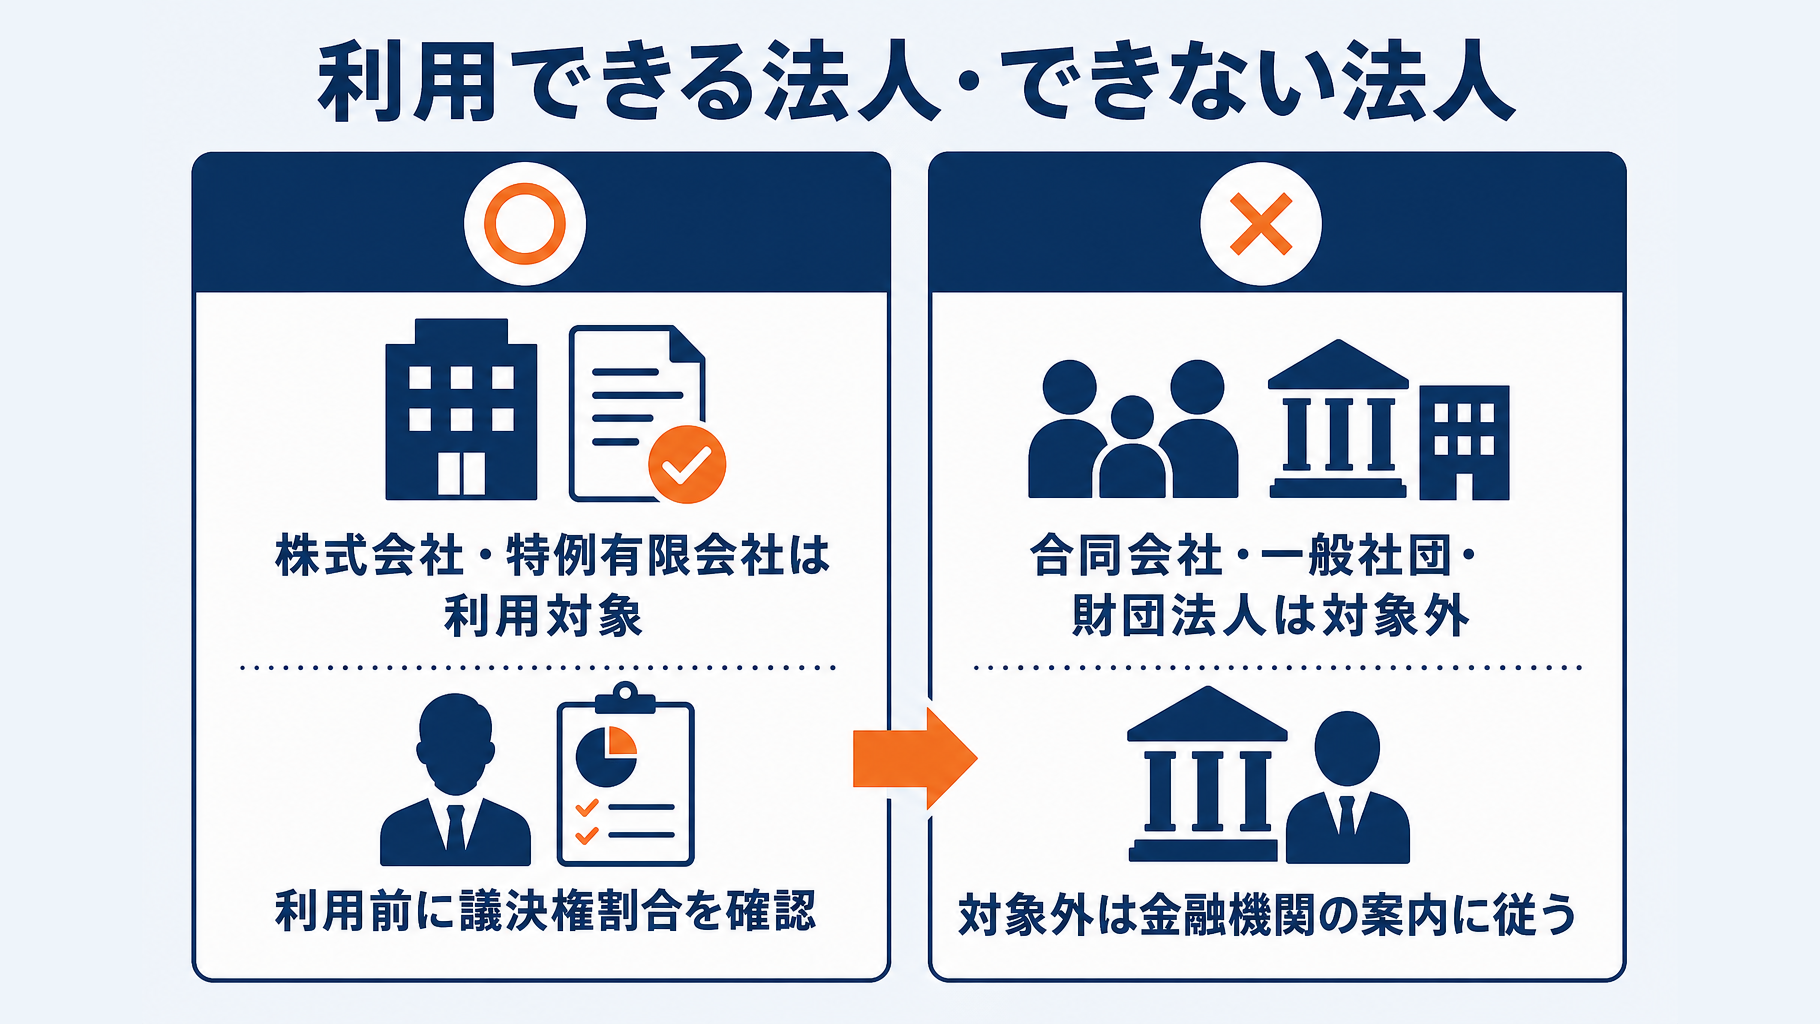
なお、制度を利用できるのは株式会社および特例有限会社です。合同会社は対象外であり、株式会社であっても議決権保有の要件を満たす実質的支配者がいなければ利用できません。
以降では、制度を利用できる会社の条件、実質的支配者の判定基準、設立直後に準備する株主名簿や申出書類、法務局への申出方法を順に確認します。持株関係が複雑な場合や間接保有の判定に迷う場合は、申出前に司法書士や税理士などの専門家へ相談するとよいでしょう。
実質的支配者リスト制度を利用できる会社・できない会社
法務局で実質的支配者情報一覧の認証文付き写しを取得できるのは、株式会社と特例有限会社です。設立後に法人口座の開設を進める株式会社は、株主構成が要件に合うかを確認したうえで申出を検討します。
一方、会社形態が対象でも、議決権の保有状況から実質的支配者に当たる自然人がいなければ、この制度による一覧の交付は受けられません。まず会社形態と株主ごとの議決権割合を確認してください。
| 法人の種類 | 制度の利用 | 口座開設時の対応 |
|---|---|---|
| 株式会社 | 利用対象 | 議決権割合を確認 |
| 特例有限会社 | 利用対象 | 議決権割合を確認 |
| 合同会社 | 対象外 | 金融機関の案内に従う |
| 一般社団・財団法人 | 対象外 | 金融機関の案内に従う |
合同会社・一般社団法人などは法務局の一覧を取得できません
合同会社、合名会社、合資会社、一般社団法人、一般財団法人などは対象外であり、法務局から認証付きの実質的支配者情報一覧を取得できません。合同会社で金融機関から実質的支配者の確認を求められた場合は、社員構成が分かる書類や定款などを提出することになります。
提出を求める書類は金融機関ごとに異なり得るため、口座開設を申請する金融機関の案内を確認してください。制度の対象外であっても、実質的支配者の確認自体が不要になるわけではありません。
株式会社でも議決権割合の要件を満たす必要があります
株式会社は、代表取締役であることだけを理由に一覧へ記載できるわけではありません。原則として、議決権を直接または間接に保有する自然人のうち、まず50%超を保有する人を確認し、その人がいない場合に25%超を保有する人を確認します。
たとえば、創業者が議決権の60%を保有する株式会社では、その創業者が対象となります。他方、複数の株主へ議決権が分散し、誰も25%超を保有していない場合は、一覧に記載する対象者を判定できないため、制度を利用できるか事前確認が必要です。
25%ちょうどの議決権保有では要件を満たしません。株主が複数いる会社や、法人株主を介した間接保有がある会社は、持株関係を図にして確認すると判断しやすくなります。
- 会社形態が株式会社または特例有限会社か確認する
- 全株主の議決権割合を集計する
- 法人株主がいる場合は間接保有の有無を確認する
- 要件判断が難しい場合は司法書士などへ相談する
特に共同創業や資本政策を行った株式会社では、株主名簿と実際の議決権構成を照合してから申出を進めることが大切です。要件の判断に迷う場合は、法務省の制度案内を確認し、必要に応じて司法書士等の専門家へ相談してください。
実質的支配者は誰?25%超・50%超の基準を確認
実質的支配者情報一覧に記載する人は、会社の議決権を直接または間接に保有する自然人のうち、定められた順序で判定します。法人口座の開設に向けて認証文付き写しを取得する際は、まず議決権割合を株主名簿などで確認してください。
この制度では、出資・融資や取引関係を通じて影響力を持つ人ではなく、原則として議決権の保有状況で対象者を判断します。法務省の案内に沿って、50%超、次に25%超の順で確認します。
最初に確認するのは議決権の50%超を持つ自然人です
最初に確認するのは、議決権の50%超を直接または間接に保有する自然人です。たとえば、Aさんが議決権の51%を持つ株式会社であれば、Aさんが実質的支配者に該当します。
基準は「50%以上」ではなく「50%超」です。そのため、議決権をちょうど50%保有するだけでは、この区分の対象にはなりません。
| 確認順 | 議決権の保有割合 | 判定 |
|---|---|---|
| 1 | 50%超 | 最初に確認する対象者 |
| 2 | 25%超 | 50%超の人がいない場合 |
| 対象外 | 50%ちょうど・25%ちょうど | 各基準には該当しない |
50%超の保有者がいない場合に25%超を確認します
議決権の50%超を保有する自然人がいないときは、次に25%超を保有する自然人を確認します。議決権をちょうど25%持つ株主は、この制度で記載する実質的支配者には該当しません。
また、50%超の保有者がいる場合、ほかに25%超を保有する人がいても、後者が実質的支配者として扱われないことがあります。複数株主の会社でも、25%超の株主を全員記載すればよいとは限らないため、判定順序を崩さないことが必要です。
議決権割合は、まず50%超の自然人の有無を判定し、該当者がいない場合に25%超の自然人を確認します。
法人を介して出資している場合は間接保有も確認します
株主に法人が含まれる場合は、自然人による間接保有も確認します。自然人が、申出会社の株主である法人(支配法人)の議決権を50%超保有しているときは、その法人を通じた申出会社の議決権を間接保有分として扱います。
たとえば、AさんがB社の議決権を51%保有し、B社がC社の議決権を26%保有する場合、AさんはC社の議決権を26%間接保有していると考えます。グループ会社や資産管理会社を介した出資では、間接保有用の一覧様式や、支配法人の株主名簿などの確認書面が必要となる可能性があります。
- 申出会社の株主ごとの議決権割合を確認する
- 自然人による50%超の保有者を先に確認する
- 該当者がいない場合に25%超の保有者を確認する
- 法人株主がいる場合は支配法人の株主構成も確認する
持株比率が拮抗している場合や法人を複数介している場合は、一覧への記載内容と添付書面の整合性を慎重に確認してください。判断に迷うときは、申出前に司法書士などの専門家へ相談する方法が考えられます。

法人設立後に必要な書類一覧|株主名簿はどう用意する?
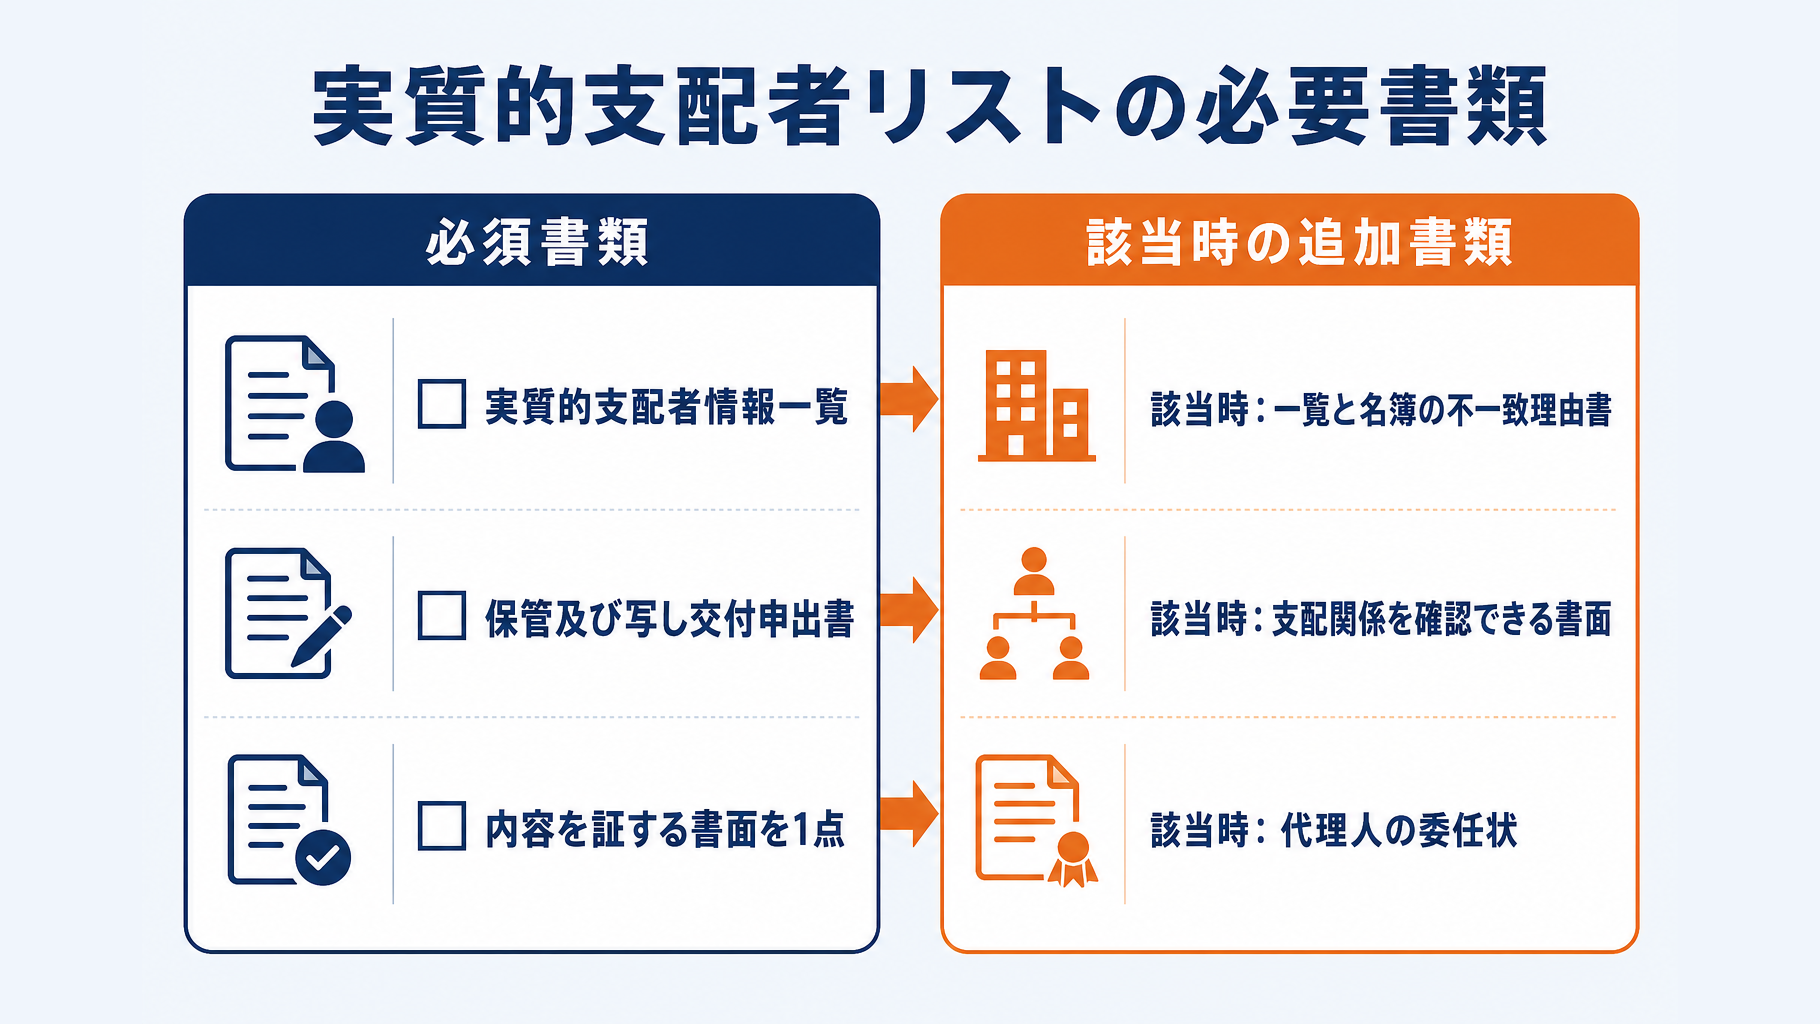
設立後の株式会社が認証付きの実質的支配者情報一覧の写しを申出する際は、一覧、申出書、一覧の内容を証する書面の3点が基本です。設立直後で初回の法人税申告前であれば、申出日現在の株主名簿の写しを準備する方法が実務上わかりやすいでしょう。
| 書類 | 内容 |
|---|---|
| 実質的支配者情報一覧 | 実質的支配者を記載 |
| 保管及び写し交付申出書 | 法務局へ提出する申出書 |
| 内容を証する書面 | 以下のいずれか1点 |
内容を証する書面は、①申出日現在の株主名簿の写し、②公証人発行の申告受理及び認証証明書、③申出日の属する事業年度の直前事業年度に係る法人税確定申告書別表二の明細書の写し、のいずれかです。最初の事業年度を経過していない会社は、通常、①または②を用います。詳細は法務省の案内で確認してください。
株主名簿には何を記載すればよいですか?
株主名簿には、少なくとも株主の氏名・住所・保有株式数など、議決権の保有状況を確認できる情報を記載します。全株主を記載する場合は、株式数の合計を登記記録上の発行済株式総数と一致させてください。
写しに代表者が「原本と相違ない」と記載する必要はありません。また、名簿に基準日の日付がなくても利用できますが、実態として申出日時点の株主構成を反映した名簿であることが必要です。株式譲渡や新株発行を行った場合は、提出前に名簿を更新します。
追加書類が必要になるのはどのような場合ですか?
一覧と株主名簿などの記載が一致しないときは、不一致の理由を記載した代表者作成の書面を添付します。法人株主を通じた間接保有がある場合には、当該法人の株主名簿など、支配関係を確認できる書面も必要です。
- 一覧と株主名簿の氏名・持株数を照合する
- 全株主の株式数合計を登記記録と照合する
- 間接保有がある場合は支配法人の確認書面を添付する
- 代理人が申出する場合は委任状を準備する
申出書の押印方法や代理申出の形態によっては、代表者の本人確認書類が必要となる場合があります。提出前に法務省のQ&A・様式案内と管轄法務局の案内を確認してください。
株主構成が複雑で実質的支配者の判定や添付書類に迷う場合は、申出前に司法書士や税理士などの専門家へ相談することをおすすめします。
実質的支配者リストの取得方法|申出から受け取りまでの流れ
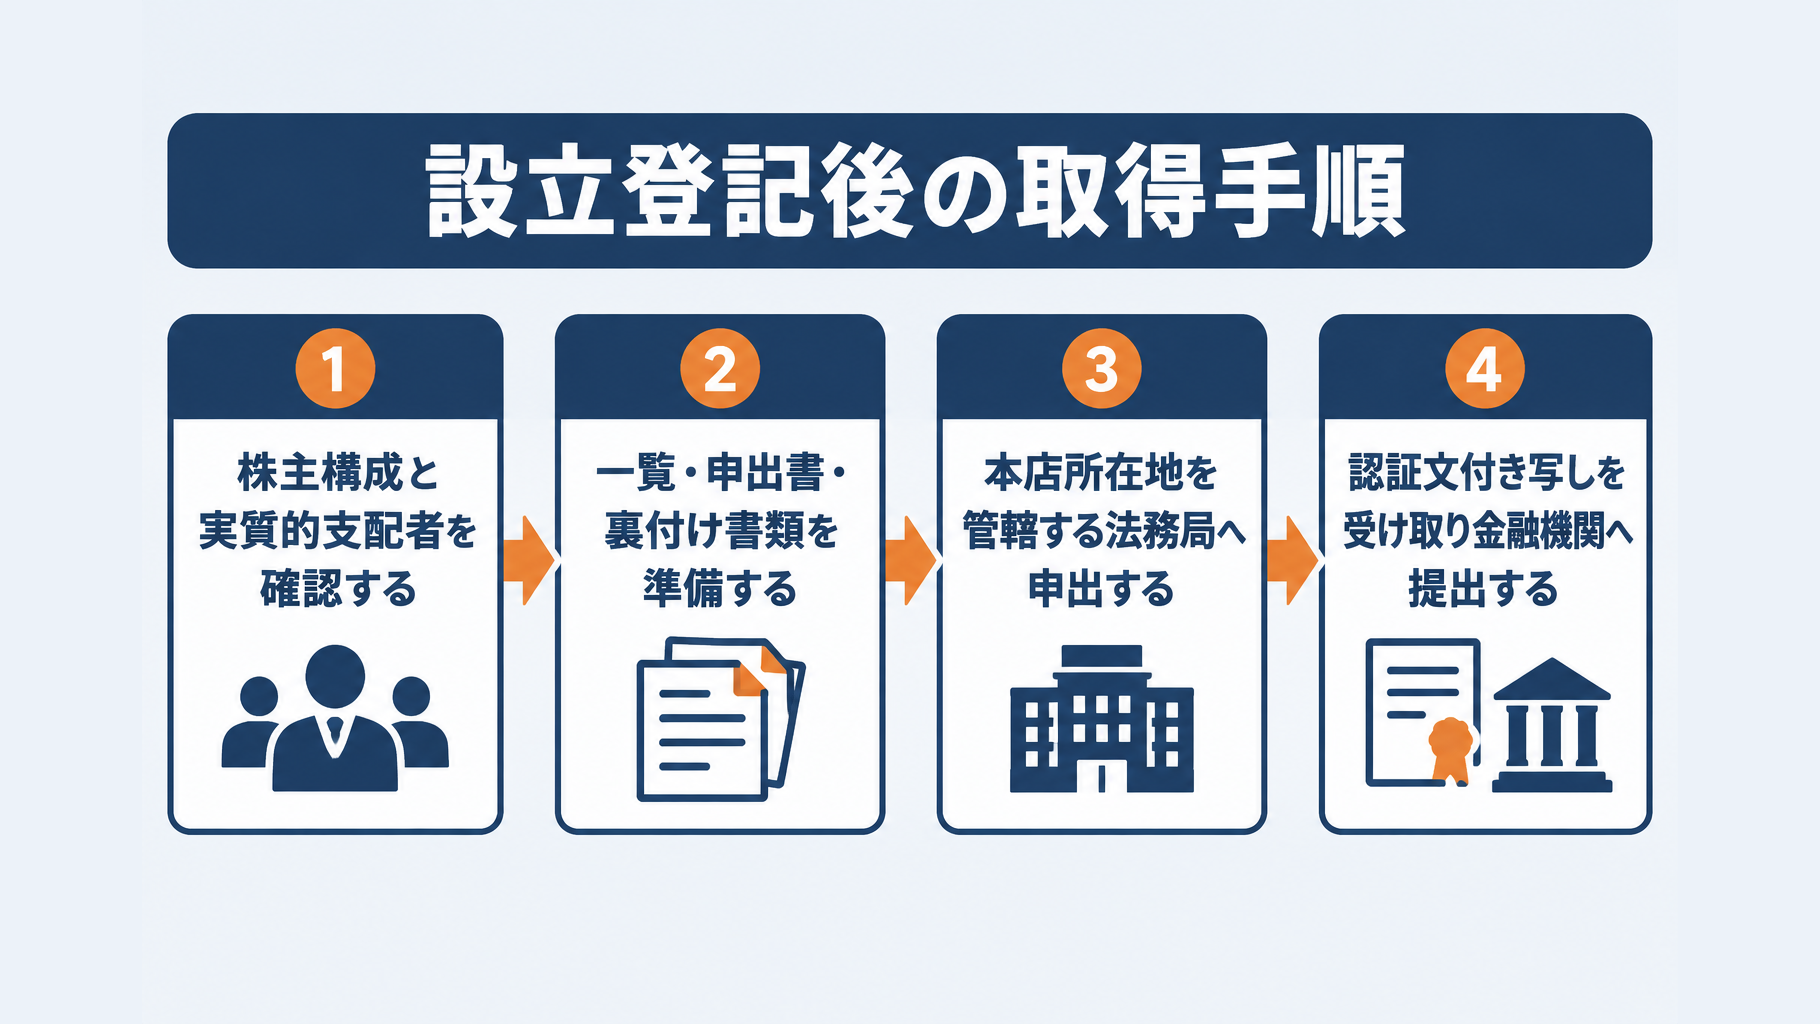
株式会社の代表者は、株主構成と実質的支配者を確認したうえで、所定の一覧・申出書・裏付け書類を法務局へ提出します。登記官の確認後に認証文付き写しを受け取り、法人口座の開設を申し込む金融機関へ提出する流れです。
申出から金融機関への提出までの手順
まず、自社が株式会社または特例有限会社であり、議決権を50%超保有する自然人、又はいない場合に25%超保有する自然人がいるかを確認します。合同会社は対象外のため、金融機関に代替書類を確認してください。
- 株主名簿と登記事項証明書を確認し、株式譲渡・増資後は申出日時点の株主構成で判定する
- 法人株主がいる場合は、自然人による間接保有の有無も確認する
- 直接保有用・間接保有用の様式を選び、氏名、住所、生年月日、国籍等、議決権保有割合を記載した実質的支配者情報一覧を作成する
- 申出書と添付書類を用意し、設立直後は申出日現在の株主名簿の写しを添付する方法を検討する
- 法務局へ申出し、認証文付き写しを受け取って金融機関へ提出する
設立後最初の事業年度を経過していない会社では、株主名簿の写しのほか、公証人の申告受理及び認証証明書も添付書類となり得ます。株主名簿と一覧の内容が一致しない場合は上申書等を、代理人が申出する場合は委任状を追加します。
郵送で写しを受け取る場合は、返信用封筒と切手を同封します。申出書や委任状への押印方法によっては代表者の本人確認書類が必要となるため、提出前に法務省のQ&A・様式案内を確認するとよいでしょう。
設立登記の申請と同時に申出する場合、申出書への会社法人等番号の記載は不要です。制度の利用・写しの交付に手数料はかかりませんが、郵送費は申出人が負担します。金融機関では、この写しに加え、事業実態や資金の出所を確認する資料を求められる場合があります。
申出先はどこの法務局ですか?
申出先は、会社の本店所在地を管轄する法務局の商業登記所です。代表者の自宅住所地や居住地を管轄する法務局ではないため、本店所在地から管轄を確認して提出します。
窓口への持参のほか、郵送又は代理人による申出も認められています。郵送する場合も、本店所在地を管轄する登記所宛てに送付してください。提出先や添付書類に不安がある場合は、申出前に管轄法務局又は司法書士へ確認することをおすすめします。
実質的支配者リスト制度の費用・郵送・再交付・変更時の扱い
制度の利用と、登記官の認証文が付いた写しの交付には手数料はかかりません。ただし、郵送で申出や受領をする場合の郵送料、返信用封筒、返信用切手は申出人が負担します。
法人口座の開設時に費用を抑えられる一方、郵送の準備不足による差戻しは避けたいところです。申出前に法務省の案内・様式を確認してください。
郵送で申出・受け取りをするには何が必要ですか?
管轄の商業登記所には、郵送で申出できます。認証文付き写しの郵送受領を希望する場合は、返信用封筒と返信用切手を申出書類に同封します。
送付先は、会社の本店所在地、申出人または代理人の住所など、法務省が認める範囲に限られます。記載漏れや添付書類の不足があると手続が進まないため、発送前に内容を照合しましょう。
- 会社の本店所在地を管轄する商業登記所を確認する
- 申出書と実質的支配者情報一覧の記載を確認する
- 株主名簿など、内容を証する書面を同封する
- 郵送受領を希望するときは返信用封筒・切手を入れる
同じ写しを追加で取得したい場合はどうしますか?
同一内容の認証文付き写しが追加で必要になったときは、再交付申出書により再交付を求められます。交付自体は無料ですが、郵送で受け取る場合は返信用の費用が必要です。
複数の金融機関で口座開設を予定している場合は、各金融機関が原本の提出を求めるかを確認し、必要部数を事前に把握しておくとよいでしょう。
株主構成が変わったらリストの更新は必要ですか?
株主構成や実質的支配者の情報が変わっても、変更後の一覧を改めて申出することは任意です。ただし、古い内容の写しでは、金融機関の確認資料として受け付けられにくくなる可能性があります。
株式譲渡や増資で持株比率が変わった場合、実質的支配者が交代した場合は、最新の株主名簿を基に再申出を検討しましょう。新規の口座開設、融資申込み、重要な取引の前にも、手元の写しが現状と一致しているか確認することが重要です。
間接保有を含む株主構成では判定や添付書類が複雑になることがあります。判断に迷う場合は、申出先の法務局への確認に加え、司法書士や税理士などの専門家に相談してください。
実質的支配者リスト制度でよくある質問
合同会社でも実質的支配者リストは取得できますか?
合同会社は、法務局の実質的支配者リスト制度を利用できません。この制度の対象は株式会社と特例有限会社であり、合同会社、合名会社、合資会社などは対象外です。
合同会社で法人口座を開設する場合は、金融機関に対し、社員構成や出資関係を確認できる書類を何で代替できるか確認してください。求められる書類は金融機関ごとに異なるため、申込み前に必要資料を確認するのが安全です。
株主が1人だけの株式会社でも必要ですか?
株主が1人の株式会社でも、金融機関から提出を求められた場合は、認証文付き写しの取得を検討します。代表者が議決権の100%を保有している会社では、実質的支配者の判定は比較的明確です。
ただし、口座開設でこの書類を提出する必要があるか、ほかにどの資料を求められるかは金融機関によって異なります。株主名簿、履歴事項全部証明書、本人確認書類なども含め、申込先の案内に沿って準備してください。
議決権を25%ちょうど持っている人は記載できますか?
原則として、議決権を25%ちょうど保有する人は記載対象になりません。この制度での判定基準は25%以上ではなく、議決権の25%超です。
たとえば、4人の株主がそれぞれ25%ずつ議決権を保有する場合、25%超の保有者はいません。50%超の保有者がいるかも含めて株主名簿を確認し、利用できるかを慎重に判断しましょう。
| 議決権の保有割合 | 原則の取扱い |
|---|---|
| 50%超 | 実質的支配者の判定対象 |
| 25%超 | 50%超の者がいない場合に対象 |
| 25%ちょうど | 原則として対象外 |
法人口座開設のために必ず取得しなければなりませんか?
法人口座の開設に際し、法務局の認証文付き写しが必須かどうかは、金融機関の審査・運用によって異なります。取得可能な株式会社であれば、株主構成と実質的支配者を説明する公的な確認付き書類として準備する意義があります。
認証文付き写しを取得しても、口座開設の審査通過が保証されるものではありません。事業内容、取引目的、提出書類などについて確認を受ける場合があるため、金融機関の案内を事前に確認してください。
制度の対象法人や議決権割合の判定は、法務省の制度案内およびQ&Aで確認できます。株主構成が複雑な場合や間接保有がある場合は、申出前に司法書士や税理士などの専門家へ相談するとよいでしょう。
まとめ|設立直後は株主名簿を整えて早めに申出を進めよう
法人口座の開設を予定する株式会社は、登記完了後に株主構成を確認し、実質的支配者情報一覧の交付申出を早めに進めるとよいでしょう。登記官の認証文が付いた写しは、金融機関へ実質的支配者を示す書類として提出する場面があります。
この制度を利用できるのは株式会社と特例有限会社です。合同会社、合名会社、合資会社、一般社団法人、一般財団法人などは対象外となるため、法務局で同じ書類の交付は受けられません。
| 確認項目 | 判断・対応 |
|---|---|
| 利用できる法人 | 株式会社・特例有限会社 |
| 50%超の保有者 | 優先して実質的支配者を確認 |
| 50%超の者がいない場合 | 25%超の保有者を確認 |
| 申出先 | 本店所在地管轄の法務局 |
| 手数料 | 無料 |
実質的支配者は、原則として議決権を50%超保有する自然人を確認し、そのような者がいない場合に議決権を25%超保有する自然人を基準に判断します。25%ちょうどの保有では該当しない点にも注意が必要です。
設立直後で最初の事業年度を経過していない株式会社では、申出日現在の株主名簿の写しを添付書面にする方法が実務上使いやすいでしょう。株主名簿、実質的支配者情報一覧、申出書をそろえ、本店所在地を管轄する法務局へ提出します。制度の利用・写しの交付に手数料はかかりません。
口座開設を急ぐ場合は、登記完了後に法務局への申出準備と金融機関が求める書類の確認を並行して進めることが重要です。
- 申出日現在の株主名簿を作成し、発行済株式総数との一致を確認する
- 議決権割合に基づき、実質的支配者情報一覧を作成する
- 申出書と添付書面を本店所在地管轄の法務局へ提出する
- 口座を開設する金融機関に必要書類を事前確認する
株主が法人である場合や間接保有がある場合、株主名簿と実質的支配者情報一覧の記載が一致しない場合は、確認書面や代表者作成書面が必要になることがあります。法務省の案内ページとQ&Aで最新の様式・添付書面を確認してください。
議決権の計算や間接保有の判定、金融機関への提出資料に迷うときは、自己判断で進めず、税理士・司法書士・行政書士などの専門家へ相談することをおすすめします。
よくある質問
Q. 実質的支配者リスト制度の利用や写しの交付に費用はかかりますか?
制度の利用および登記官の認証文付き写しの交付には、手数料はかかりません。ただし、郵送で申出や受領を行う場合の郵送料、返信用封筒、返信用切手は申出人の負担です。
Q. 実質的支配者リストはどこの法務局に申出しますか?
会社の本店所在地を管轄する法務局の商業登記所へ申出します。代表者の自宅住所地や居住地を管轄する法務局ではないため、本店所在地から管轄を確認する必要があります。
Q. 法人株主がいる場合、実質的支配者はどのように確認しますか?
法人株主がいる場合は、自然人による間接保有も確認します。自然人が申出会社の株主である支配法人の議決権を50%超保有しているときは、その法人を通じた申出会社の議決権を間接保有分として扱います。持株関係が複雑な場合は、司法書士などの専門家への相談を検討するとよいでしょう。
Q. 株主構成が変わった場合、実質的支配者リストは更新しなければなりませんか?
株主構成や実質的支配者の情報が変わっても、変更後の一覧を改めて申出することは任意です。ただし、古い内容の写しでは金融機関の確認資料として受け付けられにくくなる可能性があるため、最新の株主名簿を基に再申出を検討するとよいでしょう。
Q. 設立直後の株式会社は、実質的支配者リストの申出に何を添付しますか?
一覧、申出書、一覧の内容を証する書面が基本です。最初の事業年度を経過していない会社では、申出日現在の株主名簿の写し、または公証人発行の申告受理及び認証証明書を用いることがあります。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。