メニュー
2026.10.18
会社設立
出張旅費規程とは?会社設立後に作る理由と日当の決め方
読了目安時間:約 10分
目次
出張旅費規程とは?会社設立後に作るべき理由
出張旅費規程とは、役員や従業員が業務で出張する際の交通費・宿泊費・日当の支給基準と精算手順を定める社内規程です。出張ごとに規程に基づいて日当を支給すれば、会社が負担する旅費の範囲と、役員・従業員への支給額を区分しやすくなります。
法律上、すべての会社に作成が義務付けられた規程ではありません。ただし、支給基準をあらかじめ文書化しておくことは、出張者間の公平性を保ち、経理処理をそろえ、税務調査で旅費の内容を説明するために有効です。
会社設立直後は、代表者が立替えた交通費や宿泊費、日当をどこまで会社経費として扱うかが曖昧になりがちです。出張が多い事業では、役員だけでなく将来採用する従業員にも適用できる基準を、早い段階で設けておくとよいでしょう。
出張旅費規程で決める主な内容
- 適用対象者:役員、従業員、出向者などの範囲
- 出張の定義:日帰り・宿泊、国内・海外の区分
- 支給基準:交通費、宿泊費、日当の計算方法と金額
- 事務手続:出張申請、承認、仮払、精算、出張報告の方法
- 例外の取扱い:規程額を超える支出を認める場合の承認者と手順
とくに日当は、出張の目的、行先、期間、宿泊の有無、旅行者の職務内容や地位などを踏まえ、通常必要と認められる範囲で定める必要があります。国税庁は一律の法定上限額を示しておらず、社内での支給バランスや同業・同規模の会社の水準も判断要素としています。国税庁「インボイスQ&A 問107」
出張旅費として非課税となるのは、出張のために通常必要と認められる範囲です。規程を作るだけでなく、実際の出張内容に沿って支給・記録することが求められます。
規程がない場合に起こりやすい問題
規程がないと、同じような出張でも人によって日当や宿泊費の扱いが異なり、支給の根拠を説明しにくくなります。実費精算と定額支給が出張ごとに混在すると、経理担当者が勘定処理や証憑の保存方法を判断する負担も増えます。
代表者や役員にだけ高額な日当を支給しているように見える場合は、通常必要な旅費ではなく役員給与ではないかという疑義を招くおそれがあります。役員・従業員を通じて納得できる支給基準を設け、出張記録と精算資料を残すことが税務説明の土台になります。
以下では、日当の金額に法定上限がない理由、金額を決める際の考え方、支給・精算方法や規程の作成例を順に確認します。自社の出張頻度、役職構成、取引先の所在地に合わせた設計は、導入前に税理士などの専門家へ相談すると安心です。
出張日当はいくらまで非課税?法定上限がない理由
出張旅費規程で定める日当に、「○円までなら非課税」という法律上の一律上限額はありません。非課税となるかは金額だけで決まらず、出張の実態と社内外の支給水準を踏まえて個別に判断されます。
日当が非課税となる基本的な考え方
役員や従業員に支給する手当は、原則として給与所得に該当します。ただし、転勤や出張のための旅費のうち、通常必要と認められる範囲は非課税として扱われます。
日当は、出張中の食事代、通信費、細かな移動費など、個別の領収書では精算しにくい負担を補う目的で設けられることが多いものです。実費交通費とは別に日当を支給する場合も、この趣旨と実際の出張内容が一致している必要があります。
日当の非課税判断では、規程に金額を書いていることだけでなく、その金額が出張に通常必要な費用として説明できるかが問われます。
「通常必要」と判断されるための基準
国税庁は、通常必要な旅費かどうかを、旅行の目的、目的地・行路、期間の長短、宿泊の要否、旅行者の職務内容や地位などから判断すると示しています。さらに、役員・従業員全体の支給額に適正なバランスがあるか、同業種・同規模企業の一般的な支給額と比べて相当かも確認されます。
- 業務上必要な訪問・商談・現場対応などの出張か
- 日帰りか宿泊を伴うか、出張期間はどの程度か
- 役員だけが著しく高額になっていないか
- 自社の規模や業種に照らして説明できる水準か
役員と従業員の日当を必ず同額にする必要までは示されていませんが、職務内容や地位による差に合理性が求められます。国税庁の考え方は、インボイスQ&A問107で確認できます。
日当を高く設定しすぎた場合の税務リスク
出張実態に対して不相当に高額な部分は、旅費ではなく給与として扱われる可能性があります。その場合、会社には所得税の源泉徴収漏れが生じ得るほか、受給者側でも給与所得として課税関係を見直す必要があります。
支給先が役員であれば、給与とされた金額について役員給与に関する法人税上の論点も生じます。また、通常必要な範囲を超える日当は、消費税の仕入税額控除にも影響するおそれがあります。
毎月または毎年の定額で支給する「出張手当」は、実際の出張日数に応じて支払う日当とは区別して検討が必要です。年額・月額による旅費支給は原則として給与等と扱われるため、支給設計の段階で税理士に確認すると安心です。
出張旅費規程の日当はどう決める?金額設定の考え方
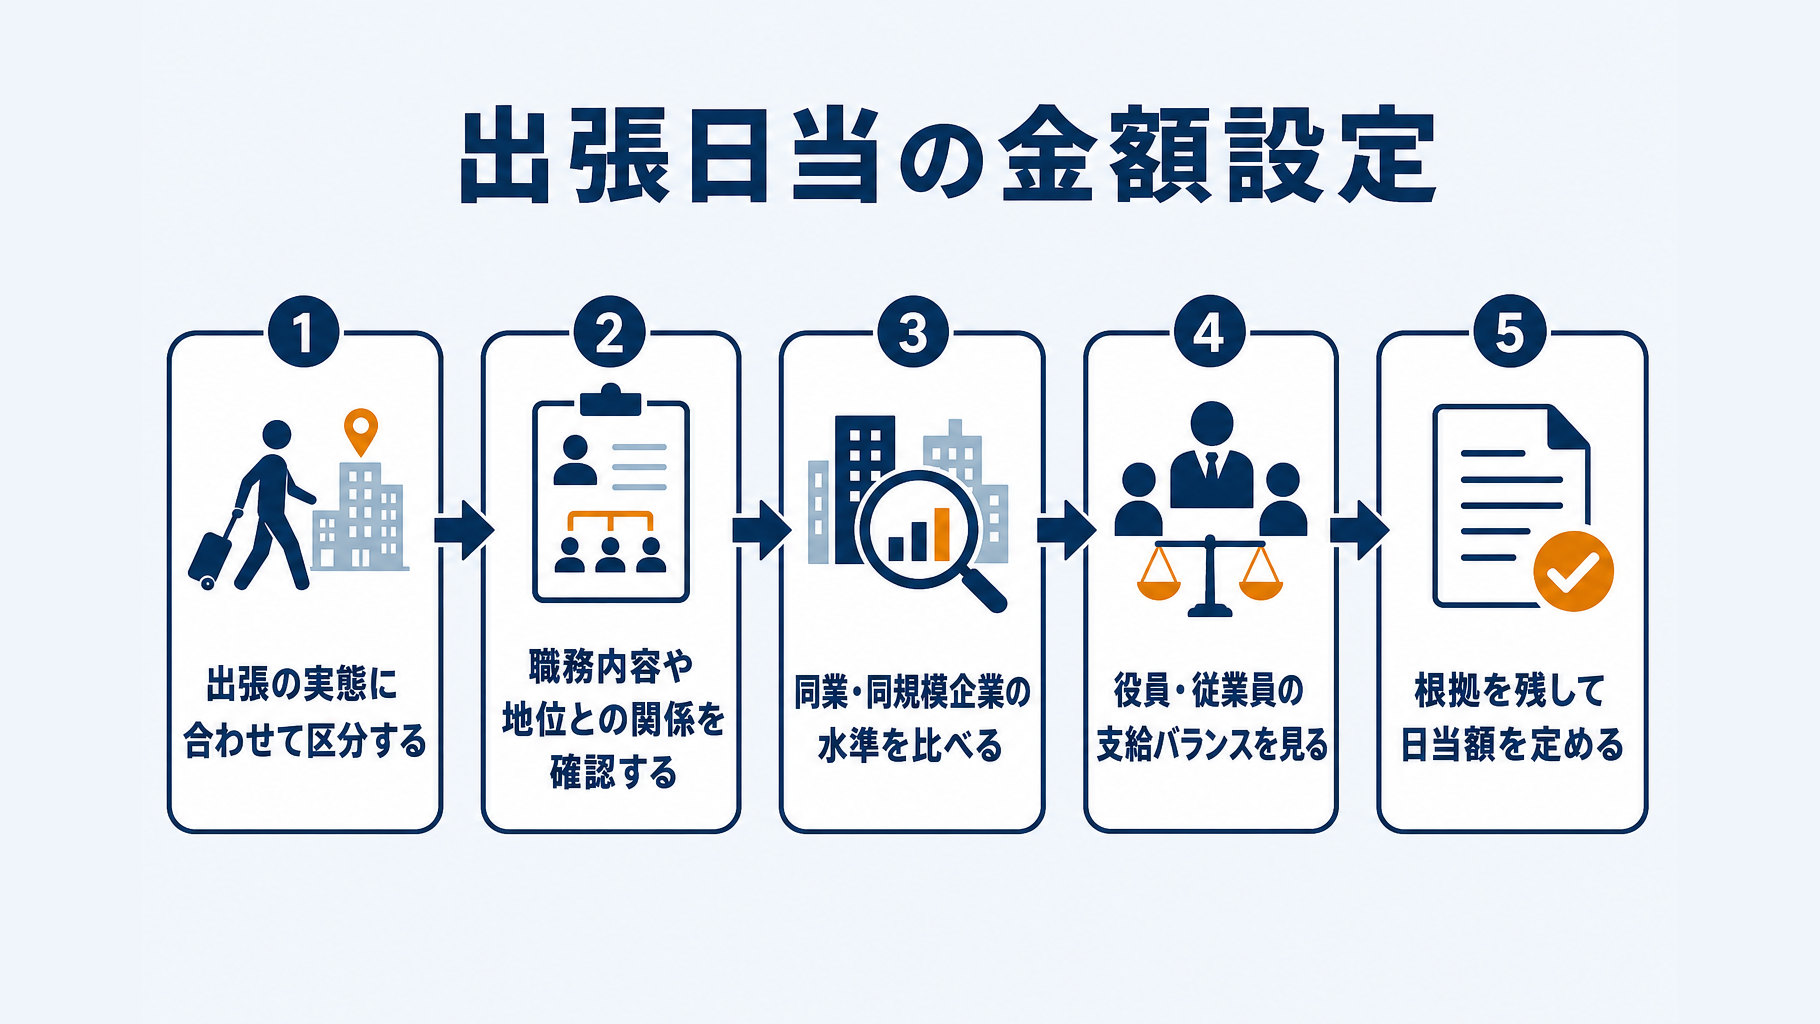
出張旅費規程の日当は、一律の非課税上限額から決めるのではなく、自社の出張実態に応じて区分を設け、通常必要な金額を定めます。出張目的、行先、期間、宿泊の有無、職務内容・地位に加え、社内の支給バランスと同業・同規模企業との比較を踏まえることが必要です。
国税庁のインボイスQ&A問107でも、これらの事情を総合して通常必要な旅費かどうかを判断する考え方が示されています。
まずは出張の区分を自社の実態に合わせて分ける
日当額を決める前に、どの移動を出張として扱うかを明確にしてください。通常の勤務地への移動や通勤まで出張に含めると、規程と実際の支給内容が整合しにくくなります。
- 日帰り出張と宿泊を伴う出張
- 国内出張と海外出張
- 近距離・遠距離など移動負担による区分
- 都市部・地方など滞在費用の差による区分
- 通常の勤務地・通勤経路と異なる業務移動
例えば、宿泊を伴う出張は滞在時間や食事などの負担が日帰り出張と異なるため、別の金額を定めることが考えられます。ただし、区分を細かくしすぎると運用が難しくなるため、実際に発生する出張類型に絞る方法が実務的です。
役職別に差を設けるなら職務内容との関係を説明できるようにする
役職別に日当額を定めること自体が直ちに問題となるわけではありません。旅行者の職務内容や地位は、通常必要な旅費を判断する要素の一つです。
もっとも、役員と従業員の金額差には、出張時の職務や責任、対外業務の内容などに照らした合理性が求められます。役員だけを支給対象にする設計や、代表取締役だけが著しく高額な日当を受け取る設計は、役員給与と判断されるリスクを高めます。
日当額は、役員・従業員全体での支給バランスと、同業種・同規模企業の一般的な支給額との比較を踏まえて定める必要があります。
相場は参考資料とし、決定した根拠を残す
同業種・同規模企業の水準を確認し、財務省の民間企業における出張旅費規程等に関するアンケート報告書も参照材料にします。インターネット上の平均額や「非課税上限」とされる金額を、そのまま規程へ転記する方法は避けた方がよいでしょう。
参照資料、役職・出張区分ごとに比較した金額、採用した理由を、議事録や社内メモに残してください。税務調査時には、金額だけでなく、その基準を定めた経緯と継続して同じ基準を適用しているかが確認対象になり得ます。
毎月定額の出張手当は日当と分けて検討する
実際の出張日数に関係なく毎月又は毎年定額で支給する金品は、原則として給与等として扱われます。例えば、毎月3万円を出張手当として支給する場合は、出張ごとに支給する旅費とは分けて給与課税の要否を検討する必要があります。
所得税基本通達28-3では、実際の出張事情から明らかに通常必要な旅費に相当すると認められる場合を除き、年額又は月額で支給する旅費は給与等として取り扱う考え方が示されています。出張頻度が高い会社でも、支給は出張日数や内容と対応させ、最終的な設計は税理士に確認すると安心です。
日当・宿泊費・交通費の支給方法早見表
出張旅費は、交通費・宿泊費・日当を分けて支給基準と記録方法を決めると、経理処理と税務上の説明がしやすくなります。出張の形態ごとに、実費精算と規程による定額支給を使い分けてください。
| 出張パターン | 支給方法 | 必要な証憑・記録 | 注意点 |
|---|---|---|---|
| 日帰り国内出張 | 交通費は実費 日当は規程額 |
出張申請、交通機関の記録、訪問記録 | 通常の外回りと区分する |
| 宿泊を伴う国内出張 | 交通費は実費 宿泊費は実費上限または定額 日当は規程額 |
出張申請、領収書、宿泊記録 | 地域・繁忙期の例外を定める |
| 海外出張 | 国内と別の基準で支給 | 日程表、商談資料、航空券・宿泊予約 | 業務日程を明確にする |
| 私的旅行を含む海外出張 | 業務部分のみ会社負担 | 業務・私用別の日程表、予約記録 | 私的部分は本人負担とする |
日帰り出張で日当を支給する場合はどう決めるか
日帰りでも、目的地、移動時間、通常勤務との違いを基準にして、日当の対象となる出張を規程で定めます。訪問先が遠方で移動拘束が長い業務などを対象とし、申請時には訪問先・目的・日時を記録する運用が考えられます。
単なる営業先訪問や通常の外回りまで一律に対象にすると、出張に通常必要な費用という制度趣旨との整合性を欠きやすくなります。役員・従業員の出張実態に照らし、日当の対象外となる通常業務も明記しておくとよいでしょう。
宿泊費は定額支給と実費精算のどちらがよいか
精算事務を抑えたい場合は定額支給、実際の宿泊費に合わせたい場合は上限付き実費精算が候補になります。定額支給は領収書確認を減らしやすい反面、地域差や繁忙期の宿泊費上昇に対応しにくい面があります。
上限付き実費精算は支出に対応しやすい一方、領収書などの証憑確認が必要です。原則を上限付き実費とし、業務上やむを得ず上限を超える場合は事前承認による例外を認める設計も検討できます。
海外出張で確認すべきこと
海外出張の旅費・宿泊費・日当は、原則として消費税の課税仕入れになりません。国内出張とは消費税の扱いが異なるため、経理上も国内分と区分して記録します。国税庁も海外出張の旅費等は原則として課税仕入れにならないと示しています。
業務と私的旅行が混在する場合、業務に必要でない期間に対応する旅費は給与として扱われる可能性があります。日程表、商談記録、会議資料、航空券・宿泊予約記録を保存し、業務部分と私的部分を分けて説明できる状態にしてください。
旅費の支給額や対象範囲は、出張目的、期間、宿泊の要否、役職、社内のバランスなどを踏まえて判断されます。規程の作成・改定時は、実際の出張実態を税理士に共有して確認すると安心です。
出張旅費規程に入れるべき項目と作成例
出張旅費規程は、誰が、どの出張で、何を基準に交通費・宿泊費・日当を受け取るかを文書で定めるものです。支給対象、金額、申請から精算までの流れを明文化し、実際の運用と一致させる必要があります。
規程本文は10条程度で支給ルールを定める
本文には、支給の根拠となる基本事項と事務手続きを置き、金額は別表にまとめる構成が扱いやすいでしょう。金額改定のたびに規程本文を大きく書き換えずに済むためです。
- 第1条:目的
- 第2条:適用対象者
- 第3条:出張の定義
- 第4条:旅費の種類
- 第5条:交通費の支給基準
- 第6条:宿泊費の支給基準
- 第7条:日当の支給基準
- 第8条:出張申請・承認・仮払・精算
- 第9条:例外精算
- 第10条:改廃・施行日
第7条では、「別表に定める額を、業務上の出張について支給する」のように、支給対象を実際の業務出張に限定して記載します。日当は役員と従業員を通じたバランスや同業・同規模企業との比較も踏まえ、通常必要な旅費と説明できる内容にすることが求められます。
別表には金額だけでなく支給条件も記載する
別表では、役職別・出張区分別の金額と利用条件を対応させて示します。国内外、日帰り・宿泊、必要に応じた地域区分を分けることで、出張ごとの判断を担当者任せにしにくくなります。
| 記載事項 | 別表で定める内容 |
|---|---|
| 対象者 | 役員・従業員の役職区分 |
| 出張区分 | 国内・海外、日帰り・宿泊 |
| 宿泊費 | 定額支給額または上限額 |
| 日当 | 区分ごとの1日当たりの額 |
| 地域区分 | 必要な場合の対象地域・基準 |
| 交通機関 | 新幹線、航空機、グリーン車の基準 |
例えば宿泊費を上限額とするなら、実費精算にするのか、上限内の定額支給にするのかも本文で明らかにします。交通機関についても、航空機を認める場面やグリーン車を利用できる役職・条件を定めておくと、費用の妥当性を確認しやすくなります。
日数・食事・外部補助の扱いを曖昧にしない
「必要に応じて支給する」とだけ定めると、支給の可否を後から説明しにくくなります。出張日数、移動日、宿泊数をどのように数えるかを規程で具体化してください。
食事付き宿泊プランや主催者負担の宿泊・食事がある場合は、宿泊費や日当を減額するか、不支給とするかをあらかじめ定めます。
取引先や主催者から旅費補助を受ける場合も、補助額を会社へ返納するのか、会社が支給する旅費から控除するのかを決めます。実費を超える重複支給を避けるため、申請書と精算書に補助の有無・金額を記載する欄を設ける方法が考えられます。
支給実態と合わない設計は避ける
規程があっても、実際の出張内容や承認記録と一致しなければ、旅費としての説明が弱くなります。特に代表者の出張は、本人以外の承認者を定め、出張目的・行先・期間を記録しておくことが重要です。
- 代表者だけに日当を支給する設計
- 実際の出張と無関係に毎月定額で支給する設計
- 宿泊費・日当の支給条件が書かれていない設計
- 申請者・承認者が不明確な設計
- 代表者の出張を誰も確認しない運用
月額・年額で支給する旅費は、原則として給与等として扱われます。出張頻度が高い会社ほど、出張ごとの申請・承認・精算を残し、規程の金額と運用が一致しているかを確認しましょう。金額や役職区分の設計は、国税庁の判断基準も踏まえ、作成前に税理士へ相談することをおすすめします。
出張旅費規程を作成して運用するまでの流れ
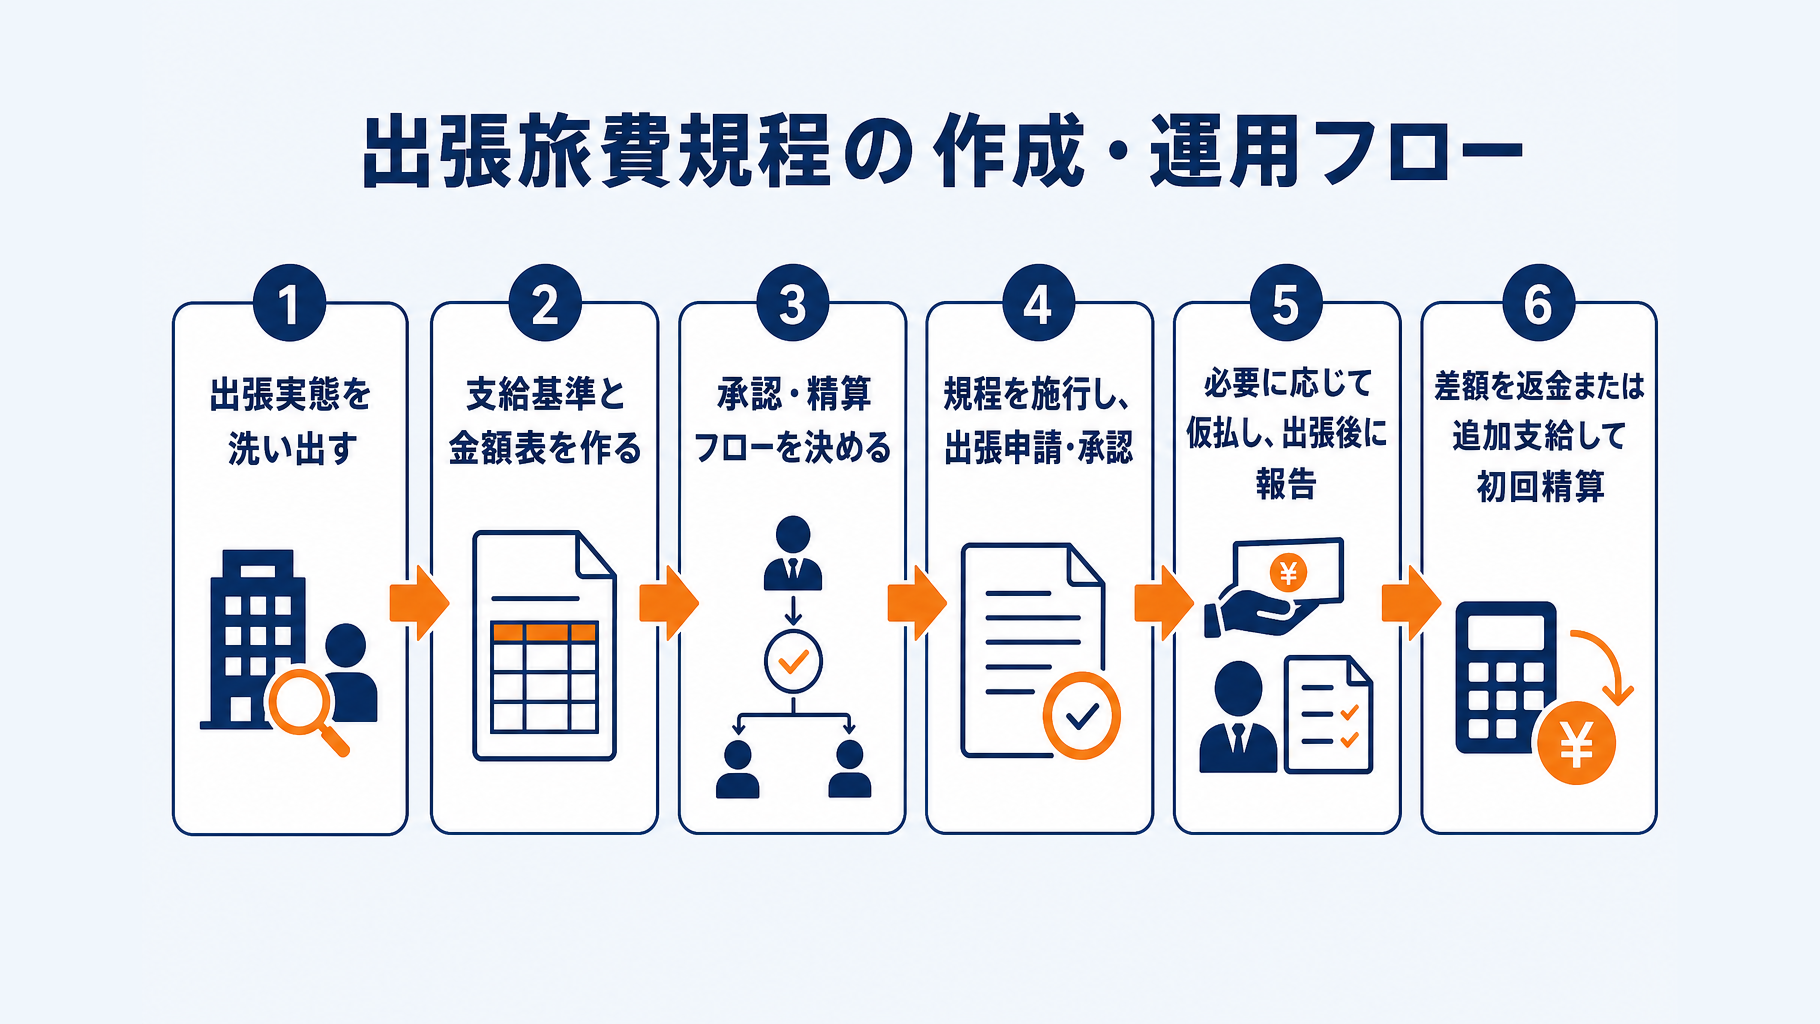
出張旅費規程は、実際の出張内容を確認し、支給基準・承認手順・精算方法を決めたうえで施行します。規程を作成した後も、支給額と運用が出張実態に合っているかを記録とともに確認することが必要です。
1. 現在の出張実態を洗い出す
まず、誰がどの程度出張しているかを一覧にし、日当や宿泊費の基準を設ける必要性を確認します。代表者のみが出張する会社でも、今後の採用や役員就任を見据え、対象者を限定しすぎない設計を検討します。
- 出張者と役職、出張頻度
- 主な行先と日帰り・宿泊の割合
- 交通費、宿泊費、日当として生じる負担
- 出張目的、期間、宿泊の要否
日当が通常必要な旅費に当たるかは、旅行の目的・行先・期間・職務内容・地位のほか、社内の役員・従業員間のバランスや同業他社水準も踏まえて判断されます。実態を示す出張記録は、金額設定の根拠にもなります。
2. 支給基準と金額表を作る
出張区分ごとに、支給対象となる費目、日当、宿泊費の上限、交通手段の取扱いを金額表にまとめます。役職別に差を設ける場合は、職務内容や地位との関係を説明できる範囲にとどめることが重要です。
設定した金額だけでなく、その設定理由も残してください。社内の役職間バランス、同業種・同規模企業の支給額との比較、実際の宿泊費や交通費を確認した資料を保存しておくと、規程の合理性を説明しやすくなります。
出張に伴う旅費のうち通常必要と認められる部分は非課税となり得ますが、一律の法定上限額はありません。国税庁が示す判断要素を踏まえ、会社の実態に応じて定める必要があります。国税庁「インボイスQ&A 問107」
3. 承認・精算フローを決める
規程は金額表だけで終わらせず、出張前から出張後までの手順を定めて運用します。出張前には出張申請、承認、必要に応じた仮払を行い、出張後には出張報告、領収書提出、精算を行う流れが考えられます。
精算では、仮払額との差額を返金または追加支給します。役員が出張する場合は自己承認を避け、取締役会や他の承認者が出張目的・日程・支給内容を確認する方法を決めておくとよいでしょう。
4. 施行後も定期的に見直す
施行後は、宿泊費や交通費の上昇、出張先や出張形態の変化に応じて、支給額を見直します。規程上の金額と実際の出張費用が大きく離れたままにならないよう、出張記録と精算内容を確認します。
改定時は、改定日、改定理由、新旧の金額を記録して保存します。日当を毎月または毎年の定額で支給する形は、原則として給与等として扱われるため、実際の出張に対応した支給・精算になっているかも確認が必要です。所得税基本通達28-3も踏まえ、導入時や改定時には税理士へ相談してください。
出張日当の消費税・インボイス制度はどうなる?
国内出張に伴い役員・従業員へ支給する旅費、宿泊費、日当のうち、通常必要と認められる部分は消費税の課税仕入れとなります。一定事項を記載した帳簿を保存していれば、請求書等の保存がなくても仕入税額控除が認められる取扱いです。
そのため、社員が適格請求書発行事業者でなくても、日当の支給を理由に社員からインボイスを受け取る必要は通常ありません。国税庁も、国内出張に係る日当等について帳簿のみでの控除を認めています。
国内出張の日当は帳簿保存で仕入税額控除の対象になる
会社は、出張旅費規程に基づいて国内出張の日当等を支給した場合、支給内容を帳簿に残します。交通機関や宿泊施設の領収書とは別に、日当そのものについて社員から請求書を受け取る形にはなりません。
規程に沿った実際の出張であり、金額が通常必要な範囲に収まることが、帳簿のみで控除を受ける前提です。規程だけを作成していても、出張の事実や支給内容を確認できなければ、説明が難しくなります。
- 出張者の氏名
- 出張日と出張先
- 出張の目的
- 旅費・宿泊費・日当の支給額
- 出張旅費規程に基づく支給であること
出張申請書、出張報告書、支給明細などに上記を記載し、会計帳簿と結び付けて保存するとよいでしょう。支給日だけでなく、実際の出張日と業務目的が分かる記録を残すことが実務上重要です。
所得税で非課税となる範囲と消費税処理は連動する
日当が所得税で非課税となるか、消費税で帳簿のみの仕入税額控除を受けられるかは、いずれも通常必要と認められる範囲かどうかが判断の軸になります。出張の目的、行先、期間、宿泊の要否、職務内容・地位のほか、社内の支給バランスや同業・同規模企業の水準も踏まえて検討が必要です。
役員だけに著しく高額な日当を支給する場合や、実態のない出張に日当を支給する場合は、給与として扱われるおそれがあります。その場合、消費税の課税仕入れとして処理した部分にも影響し得るため、金額設定と運用記録を合わせて確認してください。
海外出張の日当は原則として課税仕入れにならない
海外出張または海外転勤のために支給する旅費、宿泊費、日当は、原則として消費税の課税仕入れになりません。国内出張と同じ感覚で仕入税額控除に含めないよう、経理処理を分ける必要があります。
国内・海外の区分、日当の合理性、帳簿記載の方法は、支給額や出張形態によって判断が分かれることがあります。運用開始前に、国税庁「No.6459 出張旅費、宿泊費、日当、通勤手当などの取扱い」およびインボイスQ&A 問107を確認し、必要に応じて税理士へ相談すると安心です。
まとめ|日当は「上限額」ではなく合理的な基準で決める
出張日当には、「いくらまでなら非課税」という法定の一律上限額はありません。非課税となるかは、出張の目的や行先、期間、宿泊の有無、職務内容・地位などを踏まえ、通常必要な旅費と認められるかで判断されます。
金額を決める際は、自社の実際の出張頻度や地域、宿泊を伴う割合を確認したうえで、役職間で不自然な差が生じないように設計してください。あわせて、同業種・同規模の企業で一般的に支給されている水準と比べて相当かを検討する必要があります。
日当の非課税性は、規程に金額を書いたことだけで決まるものではなく、金額と実際の運用が出張の実態に合っているかで判断されます。
特に、役員だけを支給対象とする場合や、従業員と比べて役員の日当が著しく高額な場合は注意が必要です。また、出張の有無にかかわらず毎月定額で支給する出張手当は、給与として扱われる可能性があります。支給対象、支給条件、役職ごとの金額差を説明できる内容にしておくことが大切です。
出張旅費規程は、日当・宿泊費・交通費の金額表を作るだけでは足りません。出張前の申請、承認者、帰着後の精算方法、出張内容や支給記録の保存方法まで定め、規程どおりに運用しましょう。
- 出張の目的・行先・期間を記録する
- 役職ごとの支給額に根拠を持たせる
- 申請・承認・精算の担当者を決める
- 支給記録と関連書類を保存する
出張が多い会社では、設立後の早い段階で実態に合う規程を整えると、経費精算の判断をそろえやすくなります。自社の出張頻度や役職構成に合う金額設定に迷う場合は、税理士や社会保険労務士などの専門家に確認したうえで、無理のない基準と運用方法を定めてください。
よくある質問
Q. 出張旅費規程は会社設立後に必ず作成しなければなりませんか?
出張旅費規程は、法律上すべての会社に作成が義務付けられているものではありません。ただし、支給基準を文書化すると、出張者間の公平性を保ち、経理処理をそろえ、税務調査時に旅費の内容を説明しやすくなります。出張が多い会社では、設立後の早い段階で整備を検討するとよいでしょう。
Q. 出張日当には非課税となる上限額がありますか?
出張日当に「この金額までなら非課税」とする法律上の一律上限額はありません。出張の目的、行先、期間、宿泊の有無、職務内容や地位、社内の支給バランスなどを踏まえ、通常必要と認められる範囲かを個別に判断します。金額設定に迷う場合は、税理士への相談が安心です。
Q. 役員と従業員で出張日当の金額を変えてもよいですか?
役職別に日当額を定めること自体が、直ちに問題となるわけではありません。ただし、職務内容や地位との関係で合理的に説明でき、役員・従業員全体の支給バランスや同業・同規模企業の水準も踏まえる必要があります。代表取締役だけが著しく高額な日当を受け取る設計は、役員給与と判断されるリスクを高めます。
Q. 毎月定額の出張手当は、出張日当と同じように扱えますか?
実際の出張日数に関係なく毎月または毎年定額で支給する旅費は、原則として給与等として扱われます。出張ごとに支払う日当とは区別し、実際の出張日数や内容に対応した支給・精算とすることが必要です。支給設計の段階で税理士に確認すると安心です。
Q. 国内出張の日当は、インボイスがなくても仕入税額控除を受けられますか?
国内出張に伴い役員・従業員へ支給する日当等のうち、通常必要と認められる部分は、一定事項を記載した帳簿を保存していれば、請求書等の保存がなくても仕入税額控除が認められる取扱いです。出張者の氏名、出張日・出張先、目的、支給額、規程に基づく支給であることを記録し、会計帳簿と結び付けて保存するとよいでしょう。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。