メニュー
2026.10.30
会社設立
適格請求書発行事業者の登録はいつする?新設法人の判断基準
読了目安時間:約 10分
新設法人のインボイス登録は任意ですが、取引先から登録番号を求められている場合は、設立直後から登録の要否と申請時期を判断する必要があります。登録する方針であれば、登記後できるだけ早く申請し、取引先への登録番号の通知や請求書の準備を進めることが実務上重要です。
インボイス登録とは、適格請求書を発行できる適格請求書発行事業者として税務署に登録を受ける手続きです。登録中は、売上規模にかかわらず免税事業者にはなれず、原則として消費税の申告・納税が必要になります。
登録の最適な時期は、取引先が求める条件、資本金、設立日から適格請求書を発行したいかによって変わります。設立した課税期間内に申請すれば、原則として設立日から登録を受けられる取扱いがありますが、申請期限を過ぎると希望どおりの日から登録できない可能性があります。
本記事では、登録を急ぐべき新設法人のケース、設立日から登録を受けるための期限、登録しない場合に取引や消費税負担へ及び得る影響、自社に合う判断の進め方を整理します。資本金や取引先構成、資金繰りを踏まえた判断が必要なため、個別の結論は税理士などの専門家にも確認してください。
目次
新設法人のインボイス登録は必須?まず押さえたい結論
新設法人が適格請求書発行事業者として登録するかどうかは、原則として任意です。ただし、法人顧客から登録番号の提示を求められている場合は、取引開始に間に合わせるため、設立直後から登録を検討する必要があります。
判断は、登録するかどうかと、いつから登録を受けるかに分けて行います。営業上の必要性だけで決めず、消費税の納税額と請求書・帳簿を管理する負担も見込んでください。
登録すると、売上規模にかかわらず消費税の申告・納税が必要です
適格請求書発行事業者の登録を受けている間は、基準期間や特定期間の課税売上高にかかわらず、免税事業者にはなれません。売上規模が小さい法人でも、原則として消費税の申告と納税が必要になります。
新設法人は、基準期間がないため設立1期目・2期目に免税となり得ます。しかし、インボイス登録を選ぶとこの免税の取扱いは受けられません。制度の詳細は、国税庁の新規事業者向けFAQでも確認できます。
登録番号を取得すれば、取引先が仕入税額控除を検討しやすくなる一方、自社には消費税の申告・納税と経理処理が継続して発生します。
設立直後から登録を検討しやすい法人
次の条件に当てはまる法人は、設立時から適格請求書を発行できる状態が営業条件になりやすいため、早めに登録方針を決めることが考えられます。特に、すでに取引先から登録番号を求められている場合は、契約日や請求開始日を確認したうえで申請時期を判断します。
- 法人顧客や元請企業とのBtoB取引が中心である
- 取引先から登録番号の提示を求められている
- 契約開始日または請求開始日から適格請求書が必要である
- 資本金が1,000万円以上で、設立時から課税事業者となる
資本金または出資金が各期首に1,000万円以上の新設法人は、設立1期目・2期目について消費税の納税義務が免除されません。この場合も、登録番号が必要かどうかは取引先との契約条件を確認して判断します。
取引先が登録番号を必要とする時期と、自社が消費税を負担できる資金繰りを、設立直後にあわせて確認することが必要です。申請期限や登録希望日の扱いは状況で異なるため、契約書、請求開始日、資本金を整理し、税理士へ相談したうえで決定すると安心です。
新設法人がインボイス登録を急いだほうがよいのはどんな場合?
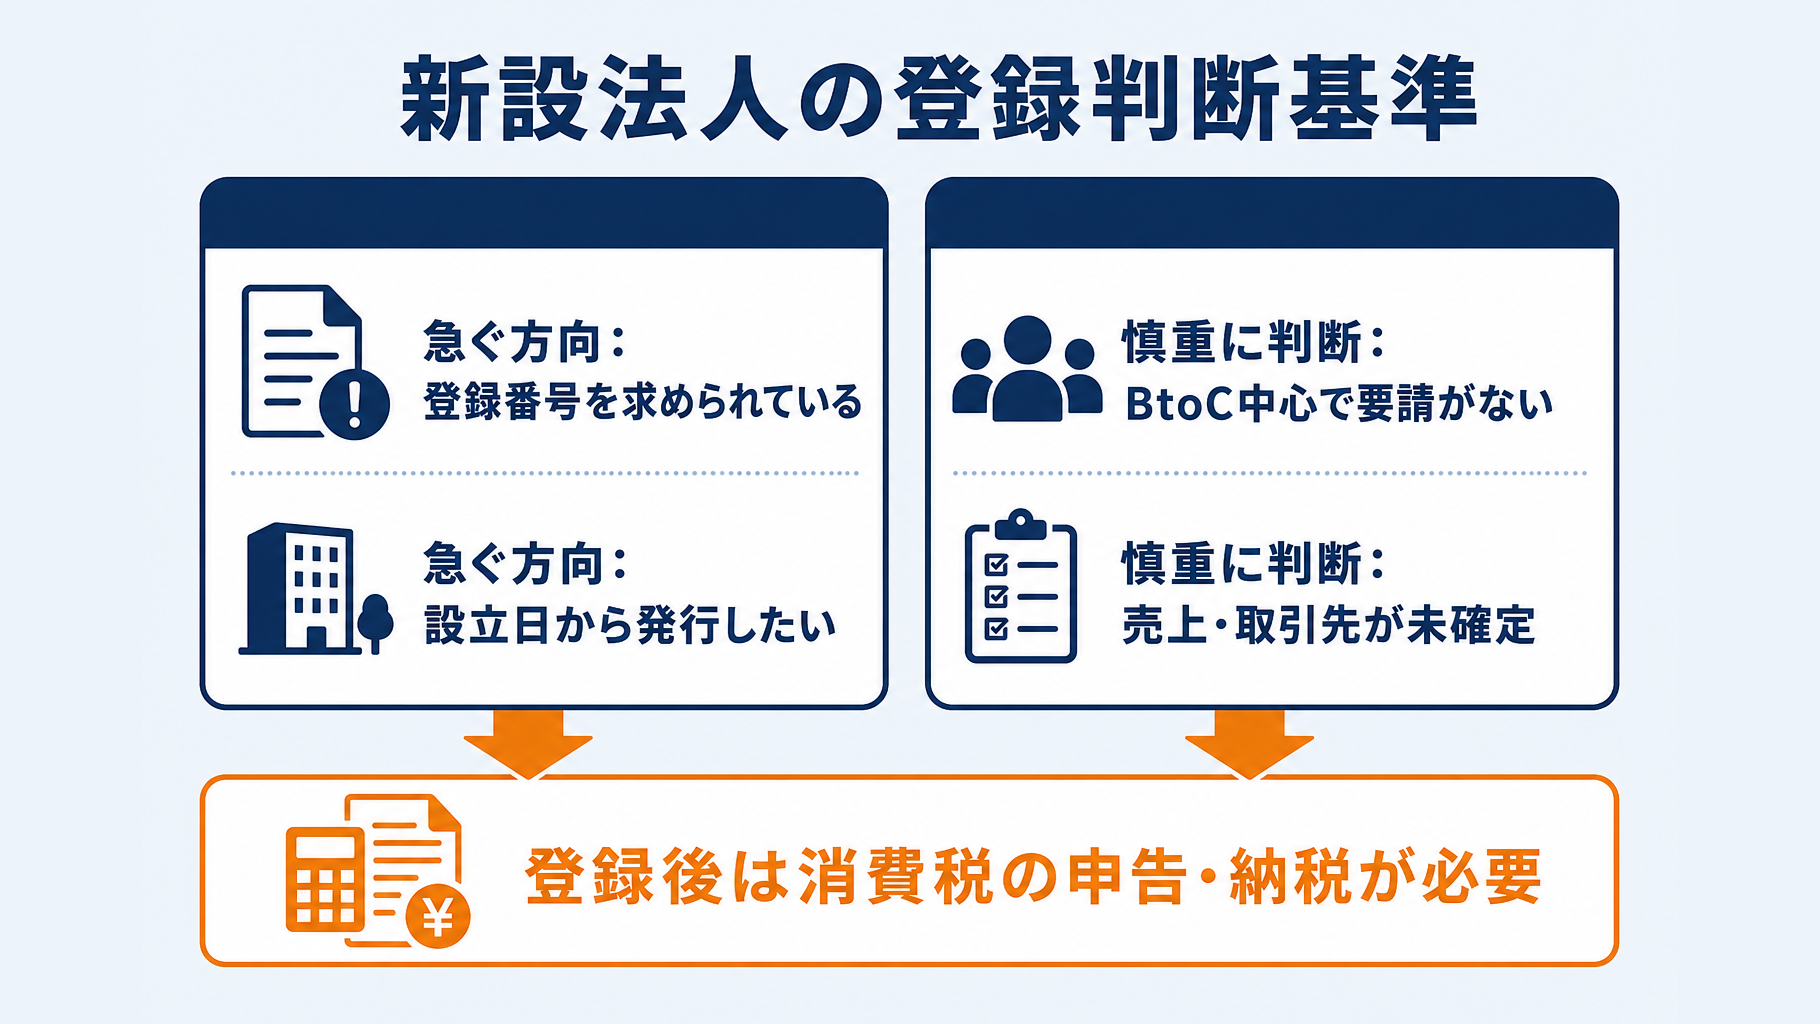
新設法人のインボイス登録は、取引先から登録番号を求められている場合や、設立日から適格請求書を発行したい場合に急ぐ必要があります。登録は任意ですが、登録後は消費税の申告・納税が必要になるため、営業上の必要性と資金繰りを併せて判断します。
取引先から登録番号を求められている場合
法人顧客などから契約前・発注前に登録番号の有無を確認された場合は、登録を急ぐ方向で検討します。取引先は、仕入税額控除を受けるために、取引相手が発行する請求書の登録番号を確認することがあります。
登録する方針であれば、登記完了後、できるだけ早く申請を進めてください。申請後は、取引先に申請済みであることと、登録番号の通知予定を共有しておくと、請求開始時の認識違いを減らせます。
設立日から適格請求書を発行したい場合
設立日からの売上について適格請求書を発行したい場合は、最初の課税期間中に登録申請書を提出する必要があります。新たに事業を始めた法人は、その期間中に申請すれば、原則として設立日まで遡って登録を受けられます。
設立日から登録を受けるには、最初の事業年度の終了日までに申請できるかを確認してください。課税期間末日が土日祝日や12月29日から31日に当たる場合でも、翌営業日には繰り越されません。
設立初日から請求を予定している場合は、設立日、課税期間の末日、申請日を先に整理します。準備段階の事務所賃貸借契約や課税仕入れも事業開始に含まれ得るため、実際の売上開始日だけで期限を判断しないほうが安全です。
登録を急がず慎重に判断しやすい場合
顧客の大半が一般消費者であり、取引先から適格請求書を求められていない場合は、直ちに登録しない判断も考えられます。設立初期で売上規模や取引先構成が固まっていない場合も、営業条件を確認してから決める余地があります。
ただし、登録を受けている間は、売上規模にかかわらず免税事業者にはなれず、消費税の申告・納税が必要です。納税額と経理処理が資金繰りに与える影響を試算したうえで、価格設定への影響も確認してください。
状況別|新設法人が取るべき次の一手
| 状況 | 次に行うこと |
|---|---|
| 番号を今すぐ求められる | 登記後に申請し、予定を共有する |
| 設立日から発行したい | 設立日・期末・申請日を確認する |
| BtoC中心で必要性が低い | 要請・価格・納税負担を確認する |
| 資本金1,000万円以上 | 課税事業者として準備を進める |
資本金または出資金が1,000万円以上の法人は、設立1期目・2期目から消費税の納税義務が免除されません。課税事業者としての消費税対応と、取引先にインボイスを発行する必要性を並行して準備することが必要です。
登録時期は、契約条件、取引先の構成、消費税負担によって変わります。期限や登録後の納税負担に不安がある場合は、申請前に税理士へ相談し、自社の事業計画に沿って判断するとよいでしょう。
設立日からインボイス登録を受けるにはいつまでに申請する?
設立日から適格請求書発行事業者として登録を受けたい場合、最初の事業年度の終了日までに登録申請書を提出します。新たに事業を開始した法人は、設立した課税期間中に申請すれば、原則として課税期間の初日である設立日まで遡って登録を受けられます。
設立直後から取引先へ適格請求書を発行する予定がある法人にとって、この取扱いは有用です。ただし、登録番号の取得後に取引先へ通知する必要があるため、期限ぎりぎりではなく、登記後に早めに申請することが望まれます。
期限は最初の事業年度の終了日です
設立時からの登録を希望する場合の提出期限は、事業を開始した日の属する課税期間の末日です。法人設立時の案内では、最初の事業年度の終了日までとされています。
課税期間の末日が土曜日、日曜日、祝日、または12月29日から31日に当たっても、翌営業日へ期限は延長されません。提出方法を問わず、期限内に申請できるよう、決算日と申請予定日を早めに確認してください。
設立日から登録を受けるための申請は、最初の事業年度の終了日までに行う必要があります。期限の詳細は、国税庁「インボイス制度Q&A」でも確認できます。
売上開始前でも「事業開始」と扱われる場合があります
「事業を開始した日」は、初めて売上を計上した日だけを指すわけではありません。事務所の賃貸借契約や設備・資材の購入など、事業のための準備行為も事業開始に含まれ得ます。
そのため、売上がまだないことを理由に申請期限に余裕があると判断するのは注意が必要です。設立後に締結した契約の日付や、事業用の支出を始めた時期を記録し、設立日からの登録を希望するか早期に決めましょう。
- 最初の事業年度の終了日を確認する
- 設立後の契約日・事業用支出日を記録する
- 登録番号を求める取引先と通知時期を確認する
- 登録する方針なら登記後に申請書を提出する
設立日まで遡る登録の可否や消費税の申告・納税への影響は、資本金、取引内容、課税事業者となる要件によっても異なります。申請前に、国税庁の法人設立時の案内を確認し、判断に迷う場合は税理士へ相談するとよいでしょう。
設立途中からインボイス登録する場合の期限と登録希望日
設立後に登録を決めた場合は、希望する登録日から逆算して申請します。免税事業者である法人が課税期間の途中から登録を受けるときは、申請書の提出日から15日以後の日を登録希望日として指定できます。
この取扱いは、2029年9月30日を含む課税期間までの経過措置です。契約開始日や取引先から登録番号を求められる日が決まっている場合は、少なくとも15日以上前から申請準備を始めてください。
課税期間の初日から登録したい場合の通常期限
免税事業者が課税期間の初日から登録を受ける場合、通常は課税期間の初日の15日前の日までに登録申請書を提出する必要があります。たとえば次の事業年度の初日から適格請求書を発行したいなら、その初日から15日前までに申請します。
ただし、新たに事業を開始した法人には、設立した課税期間中の申請により設立日まで遡って登録を受けられる特例があります。この特例の期限と、通常の「15日前」の期限は異なるため、設立時の取扱いと混同しないよう注意が必要です。
| 登録を希望する時期 | 申請期限の考え方 |
|---|---|
| 課税期間の初日から | 原則、初日の15日前まで |
| 課税期間の途中から | 希望日の15日以上前に申請 |
| 設立日まで遡る場合 | 設立した課税期間の末日まで |
登録番号が必要な日から実務日程を逆算する
取引先への請求開始日に登録番号が必要なら、申請日だけでなく、登録番号の通知、請求書様式の修正、取引先への案内まで含めて予定を組みます。国税庁も、登録予定の事業者に対して、取引先への登録番号の通知と請求書フォーマットの見直しを案内しています。
請求書を発行する直前に申請すると、希望日までに登録番号の案内や帳票の修正が間に合わない可能性があります。
まず取引先に、登録番号が必要となる契約開始日・発注日・請求日を確認し、登録希望日を決めます。そのうえで、登録希望日の15日以上前を申請期限として確保し、余裕を持って手続きを進めることが実務上重要です。
- 取引先が登録番号を必要とする日を確認する
- 登録希望日を申請日から15日以後に設定する
- 登録番号の通知先と案内方法を決める
- 請求書・見積書の記載内容を見直す
登録時期によって消費税の申告・納税や取引条件への影響が生じるため、取引先との契約内容や事業年度も確認したうえで判断してください。期限の適用に迷う場合は、申請前に税理士へ相談することをおすすめします。
資本金1,000万円以上の新設法人は消費税がどうなる?
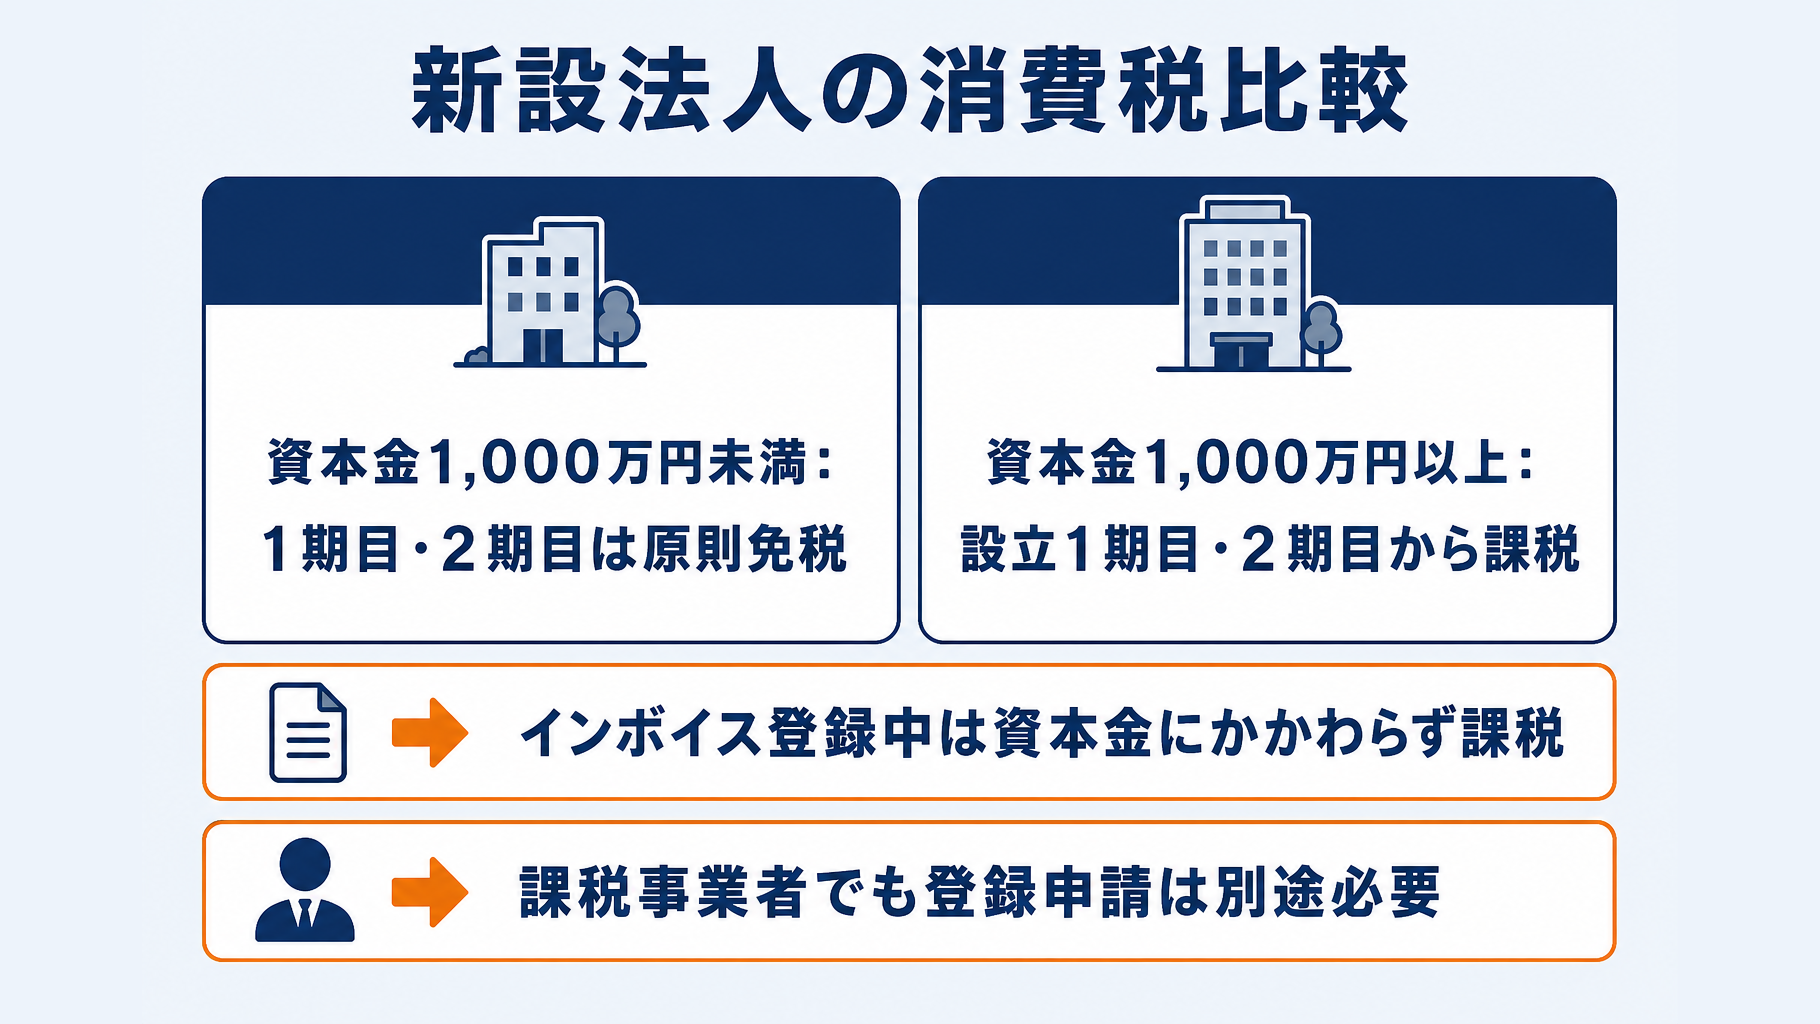
各事業年度の期首における資本金または出資金が1,000万円以上の新設法人は、設立1期目・2期目から消費税の課税事業者です。インボイス発行事業者への登録の有無にかかわらず、消費税の申告・納税を前提に経理体制を整える必要があります。
資本金1,000万円未満なら原則免税、1,000万円以上なら設立時から課税です
新設法人は通常、前々事業年度に当たる基準期間がないため、資本金が1,000万円未満であれば、設立1期目・2期目は原則として免税事業者になり得ます。一方で、期首の資本金または出資金が1,000万円以上なら、納税義務の免除を受けられません。
| 設立時等の条件 | 1期目・2期目の扱い |
|---|---|
| 資本金1,000万円未満 | 原則として免税 |
| 資本金1,000万円以上 | 課税事業者 |
| 免税法人が登録を受ける | 課税事業者 |
免税事業者であっても、適格請求書発行事業者の登録を受けている間は課税事業者となり、消費税の申告・納税が必要です。取引先から登録番号を求められ、登録する方針を決めた場合は、資本金が1,000万円未満でも納税負担を資金計画に織り込んでください。
資本金1,000万円以上で課税事業者となっても、適格請求書を発行するには登録申請を別途行います。課税事業者であることと、登録番号を取得して適格請求書を発行できることは別の手続です。
設立後の増資やグループ会社との関係にも注意が必要です
設立1期目の途中で増資し、資本金が1,000万円以上となった場合、原則として設立2期目は課税事業者となります。増資を予定している場合は、払込日と次期首の資本金額を確認し、翌期の申告・納税資金を見積もる必要があります。
また、他者による支配関係があり、一定規模以上の企業グループに属する法人は、資本金が1,000万円未満でも特定新規設立法人として課税事業者となる可能性があります。資本関係や出資者の規模によって判定が分かれるため、設立前後に税理士または所轄税務署へ確認することをおすすめします。
新設法人の納税義務の判定は、基準期間の有無だけでなく、期首資本金・増資・支配関係も踏まえて確認します。国税庁「基準期間がない法人の納税義務の免除の特例」も参照してください。
新設法人がインボイス登録を進める実務の流れ
設立直後に取引先から登録番号を求められている場合は、登記完了後に登録の要否と希望日を確定し、申請から請求書の切替えまでを連続して進めます。登録番号の取得だけで終わらせず、経理処理と取引先への連絡も同時に準備することが必要です。
登記完了後に登録方針と期限を確認するには?
まず、資本金が1,000万円以上か、主な取引先が法人か一般消費者か、取引先から登録番号を求められているかを確認します。あわせて、設立日から適格請求書を発行する必要があるか、最初の事業年度の終了日がいつかを決めてください。
設立時から登録を受ける場合、登録申請書は最初の事業年度の終了の日までに提出する必要があります。設立日からの発行を予定する場合は、期限直前ではなく登記後に早めに申請する進め方が考えられます。
- 設立時の資本金が1,000万円以上か
- 主な顧客が法人か一般消費者か
- 契約先・発注先から登録番号を求められているか
- 設立日から適格請求書を発行する必要があるか
- 最初の事業年度の終了日と申請期限
新たに事業を開始した法人は、設立した課税期間中に申請すれば、その課税期間の初日から登録を受ける取扱いがあります。事業開始には、売上開始前の準備行為が含まれるため、設立後の契約や仕入れの状況も確認します。国税庁の案内を確認してください。
申請前には何を準備する?
申請前には、法人番号、所在地、法人名などの事業者情報と、登録希望日を整理します。申請方法はe-Taxか書面提出かを選び、入力・記載する情報を登記内容と一致させます。
登録番号の通知後に慌てないよう、請求書、見積書、契約書のフォーマットも確認してください。請求書は、登録番号、適用税率、税率ごとに区分した対価の額と消費税額等など、適格請求書の記載事項を満たす形式へ切り替える必要があります。
- 法人番号、法人名、所在地などの事業者情報
- 登録を希望する日
- e-Taxまたは書面提出の申請方法
- 請求書・見積書・契約書の書式
- 取引先へ登録番号を伝える連絡文
登録番号の取得後は何を変更する?
登録後は、登録番号を取引先へ通知し、登録日以後の請求書を適格請求書の要件に沿った書式で発行します。継続取引先には、番号、登録日、請求書の変更時期をまとめて連絡すると、支払先登録の確認を進めてもらいやすくなります。
会計ソフトでは、消費税の設定、売上・仕入れの税区分、取引先情報を見直します。さらに、登録番号の公表情報を確認したうえで、経理担当者や外部税理士と消費税の申告方法を確認してください。
営業用の書類、会計処理、申告準備を同じ登録日からそろえることが、設立直後の運用漏れを防ぐ実務上の進め方です。免税事業者が登録を受ける場合は消費税の申告・納税が必要となるため、資金繰りも含めて税理士へ相談して判断することをおすすめします。
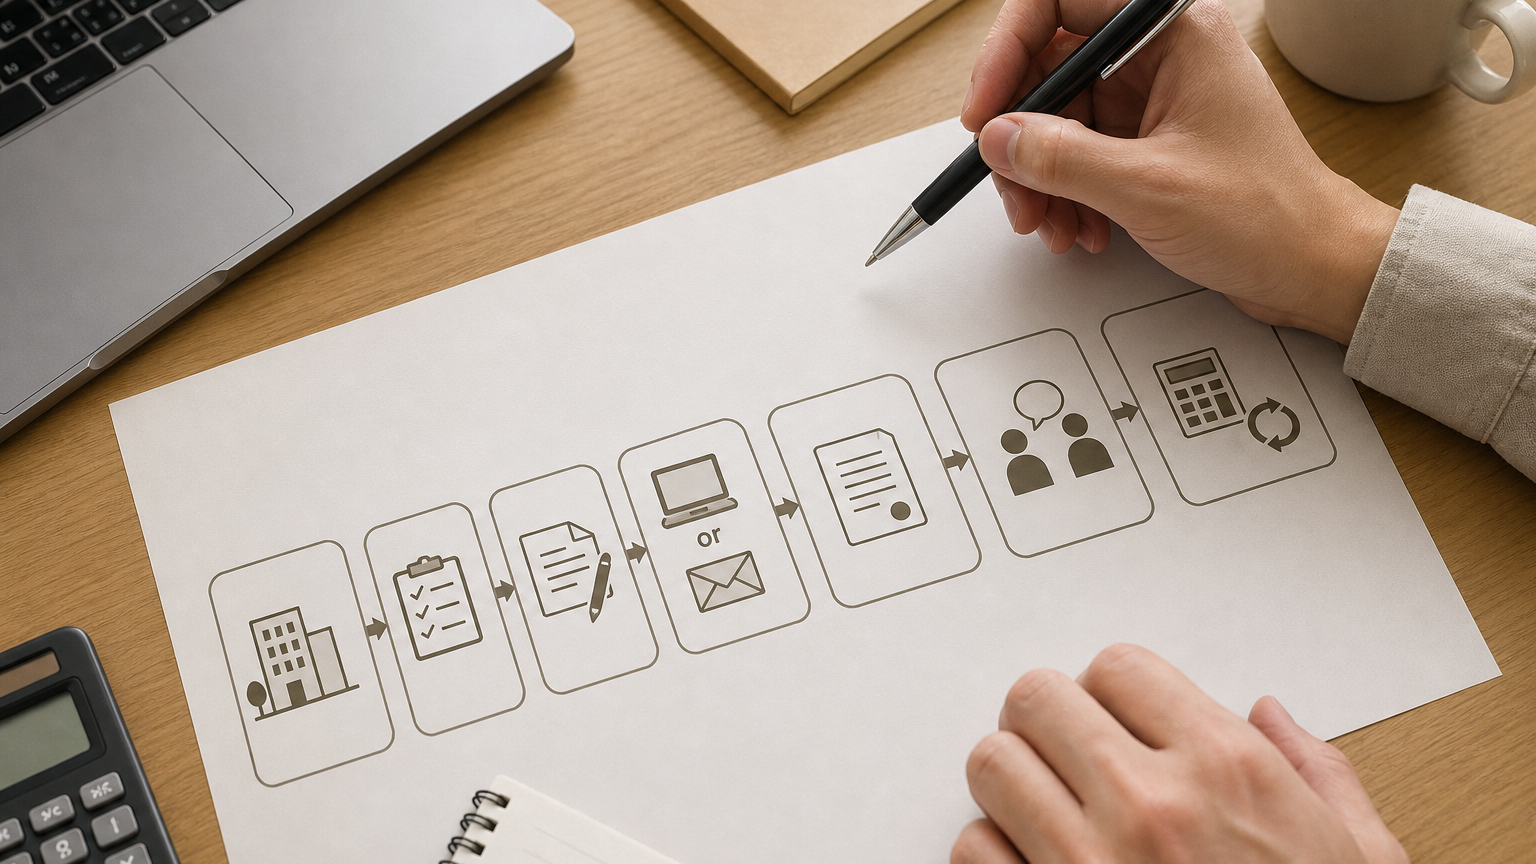
新設法人のインボイス登録でよくある質問
インボイス登録をしないと取引できませんか?
登録を受けていなくても、法律上は取引や請求書の発行は可能です。ただし、取引先が仕入税額控除を重視している場合、登録番号の提示を契約や発注の条件とすることがあります。
特に、設立直後から法人顧客や元請企業に請求する予定がある場合は、取引開始日、登録番号の提出期限、登録が未了の場合の扱いを取引先へ確認してください。登録する方針であれば、登記後に早めに申請し、番号が通知されたら請求書の様式にも反映します。
登録後に取りやめることはできますか?
適格請求書発行事業者の登録には、登録の取消しを求める手続があります。ただし、登録を受けている期間は、売上高にかかわらず免税事業者にはならず、消費税の申告・納税が必要です。
登録を取りやめる判断では、取消しの手続期限と、取消し後に取引先へ及ぶ影響をあわせて確認してください。
取引先が引き続き適格請求書を求める場合、取消しによって取引条件の見直しを求められる可能性があります。取消しの可否や効力が生じる時期は制度上の期限に左右されるため、申請前に国税庁の案内と税理士へ確認するのが安全です。
設立前にインボイス登録を申請できますか?
法人として申請するには法人番号などの情報が必要になるため、通常は設立登記後に手続きを進めます。設立日から登録を受けたい場合も、登記完了後、最初の事業年度の終了日までの申請期限を意識してください。
設立した課税期間中に申請すれば、原則として設立日に遡って登録を受ける取扱いがあります。事務所の契約や仕入れなどの準備行為も事業開始に含まれ得るため、営業開始日だけを基準に期限を判断しないよう注意が必要です。
- 登記完了後に法人番号を確認する
- 取引先へ登録番号の必要時期を確認する
- 最初の事業年度の終了日を確認する
- 請求書様式の変更時期を決める
設立日からの登録を希望する場合の期限は、国税庁の法人設立時の案内でも確認できます。資本金や取引内容によって消費税の扱いが異なるため、申請時期は顧問税理士等へ個別に相談して決めてください。
まとめ:新設法人のインボイス登録は「取引先」と「申請期限」で決める
新設法人の適格請求書発行事業者への登録は任意ですが、登録を受ける間は、売上規模にかかわらず消費税の申告・納税が必要になります。登録番号が営業上必要か、納税・経理の負担を見込んでも登録する方針かを、設立直後に確認してください。
BtoB取引が中心で、取引先から契約や請求開始に当たり登録番号を求められている場合は、登記後できるだけ早く申請することを検討します。登録番号の取得時期は取引開始にも関わるため、取引先への通知時期と請求書の記載内容も併せて準備するとよいでしょう。
設立日から登録を受けたい法人は、最初の事業年度の終了日までに申請する必要があります。期限末日が土日祝日等でも翌営業日には繰り越されないため、申請日を事業年度末までと考えず、余裕を持って手続きを進めることが大切です。
- 取引先が登録番号の提示を求めているか確認する
- 設立日からの登録が必要か判断する
- 最初の事業年度の終了日を確認する
- 請求書の記載内容と取引先への通知を準備する
- 資本金や企業グループとの関係を確認する
また、期首の資本金が1,000万円以上の法人は、設立1期目・2期目から消費税の納税義務が免除されません。企業グループに属する法人についても課税事業者となる判定があり得るため、インボイスの登録要否とは別に、消費税の課税事業者判定を確認しましょう。
制度の期限や取扱いは改正されることがあります。公開時点の国税庁「法人を設立したとき」および関連する最新情報を確認してください。
判断に迷う場合は、予定している取引先、資本金、設立日、事業年度、登録番号が必要となる時期を整理したうえで税理士へ相談することをおすすめします。登記や設立手続きとの日程調整が必要な場合は、司法書士・行政書士にも確認し、自社の取引開始予定に合う申請時期を決めてください。
よくある質問
Q. 新設法人がインボイス登録をすると、消費税の免税は受けられなくなりますか?
適格請求書発行事業者の登録を受けている間は、売上規模にかかわらず免税事業者にはなれません。資本金が1,000万円未満で設立1期目・2期目に免税となり得る法人でも、登録後は原則として消費税の申告・納税が必要です。
Q. 設立日からインボイスを発行したい場合、申請期限はいつですか?
設立日から登録を受けたい場合は、最初の事業年度の終了日までに登録申請書を提出する必要があります。課税期間の末日が土日祝日や12月29日から31日でも、期限は翌営業日に繰り越されません。
Q. 設立後の途中からインボイス登録する場合、いつまでに申請すればよいですか?
免税事業者である法人が課税期間の途中から登録を受ける場合、申請書の提出日から15日以後の日を登録希望日として指定できます。この取扱いは2029年9月30日を含む課税期間までの経過措置とされているため、取引先が登録番号を必要とする日から余裕を持って準備することが重要です。
Q. 資本金が1,000万円以上の新設法人は、インボイス登録をしなくても消費税の申告が必要ですか?
各事業年度の期首における資本金または出資金が1,000万円以上の新設法人は、設立1期目・2期目から課税事業者です。インボイス登録の有無にかかわらず、消費税の申告・納税を前提に経理体制を整える必要があります。
Q. インボイス登録後、請求書や社内の経理では何を準備すればよいですか?
登録番号を取引先へ通知し、登録日以後の請求書を適格請求書の要件に沿った書式へ切り替えます。会計ソフトの消費税設定、売上・仕入れの税区分、取引先情報も見直し、申告方法は税理士などの専門家へ確認すると安心です。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。