メニュー
2026.10.2
- 事業承継
- 融資
事業承継で社長借入金はどうする?返済・相続前に考える対策
事業承継で社長借入金を残す場合は、経営の引継ぎとは別に、会社への貸付債権を誰が引き継ぐかを考える必要があります。社長借入金とは、社長が個人資金を会社に貸し付けたお金のことです。返済や債権放棄をすれば、必ず相続税が減るわけではありません。
会社の帳簿では「役員借入金」という負債ですが、社長個人にとっては「貸付債権」という財産です。会社が社長にお金を貸す「役員貸付金」とは逆方向なので、混同しないようにしましょう。
社長の交代や死亡だけでは、会社の返済義務は消えません。社長が亡くなると貸付債権は相続財産となり、株式を引き継ぐ後継者と債権を引き継ぐ相続人が異なる場合には、返済時期や金額の調整が必要になる可能性があります。
主な選択肢は「返済」「相続」「債権放棄」「DES(債務の株式化)」で、会社の現金、個人の相続財産、税負担によって選ぶ方法が異なります。この記事では各方法の注意点を確認し、税理士に相談する前の判断材料を整理します。あわせて、役員借入金を残す場合の資金繰りと相続税の注意点もご確認ください。

目次
承継前に社長借入金を返済すれば解決する?
事業承継前に社長借入金を返済すれば、後継者に引き継ぐ会社の返済義務を減らせます。ただし、会社の資金繰りと社長個人の相続財産は、別に検討する必要があります。
会社の資金繰りを優先して返済額を決める
返済額は、事業に必要な資金を残せる範囲で決めます。運転資金、納税資金、設備投資、他の借入金返済の予定を踏まえ、一括返済か分割返済かを検討してください。
帳簿残高だけで判断せず、入出金の記録などで貸付けの実態を確認します。返済期限や利息などの返済条件も確かめ、今後の資金繰りに照らして返済額と時期を決めましょう。
- 会社:返済した分だけ現預金と社長への借入金が減ります。
- 社長:会社への貸付債権が減り、受け取った現金が増えます。
返済しても現金が残れば相続財産になる
返済自体が相続財産の削減になるわけではありません。社長側では貸付債権が現金に置き換わるだけで、相続時に現金が残っていれば相続財産になります。
承継後の債権管理を整理することと、相続税対策は分けて考えてください。役員借入金の資金繰り・相続税リスクも確認し、返済計画と個人財産への影響を税理士に相談しましょう。
社長への借入金を相続すると、相続税評価はいくらになる?
事業承継に際して社長借入金に対応する貸付債権を相続する場合、評価額は原則として元本と既経過利息の合計です。相続だけで会社の現金は流出しませんが、会社の返済義務は残ります。
原則は返済されるべき元本と既経過利息で評価する
貸付債権は、返済されるべき元本と受け取るべき既経過利息で評価します。既経過利息とは、相続開始時点までの期間に対応する利息です。
会社の帳簿残高だけでなく、利息の約定も確認する必要があります。評価に当たっては、次の資料を照合しましょう。
- 借入金の残高が分かる帳簿と返済記録
- 利率や支払条件が分かる契約書などの資料
赤字や債務超過でも自動的にゼロ評価にはならない
赤字や債務超過だけでは、ゼロ評価にはなりません。例外として回収不能・著しく回収困難と認められるかは、相続開始時点の客観的事情に基づいて判断します。
判断材料になるのは、財務資料、事業の継続状況、返済実績などです。単に「返済する予定がない」という理由だけで評価を下げられるものではないため、資料をそろえて税理士に確認してください。
誰が債権を相続するかも承継計画に含める
株式の承継先と併せて、貸付債権を誰が相続するかも検討しましょう。後継者以外が債権を取得すると、会社との返済協議が必要になり、返済時期や金額によっては資金繰りに影響します。
承継前に株式と債権の取得予定者を確認し、会社が返済できる条件を話し合っておきましょう。評価額と承継先は、税理士などの専門家に相談して判断してください。
社長が債権放棄すると税金はどうなる?
社長が債権放棄すると、会社には原則として課税対象の利益が生じます。承継前に実施する際は、「会社の課税」「社長の財産」「他の株主への影響」の3点を分けて確認する必要があります。
会社には原則として債務免除益が生じる
会社は返済資金を支出せずに負債を減らせますが、免除された金額は原則として債務免除益として課税対象になります。現金の支出がないからといって、税負担もないとは限りません。
繰越欠損金があっても、債務免除益を全額相殺できるとは限りません。実施前に、残高・期限・控除限度などの適用条件を税理士と確認しましょう(中小企業基盤整備機構の解説)。
貸付債権がなくなっても、株式価値が上がる可能性がある
放棄した貸付債権はなくなりますが、負債の減少によって会社の株式評価額が上がる可能性があります。社長が株式を保有している場合、放棄額と同額だけ相続財産が減るとは限りません。
放棄前後の貸付債権と保有株式を合わせて試算しましょう。役員借入金の相続税リスクも確認しておくと、社長個人の財産への影響を検討しやすくなります。
他の個人株主へのみなし贈与にも注意する
後継者など別の個人株主の株式価値が増加すると、みなし贈与の問題が生じ得ます。放棄を決める前に、次の事項を確認してください。
- 放棄前の株主構成と持株比率
- 会社の財務状況
- 債権放棄の実施時期
債権放棄の意思表示は書面などで記録に残しましょう。税理士などの専門家と税負担を試算し、会計・税務処理まで確認したうえで実施を判断してください。
DESで社長借入金を株式に変える方法と注意点
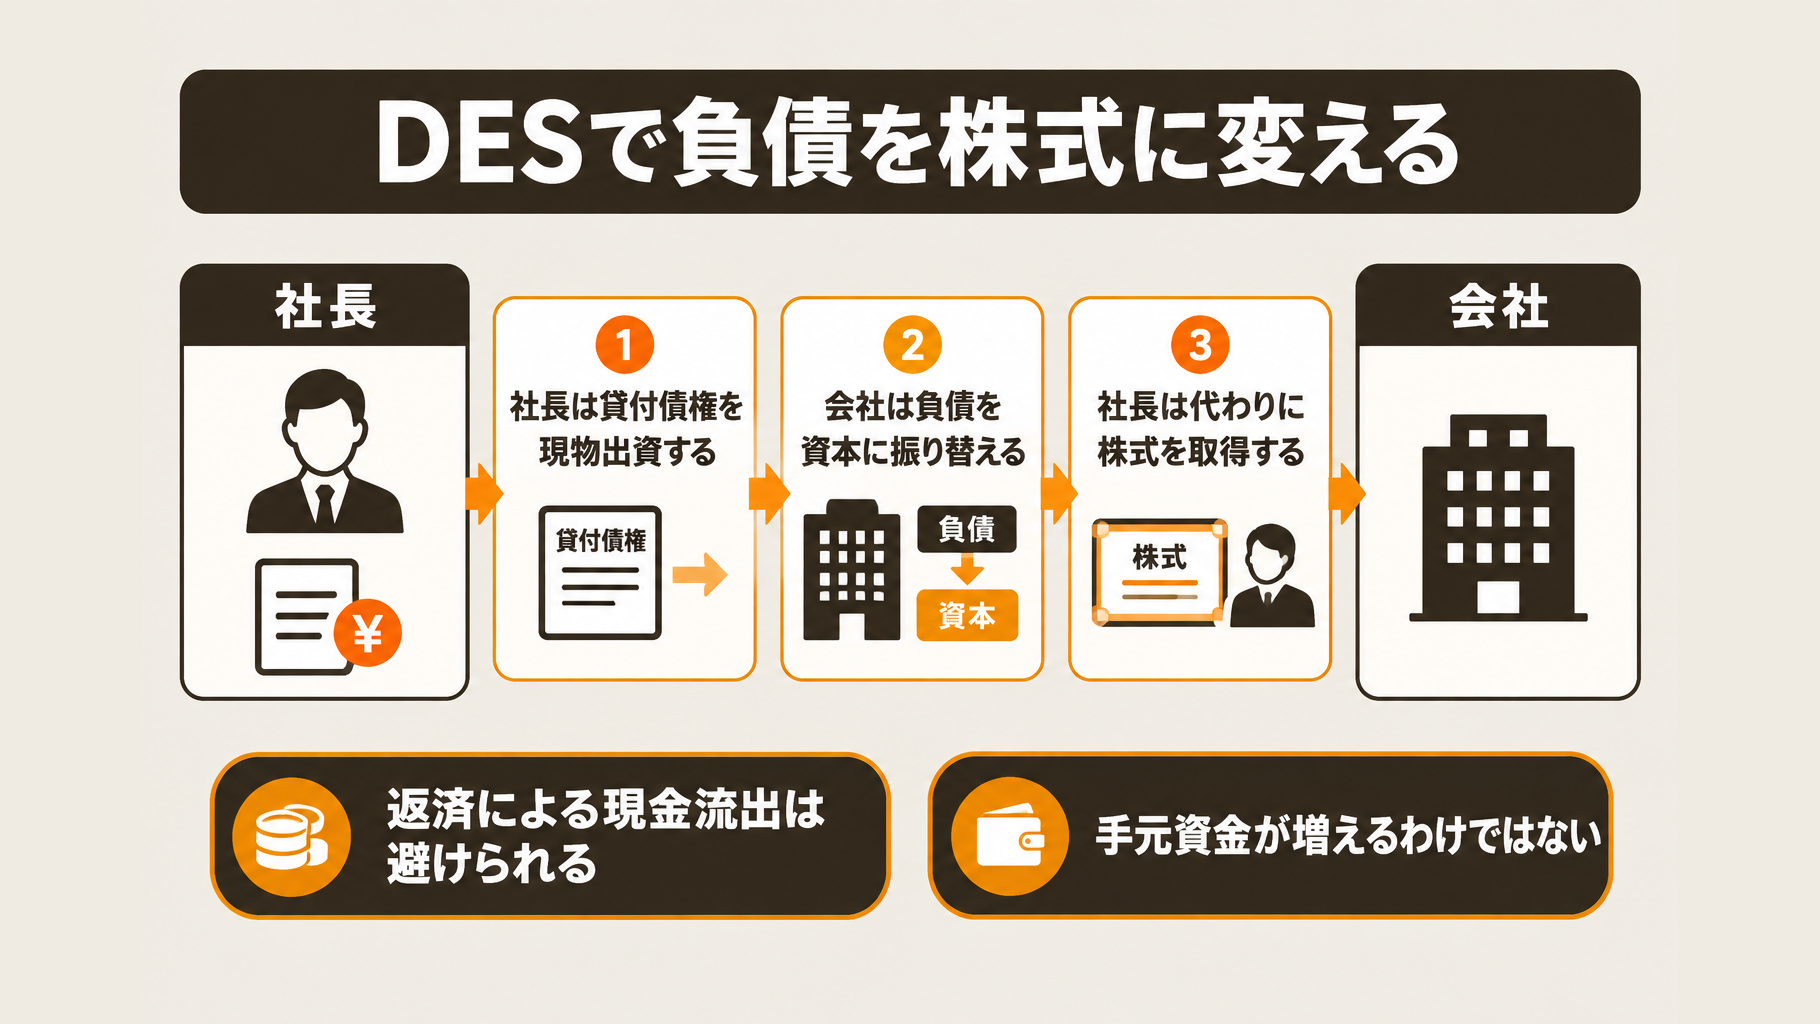
DES(債務の株式化)は、社長借入金を資本に振り替える方法です。承継前に実施する場合は、会社の税負担と、社長が取得する株式を誰に引き継ぐかまで検討します。
DESは貸付債権を現物出資して株式を取得する方法
社長が会社への貸付債権を現物出資し、代わりに株式を取得します。会社は負債を資本に振り替え、返済のための現金流出を避けられますが、手元資金が増えるわけではありません。
社長側では、貸付債権が株式に変わります。親族や従業員への承継を予定している場合は、取得した株式についても承継・相続対策が必要です。
DESでも課税が発生する場合がある
DESでも、会社に債務消滅益が生じ、課税される場合があります。非適格現物出資では、債務額と出資する債権の税務上の時価との差額が債務消滅益となることがあります。
借入金の額面だけで税負担を判断せず、税務上の適格性と債権評価を個別に確認してください。税務上の取扱いは、国税庁のDESに関する研究資料でも整理されています。
持株比率と増資手続まで確認する
実施前には、株式評価と発行株式数、後継者との持株比率への影響を確認します。会社法上の手続・登記に加え、資本金増加による税務への影響も検討が必要です。
- 取得する株式の評価と発行株式数
- DES実施後の社長・後継者の持株比率
- 増資手続・登記と資本金増加による税負担
借入金を資本金に変える際の注意点も参考にしてください。実施の可否は、税理士などの専門家と確認しましょう。
返済・相続・債権放棄・DESはどれを選ぶ?
社長借入金の承継方法は、会社の資金繰りと社長個人の財産、税負担を比較して絞ります。返済資金の有無だけで決めず、承継後の返済義務や株式への影響も確認してください。
会社の現金・個人の財産・税負担で4つの方法を比較
返済は債権を現金に、DESは債権を株式に変える方法です。相続では債権が引き継がれ、債権放棄では消滅しますが、税負担も含めて比べる必要があります。
| 方法 | 会社の現金への影響 | 社長個人の財産の変化 | 税務・承継上の注意点 |
|---|---|---|---|
| 返済 | 現金が減少 | 債権が現金に変わる | 返済だけでは相続財産は減らない |
| 相続 | 相続自体による流出はない | 相続人が債権を取得 | 相続税評価と将来の返済を確認 |
| 債権放棄 | 返済資金は不要 | 債権が消滅 | 債務免除益・株式評価・みなし贈与を確認 |
| DES | 返済資金は不要 | 債権が株式に変わる | 債務消滅益・株式評価・持株比率を確認 |
債権放棄やDESも、税負担が生じる場合があります。DESを候補にする場合は、借入金を資本金に変える際の注意点も確認してください。
自社の状況から、最初に検討する方法を絞る
自社の状況に応じて、次に確認する事項を選びます。以下は方法を即断する分岐ではなく、比較に必要な試算や確認の順序です。
- 余剰資金がある:必要な運転資金を確保し、返済可能額を試算します。
- 余剰資金がない:債権を残す場合の返済計画と、債権放棄・DESの税負担を比較します。
- 後継者以外の相続人がいる:株式と債権の取得者、相続税の納税資金、返済条件を先に整理します。
- 赤字・債務超過である:債権評価と繰越欠損金の利用条件を税理士に確認します。
社長借入金の対策は何から始める?承継前に確認すること
まず借入残高や契約内容を確認し、会社と社長個人の税負担・財産への影響を試算します。親族や従業員への承継時期も踏まえ、実行前に税理士へ相談しましょう。
まず残高・契約・株主構成を確認する
決算書、総勘定元帳、金銭消費貸借契約書、返済履歴、株主名簿を集めます。元本・利息・返済期限を整理し、帳簿の残高と貸付け・返済の実態が一致するか確認してください。
株主名簿では、誰が何株保有しているかを確認します。後継者など他の株主の持株比率も、対策の影響を試算する際に必要です。
会社と個人を合わせて試算する
会社の資金繰りと個人の相続財産を合わせて試算します。貸付債権の評価、自社株評価、相続人の納税資金まで確認してください。
返済・債権放棄・借入金を資本金に変えるDESの実施前後を比較し、必要に応じて複数の方法を組み合わせます。株式を後継者へ移す前か後かなど、実施時期によって税務上の影響が変わり得るため、時期を含めて税理士に試算を依頼しましょう。
専門家への相談から実行までの順序
資料整理から試算、関係者との調整、手続き、会計・税務処理の順で進めます。試算結果を確認してから、後継者や相続人と実施方法・時期を調整しましょう。
- 資料整理
- 税理士による税額・評価の試算
- 後継者や相続人との調整
- 契約・決議・登記等
- 会計・税務処理
税務は税理士、登記は司法書士に相談します。契約や相続紛争は弁護士など、論点に応じた専門家に確認してから実行してください。
よくある質問
Q. 社長が亡くなれば、会社の役員借入金は消えますか?
消えません。社長の会社に対する貸付債権は相続財産となり、会社の返済義務は残りますので、後継者への承継とあわせて、誰が債権を相続するかも確認が必要です(中小企業基盤整備機構)。
Q. 会社が債務超過なら、貸付債権の相続税評価はゼロですか?
債務超過だけではゼロになりません。相続開始時点の事業継続状況・返済実績・財務状況などから、回収不能または著しく回収困難に該当するかを確認します(国税庁資料)。
Q. 社長借入金を返済すると相続税は減りますか?
返済だけでは相続財産はなくなりません。通常は貸付債権が現金に変わり、現金が残れば相続財産になるため、借入金の返済と相続財産の削減は分けて考えます(中小企業基盤整備機構)。
Q. 債権放棄やDESなら税金をかけずに整理できますか?
必ず非課税になるわけではありません。債権放棄では原則として会社に債務免除益が生じ、DESでも債務消滅益が課税対象になる場合があります(国税庁資料)。株主への影響も含め、実行前に税理士へ相談してください。
まとめ
社長借入金は、会社には負債、社長個人には貸付債権です。事業承継に向けた整理では、返済は現金流出、相続は債務の存続、債権放棄は債務免除益、DESは株式への転換と課税の可能性という違いを押さえましょう。
「借入金をなくすこと」だけを目的にせず、会社の資金繰り・個人の相続財産・税負担を合わせて判断する必要があります。まずは借入残高・株主構成・相続人を整理し、税理士などに試算を依頼しましょう。会社の状況によって選べる方法や必要な手続きは変わるため、判断に迷う場合は事業承継・M&Aの支援内容も参考に、専門家へ相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。