メニュー
2026.10.13
- M&A
M&A仲介の手数料はいくら?最低報酬と契約前の確認事項
M&A仲介の手数料とは、仲介会社の支援に対して支払う費用のことです。支払総額は譲渡額に対する料率だけでは判断できず、成功報酬の計算基準・最低報酬・前払い費用・別途費用を合わせて確認する必要があります。
一律の相場として捉えず、自社の条件で見積もりを取ることが大切です。本記事では、計算方法や最低報酬の影響、見積もりの比較方法、契約前の確認事項を取り上げます。
目次
着手金・月額報酬・中間金・成功報酬の違い
費用は、契約時から成約時までの異なる時点で発生します。見積もりを比べる際は、各費用の金額と支払時点を次のように確認してください。
| 費用の種類 | 発生時点 | 確認事項 |
|---|---|---|
| 着手金 | 仲介・FA契約の締結時など | 企業評価・資料作成等の対価、返金条件 |
| 月額報酬 | 支援期間中の毎月 | 課金の開始・終了時点、上限の有無 |
| 中間金 | 基本合意の締結など | 成功報酬への充当か、別途加算か |
| 成功報酬 | 最終契約締結時・クロージング時など | 「成功」の定義、支払時点、最低額 |
月額報酬は、支援が長期化すると総額が増えます。中間金は成功報酬に充当されるか、別途加算されるかで負担が変わるため、契約書で確認しましょう。
完全成功報酬でも、成約時の負担が小さいとは限らない
着手金などがゼロでも、成約時に最低報酬や専門家費用などが発生する可能性があります。消費税も含め、最終的に支払う総額を確認してください。
公表料金は標準条件であり、個別案件の見積もりとは異なる場合があります。不明な費用や契約条件は説明を求め、判断に迷う場合は税理士などの専門家に相談しましょう。
レーマン方式の計算方法と、手数料が変わる計算基準
M&A仲介の手数料をレーマン方式で算定する場合、基準となる金額を区分し、各部分に料率を掛けて合計します。同じ譲渡額でも、計算基準に負債などを含めるかどうかで成功報酬は変わります。
レーマン方式は金額の各部分に料率を掛ける
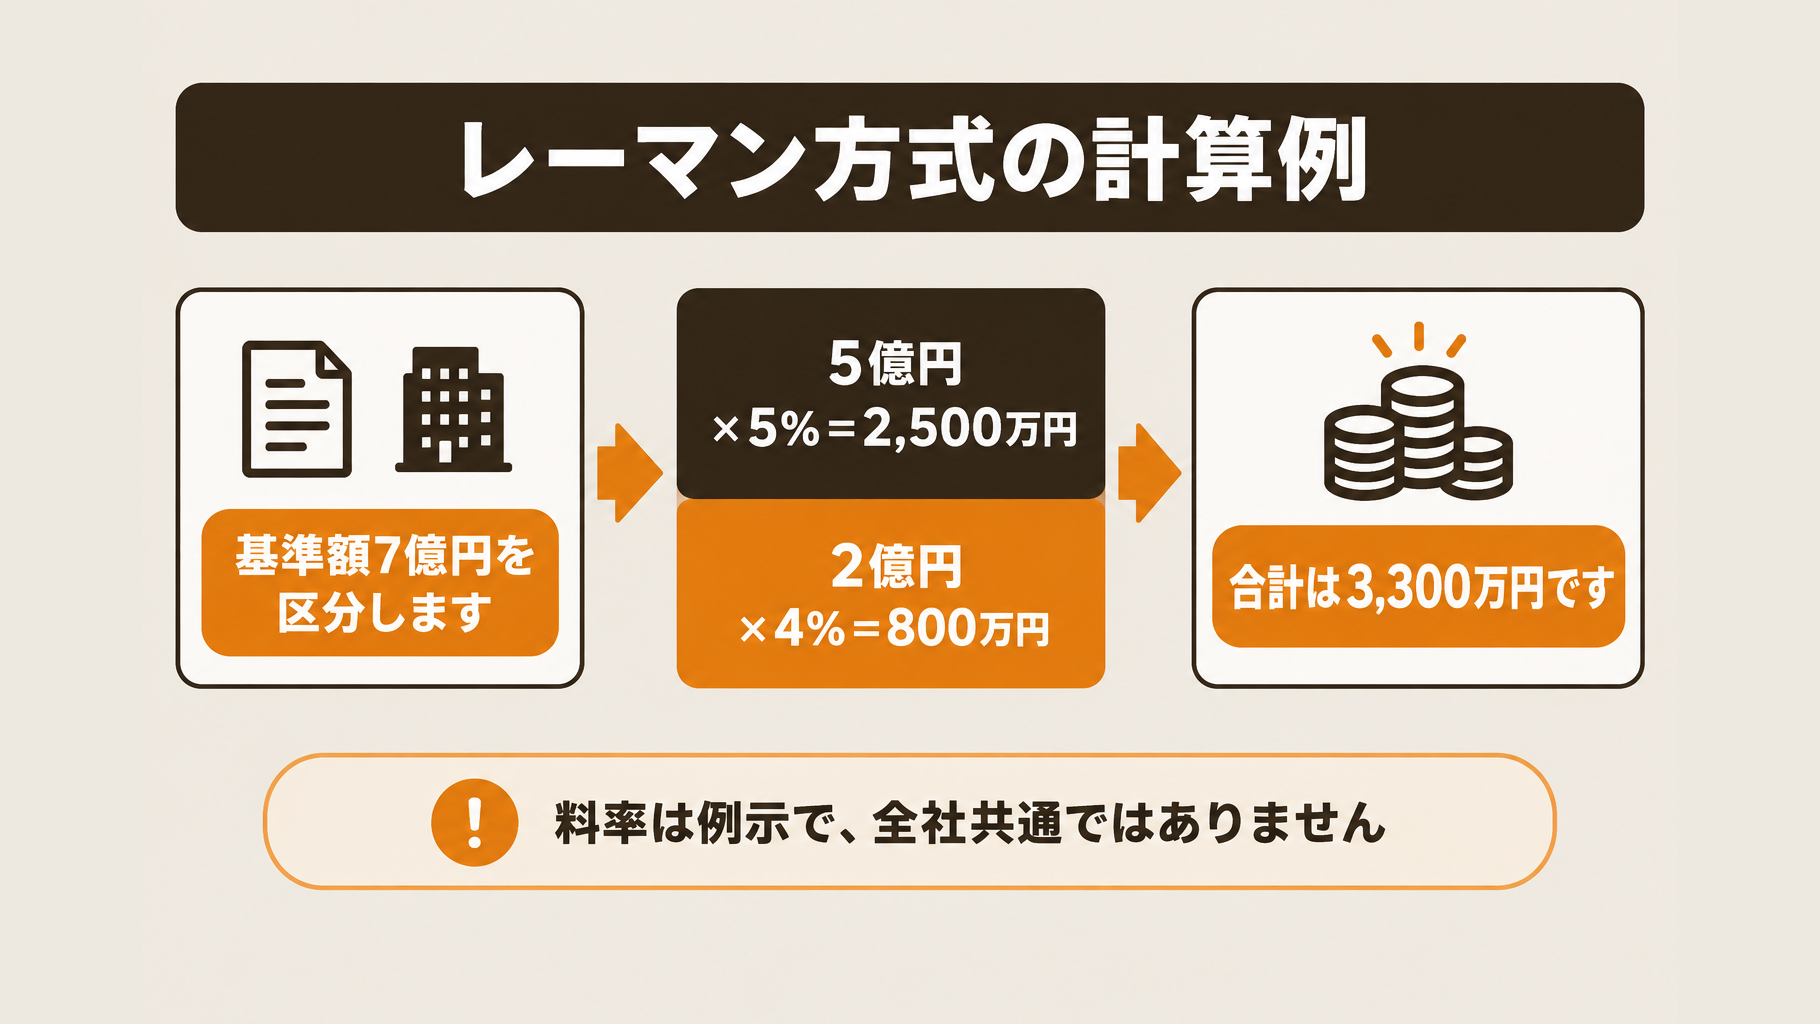
レーマン方式では、金額の各部分に対応する料率を使います。料率例として「5億円以下5%、5億円超〜10億円以下4%」などがありますが、全社共通の料金ではありません。
この料率で基準額が7億円なら、5億円×5%+2億円×4%=3,300万円です。7億円全額に4%を掛ける計算ではなく、最初の5億円と超過分の2億円を分けて算定します。
料率の区分例は、中小企業庁の白書でも確認できます。試算には、相談先が提示する料率表を使ってください。
譲渡額・移動総資産・企業価値では何が違う?
違いは、料率を掛ける金額に何を含めるかです。株式譲渡対価だけを基準にする場合と、負債や役員退職金などを加える場合があります。
| 計算基準の名称 | 対象項目・算式の例 |
|---|---|
| 株式価値・譲渡額 | 株式譲渡対価など |
| 移動総資産 | 株式価値+有利子負債+その他の引継ぎ負債 |
| 企業価値 | 株式譲渡対価+有利子負債など |
| オーナー受取額 | 株式譲渡対価+役員退職金+オーナー貸付金返済など |
移動総資産には、買掛金・未払金なども含まれる場合があります。名称だけで判断せず、対象項目と具体的な算式を仲介会社やFAに確認し、不明点は税理士などの専門家に相談してください。
最低報酬はいくら?小規模なM&Aで注意したい負担
M&A仲介の手数料に設定される最低報酬は、仲介会社や個別契約によって異なり、一律の相場としては扱えません。小規模な案件では、料率だけでなく最低報酬を含めた支払総額を確認する必要があります。
料率で計算した金額より最低報酬が優先される場合
最低報酬が設定されている場合、料率で計算した金額が下限を下回ると、最低額が適用されます。仮に譲渡額基準・料率5%、最低報酬1,000万円の契約なら、譲渡額1億円に対する報酬は次のとおりです。
| 項目 | 金額・計算結果 |
|---|---|
| 料率による計算額 | 1億円×5%=500万円 |
| 最低報酬 | 1,000万円 |
| 適用される報酬 | 1,000万円 |
上記は消費税・別途費用を除く説明用の仮定で、特定企業の料金ではありません。譲渡額が小さいほど、最低報酬が譲渡額に占める割合は高くなりやすく、条件によっては報酬が譲渡額を上回る場合もあります。
消費税と別途費用を含めて手取りを確認する
売り手は、譲渡対価から仲介手数料などを差し引いた概算手取りを試算しましょう。見積もりでは報酬が税込表示か税別表示かを確認し、次の費用が仲介報酬に含まれるかも確かめてください。
- デューデリジェンス(買収に向けた調査)の費用
- 弁護士・税理士などの専門家費用
- 交通費などの実費
例示の条件なら、概算手取りは「1億円-1,000万円-報酬にかかる消費税-別途費用」で試算します。これは売却に伴う税金を差し引く前の金額であり、税金の計算は別途必要ですので、税理士に相談してください。
同じ譲渡額でも手数料は違う?3つの見積もりを比較
同じ譲渡額でも、M&A仲介手数料は計算基準や最低報酬、着手金などの扱いによって変わります。仲介会社やFAの見積もりは、成約までに支払う総額で比較してください。
譲渡額1億円の案件で、総支払額を比べる
以下の仮定では、税別総額はA社1,000万円、B社1,500万円、C社1,200万円となります。いずれも実在する会社の料金ではなく、比較方法を理解するための仮定です。
共通条件は、株式譲渡対価1億円、有利子負債1億円、その他の引継ぎ負債1億円です。各基準額に対する料率は5%、最低成功報酬は1,000万円とし、消費税率は10%と仮定します。
| 会社・計算基準 | 料率計算額 | 税別総額 | 税込総額 |
|---|---|---|---|
| A社:株式譲渡対価1億円 | 500万円 | 1,000万円 | 1,100万円 |
| B社:移動総資産3億円 | 1,500万円 | 1,500万円 | 1,650万円 |
| C社:株式譲渡対価1億円 | 500万円 | 1,200万円 | 1,320万円 |
A社は1億円×5%=500万円ですが、最低報酬が適用され、成功報酬は1,000万円です。B社は対価と負債を合計した3億円×5%=1,500万円となり、最低報酬を上回ります。
C社は最低成功報酬1,000万円に、充当されない着手金200万円を加えて1,200万円です。中間金200万円は成功報酬に充当されるため二重加算せず、成約時の成功報酬残額は800万円となります。
表は、記載した報酬以外の費用がない前提です。同じ成功報酬でも、着手金の加算や中間金の充当によって、総額と成約時の支払額が変わります。
自社の見積もりを比較する5つの手順
各社に同じ条件を提示し、計算基準から税込総額まで順に確認します。中小M&Aガイドライン第3版も踏まえ、支払時点まで書面で確認してください。
- 同じ譲渡条件・財務情報を各社に提示します。
- 計算基準と、負債などの対象項目を確認します。
- 料率計算額と最低報酬のどちらが適用されるか確認します。
- 着手金・月額報酬・中間金を、別途加算と成功報酬への充当に分けます。
- 消費税・別途費用を加え、総額と支払時点を比較します。
充当の記載が不明なら、成約時に残る支払額も各社に示してもらいましょう。最終的な負担額は、税理士などの専門家にも確認してください。
契約前に確認したい手数料・解約・追加請求の条件
M&A仲介やFAの契約前には、成約時の支払額に加え、破談・解約時に残る費用と契約終了後の請求条件を確認してください。以下の契約前チェックリストを使い、口頭の説明と契約書・見積書を照合しましょう。
「成功」の定義と、破談・解約時の費用
成功報酬は、発生条件と支払時点を分けて確認します。最終契約の締結を「成功」とするのか、代金決済・株式の引渡しなどを行うクロージングを条件とするのかで、支払いの扱いが異なります。
- 成功報酬が発生する条件と、実際の支払期限が明記されているか確認します。
- 基本合意後に破談となった場合、中間金が返金されるか確認します。成約時に成功報酬へ充当されるか、別途加算されるかも確認してください。
- 着手金の返金条件、月額報酬の課金終了時点を確認します。
- 解約時に支払う費用の有無と、その金額・算定方法を確認します。
契約終了後も請求される条件はある?
テール条項がある場合、契約終了後でも、条項の対象となる相手との成約で報酬が発生することがあります。契約終了だけで支払義務がなくなると考えず、対象と条件を確認してください。
- 対象となる相手、契約終了後の適用期間、報酬の請求条件を確認します。
- 専任条項や直接交渉の制限について、他社への相談・依頼や相手との交渉がどこまで認められるか確認します。
説明と書面に食い違いがあれば、契約前に修正や書面での回答を求めましょう。中小M&Aガイドライン第3版も参照し、不明な条件は税理士や弁護士などの専門家に相談してください。
M&A仲介会社は手数料以外に何を比較すればよい?
M&A仲介会社は、料金に含まれる業務、担当者の経験、支援する立場、利益相反への対応を比較してください。手数料の安さだけで決めず、自社の売却に必要な支援が含まれているかを確かめます。
料金に含まれる業務と担当者の経験
業務の対応範囲と、実際に担当する人の経験を確認しましょう。会社全体の実績だけでなく、担当者が自社の業種や同規模の案件を支援した経験、社内外の支援体制も比較します。
- 企業評価・候補先探索:評価資料の作成や候補先への打診まで料金に含まれるか
- 交渉・専門家との調整:条件交渉の支援や税理士・弁護士との連携を誰が担うか
- クロージング支援:代金決済や引渡しまで、どの業務を担当するか
仲介とFAの立場、利益相反への対応
仲介は売り手・買い手の双方を支援し、FAは一方の依頼者の立場で助言します。誰と契約し、誰から報酬を受け取るのかを確認し、売却価格などで双方の利害が対立した場合の対応を尋ねてください。
中小M&Aガイドライン第3版が重視する、手数料・提供業務・担当者の経験・利益相反の説明を比較軸にします。複数社には同じ譲渡条件と希望する支援内容を伝え、次の項目を並べましょう。
- 総額:消費税・別途費用を含む支払見込額
- 支援内容:料金に含まれる業務と担当者・支援体制
- 契約条件:契約相手、報酬の受取先、利益相反への対応
説明が曖昧な項目は書面で確認してください。最終判断に迷う場合は、税理士などの専門家に相談しましょう。
よくある質問
Q. M&Aが成立しなかった場合も手数料はかかりますか?
成立しなくても、契約によっては費用がかかります。成功報酬の発生条件に加え、着手金・月額報酬・中間金の支払い義務や返金の扱いを確認してください。完全成功報酬でも別途費用の有無は確認が必要です。
Q. 売り手と買い手の両方が仲介手数料を払いますか?
売り手と買い手の双方から報酬を受け取る仲介契約もありますが、料金体系や負担は契約によって異なります。相手側の条件と同じとは限らないため、自社側の見積もりで消費税・別途費用を含む支払総額を確認しましょう。
Q. M&A仲介の手数料や最低報酬は交渉できますか?
交渉の余地は仲介会社や案件によって異なります。契約前に手数料や最低報酬について相談し、合意した変更内容は書面に反映してもらいましょう。契約内容に不明点があれば、税理士などの専門家にも確認してください。
まとめ
M&A仲介の手数料は、料率だけでなく計算基準・最低報酬・前払い費用・消費税・別途費用を含めた支払総額で比較しましょう。契約前には、成功報酬の発生条件、解約時の扱い、契約終了後の請求条件も確認が必要です。
同じ条件で複数社から見積もりを取り、支援内容と契約条件を含めて検討してください。会社の状況で選べる方法や必要な手続きは変わるため、判断に迷う場合は事業承継・M&Aの支援内容も参考に、税理士など専門家へ相談しましょう。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。