メニュー
2026.10.3
- M&A
M&Aで買い手の信用調査は必要?売り手が確認すべき危険信号
M&Aで会社を売却する際は、売り手も買い手の信用調査を行い、代金を払えるか、契約を守るか、会社を継続経営できるかを確認する必要があります。高い売却価格を提示されても、支払能力や買収後の経営方針に問題がある可能性はあります。
買い手の信用調査とは、相手の財務状況や買収実績などから、取引相手としての信頼性を確かめることです。本記事では、確認すべき資料・項目、危険信号の見分け方、問題が見つかった場合の対応手順を紹介します。
目次
M&Aで売り手が買い手の信用調査をする必要はある?
売却価格だけでは買い手の信用力は判断できない
売り手は、提示された価格に加え、買収代金の支払いと売却後の約束が履行されるかを確認する必要があります。経営者保証が解除されない、従業員の処遇に関する約束が守られないといった問題は、売却後も経営者や会社に影響します。
買い手が売り手企業を調べるデューデリジェンスとは別に、売り手側からも相手を確認することが必要です。買い手による調査が進んでいても、買い手自身の支払能力や契約を守る姿勢が確認されたわけではありません。
中小M&Aガイドラインが求める買い手の調査・報告
2024年8月30日公表の中小M&Aガイドライン(第3版)は、仲介者・FA等に買い手の調査と、その概要・結果の売り手への報告を求めています。売り手自身に一律の法的な信用調査義務があるという意味ではなく、取引リスクを減らすための確認です。
調査をしても、リスクを完全には排除できません。調査結果に加えて契約条件も確認し、取引を進めるかの判断は税理士や弁護士などの専門家に相談してください。
買い手の信用調査で確認すべき5項目と危険信号
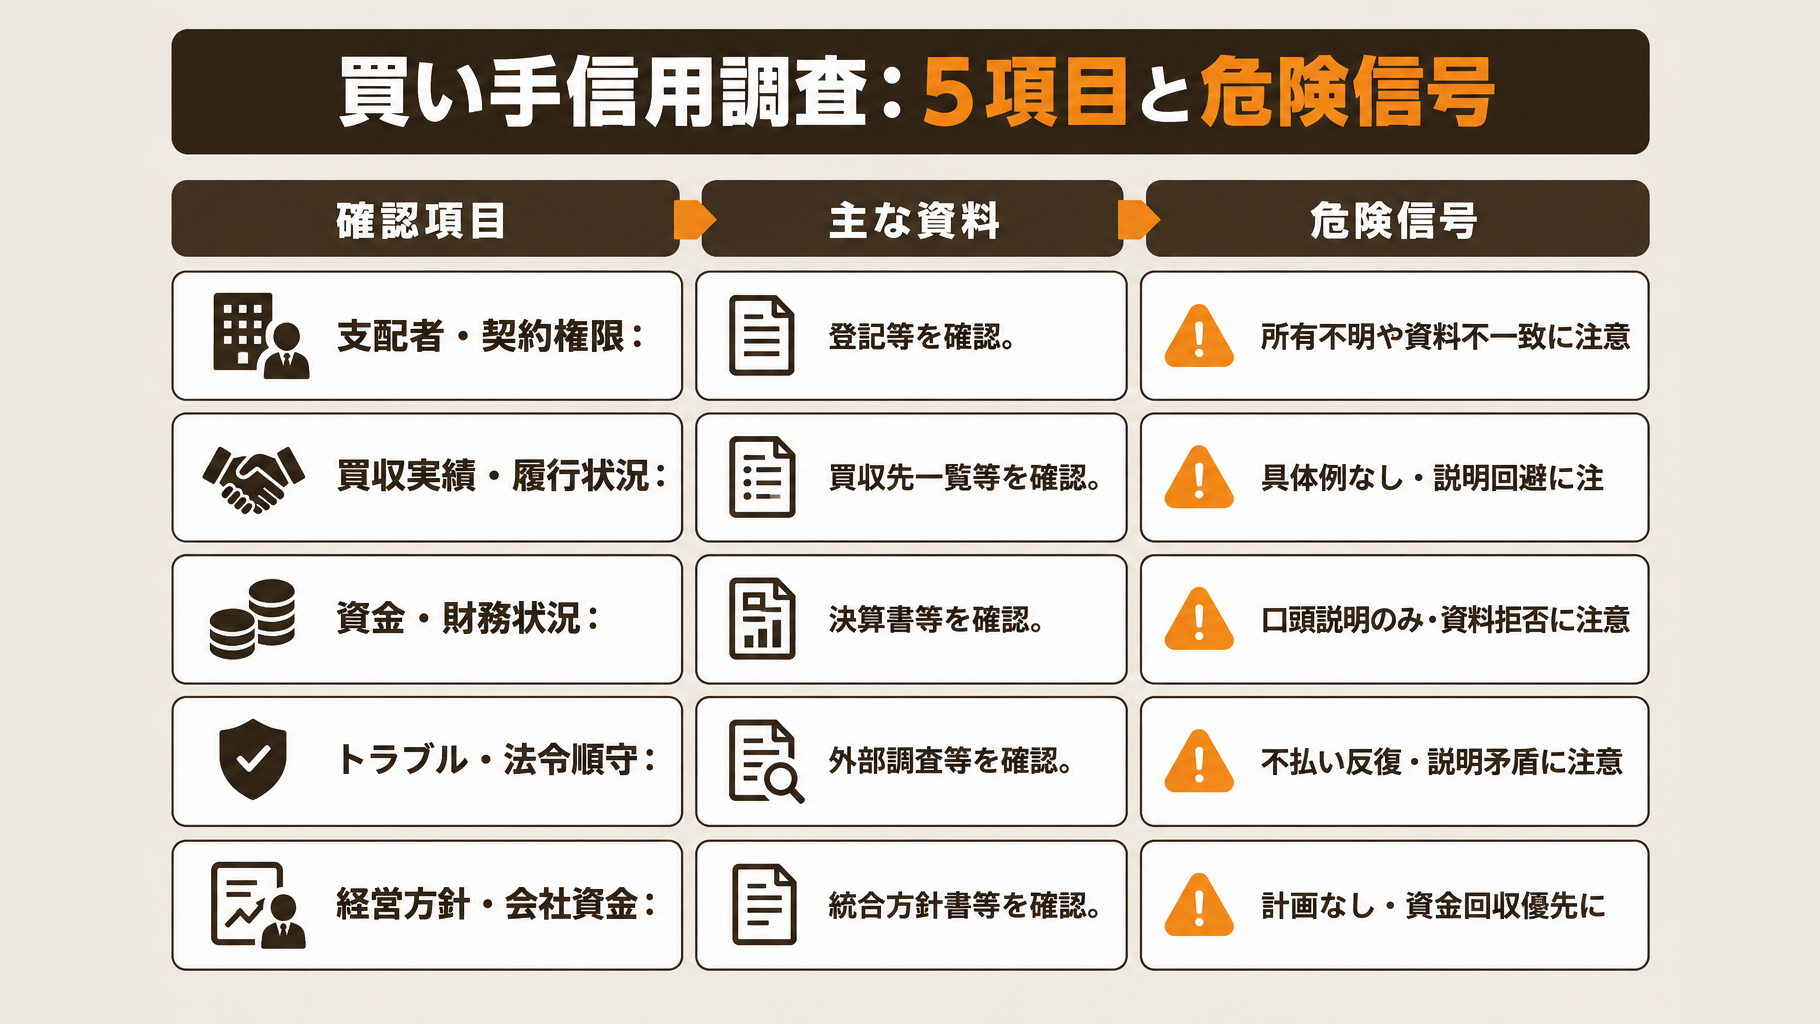
M&Aの買い手の信用調査では、支配者・買収実績・資金・過去のトラブル・経営方針の5項目を確認します。買い手の説明を資料や公開情報と照合することが、信用を判断する基本です。
| 確認項目 | 主な資料 | 危険信号 |
|---|---|---|
| 支配者・契約権限 | 商業登記・株主名簿・資本関係図 | 所有関係が曖昧、説明と資料が不一致 |
| 買収実績・約束の履行 | 買収先一覧・公開情報・照会結果 | 具体例がない、不履行の説明を避ける |
| 資金・財務状況 | 決算書・税務申告書・預金・融資資料 | 口頭説明のみ、財務資料の提出拒否 |
| トラブル・法令順守 | 外部調査結果・クレーム情報 | 不払いの繰り返し、説明の矛盾 |
| 経営方針・会社資金 | 統合方針書・資金計画 | 運営計画がなく、資金回収を優先 |
実質的な支配者と契約権限
商業登記・株主名簿・資本関係図を照合し、代表者・主要株主・親会社と実際の意思決定者を確認します。交渉担当者が契約を締結する権限を持つかも確認し、所有関係の曖昧さや資料との不一致、権限不明を見逃さないようにします。
株式会社では、買い手に実質的支配者リストの写しの提出を依頼する方法もあります。会社側の申出による制度であり、第三者が自由に検索できるものではありません。
過去の買収実績と約束の履行状況
買収先・買収時期・買収後の経営状況を聞き、公開情報と照合します。買収件数よりも、代金支払いや保証解除などの約束を履行したかを重視してください。
可能な範囲で過去の売り手に照会し、仲介者が把握するクレーム情報も確認します。実績の具体例が示されない場合や、過去の契約不履行への説明を避ける場合は注意が必要です。
買収資金の裏付けと財務状況
決算書・税務申告書で財務状況を確認し、現預金・借入状況を把握します。預金資料や融資関連資料で、買収代金の調達根拠と買収後の運転資金を確認してください。
融資は「相談・申込・承認・実行可能な状態」を区別し、承認条件や有効期限も確認します。「融資予定」という口頭説明だけの場合や、赤字・債務超過について合理的な説明がない場合は、資金の裏付けを慎重に確かめる必要があります。
過去のトラブルとコンプライアンス
法人に加え、代表者・役員・主要株主・関連会社も調査対象にします。不芳情報(信用上の懸念につながる情報)、反社会的勢力への該当性、代金不払いや保証解除の未履行などを確認してください。
情報の出所・時期と買い手の説明を照合し、噂だけで不正を断定しないことが大切です。不払いや未履行の繰り返し、説明の矛盾は、確認を深めるべき兆候です。
買収後の経営方針と会社資金の扱い
経営責任者、従業員の処遇、取引先対応、投資計画、資金繰りを具体的に説明してもらいます。会社資金の管理方法や、グループ会社への資金移動方針も確認してください。
中小企業庁の統合方針書やPMIアクションプランは、説明を具体化する補助資料になります。経営方針の説明と契約上の義務は区別し、資料の評価や最終判断は税理士・弁護士などに相談してください。
経営者保証・後払い・会社資金の移動は特に注意
M&Aで買い手の信用力を調べる際は、保証解除、後払いの支払能力、買収後の資金管理を確認してください。売却価格に加え、売り手個人の負担や会社の資金繰りに関わる条件も確かめる必要があります。
株式を売却しても経営者保証が自動で外れるとは限らない
株式譲渡と保証解除は別の手続きです。売却前に保証先の金融機関へ相談し、解除・移行の可否と必要手続きを確認・調整してください。
買い手の「後で解除する」という約束だけで進めないことが大切です。中小M&Aガイドラインを踏まえ、買い手の義務や解除未了時の扱いを弁護士と検討しましょう。
代金や退職慰労金の後払いには未回収リスクがある
後払いには、約束した金額を回収できないリスクがあります。後払い自体を不正と判断せず、代金と退職慰労金それぞれについて次の事項を確認してください。
- 支払金額と支払日
- 支払原資とその裏付け
- 支払義務者
- 不払い時の対応
買い手の信用力に応じて、担保・保証などの保全策を弁護士と検討しましょう。支払条件も契約で明確にします。
買収後の資金移動で運転資金が不足することもある
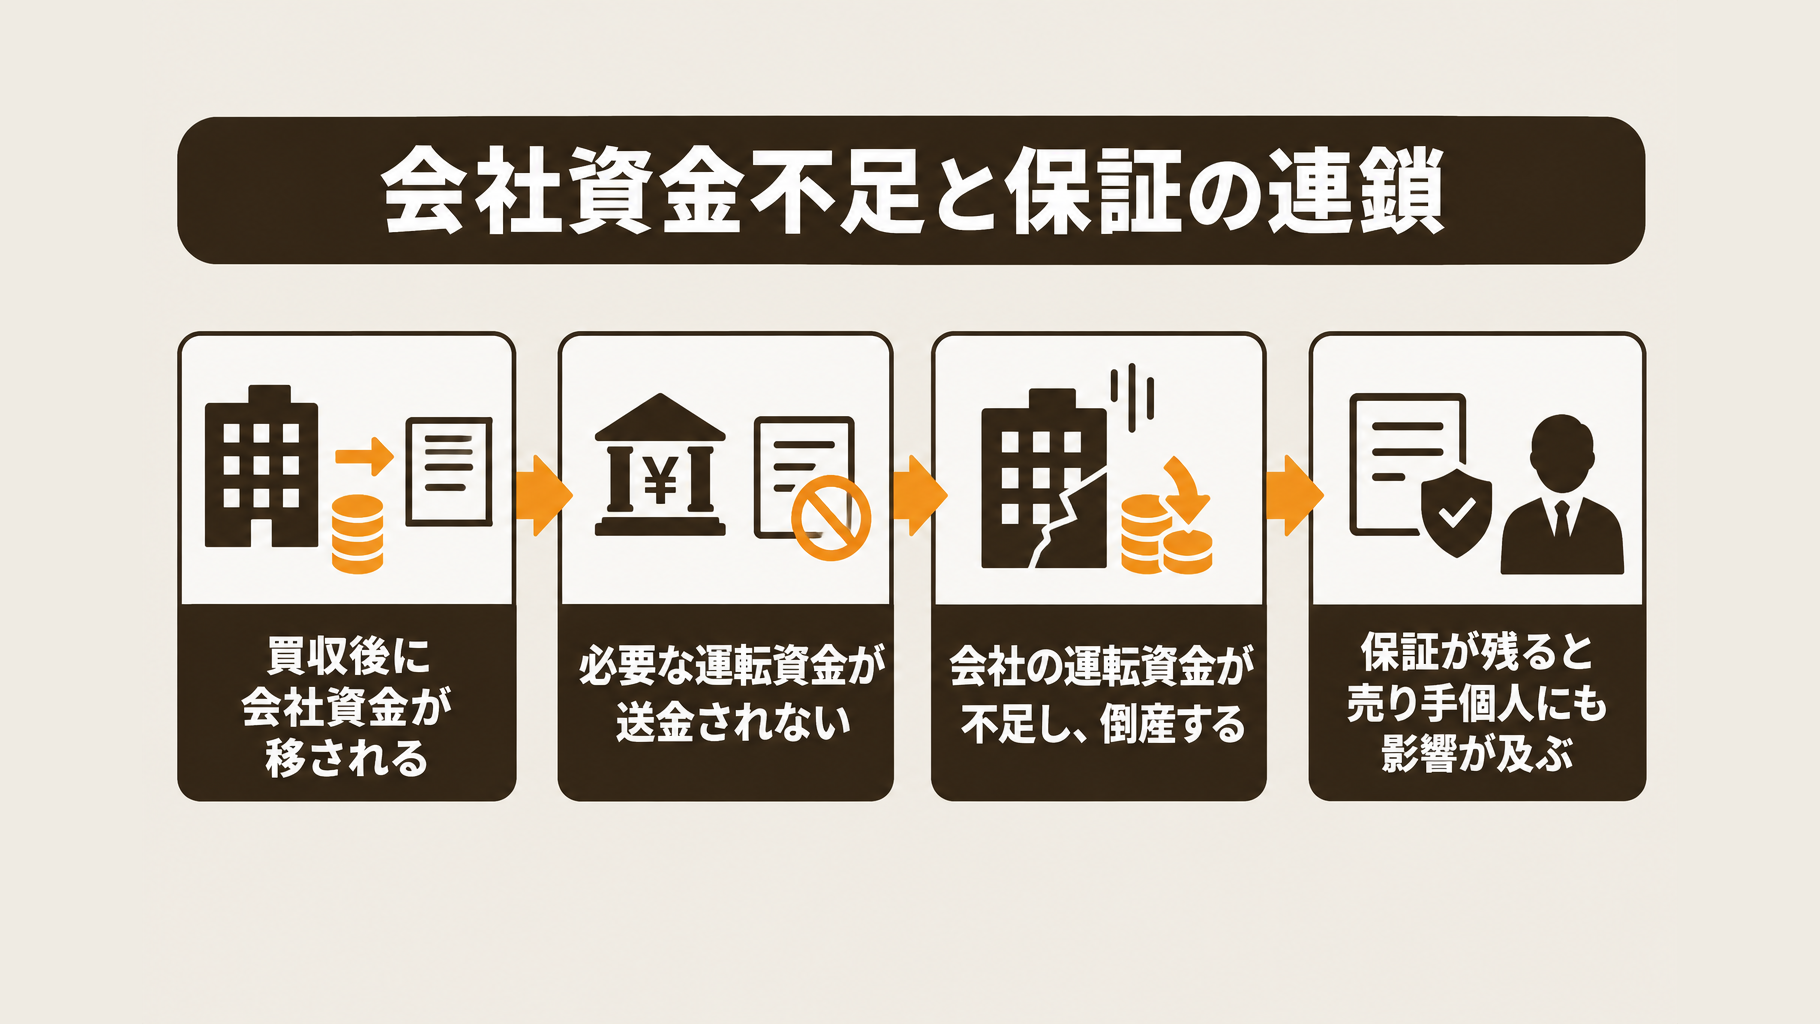
買収後に会社資金が移されると、運転資金が不足するおそれがあります。資金移動の有無だけでなく、目的・金額・会社に残る資金を確認してください。
中小企業庁の公表事例では、買い手が会社資金を回収した後、必要な運転資金を送金せず、会社倒産と保証が残った売り手経営者の個人破産に至っています。資金移動後も事業を続けられるか、税理士などと資金計画を確認しましょう。
買い手の信用調査はいつ、どのように進める?
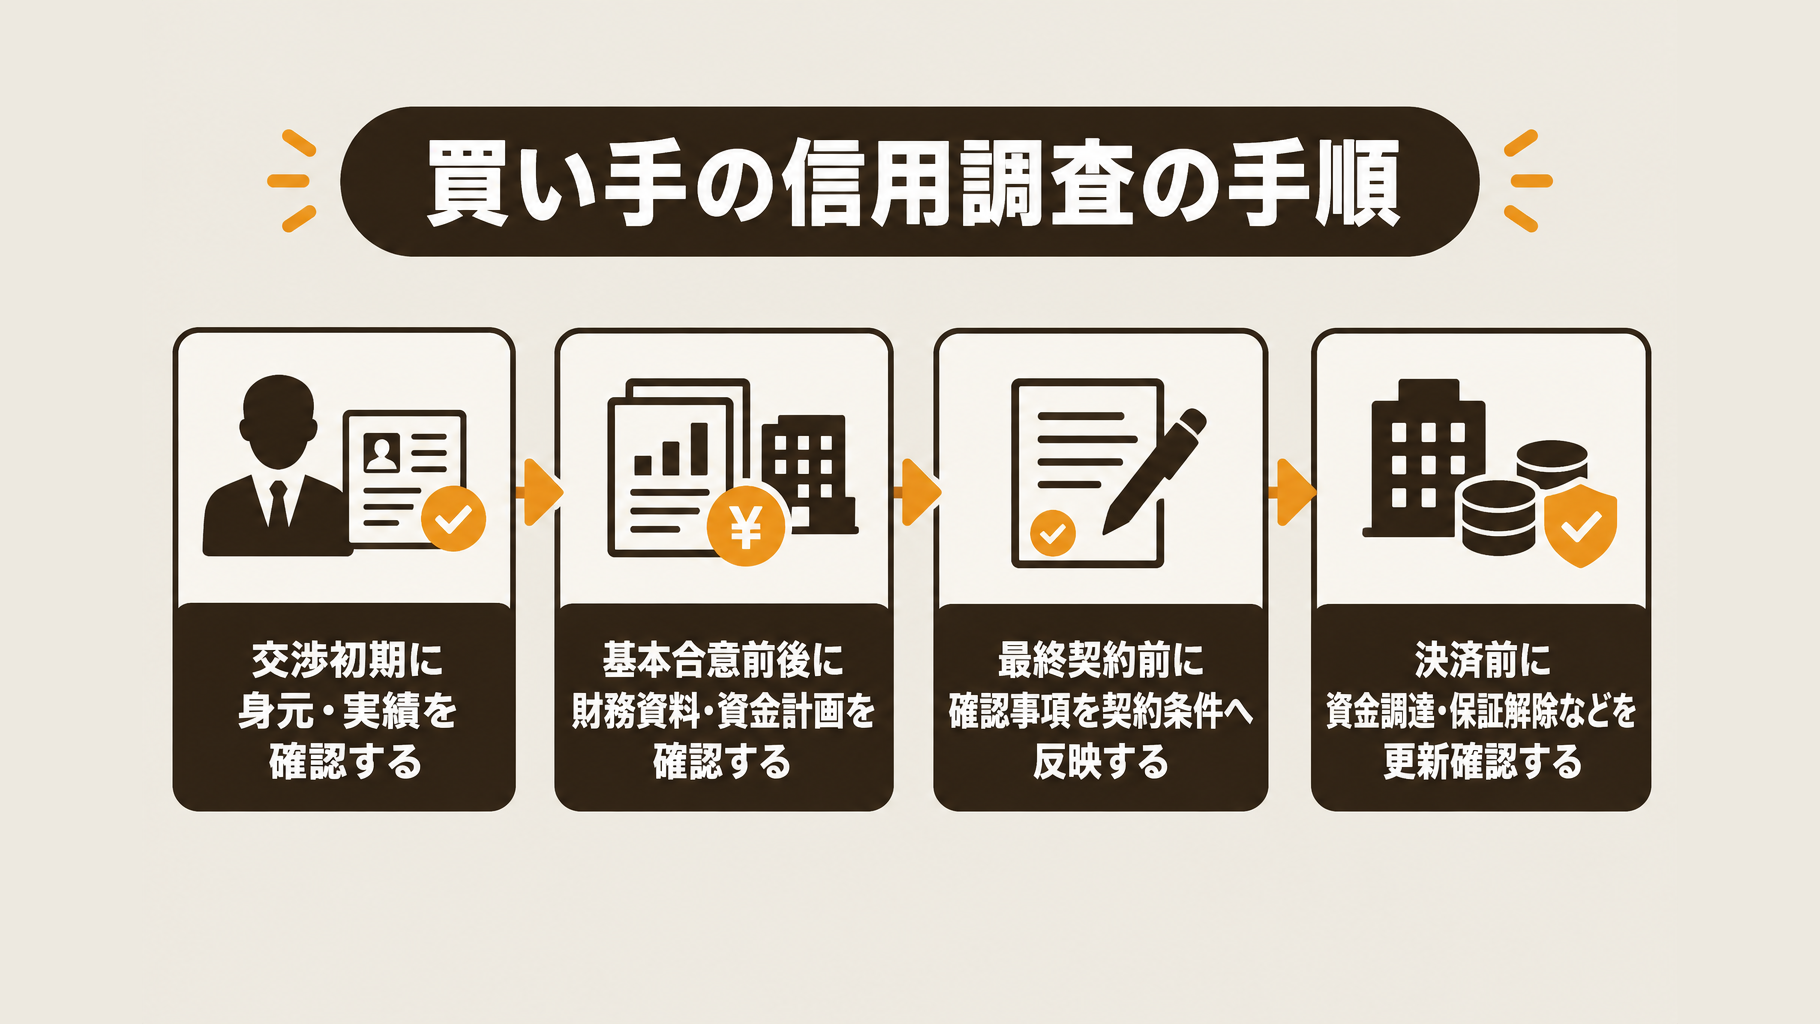
買い手の信用調査は交渉初期から段階的に進め、最終契約・決済前にも更新確認します。売り手は仲介者・FAと確認範囲や担当を決め、交渉の進展に合わせて資料を依頼しましょう。
交渉初期は買い手の身元・実績を確認する
交渉初期には、買い手の基本情報、買収目的、過去の買収実績を確認します。秘密保持契約と情報開示の範囲を整理し、自社の詳細情報をどこまで伝えるか決めてから進めましょう。
代表者や株主などの説明は、登記や株主資料と照合します。仲介者・FAには、既に行った調査の内容と結果を聞き、未確認の範囲を把握してください。
基本合意前後に財務資料と資金計画を確認する
基本合意前後には、決算書や借入状況、買収代金の資金計画など、詳細資料を依頼します。融資を使う場合は、相談・申込・承認・実行可能な状態を区別して確認しましょう。
独占交渉に入る前に、重大な懸念と未確認事項を一覧にすることを勧めます。資料の提出日、確認担当者、追加質問への回答も記録し、確認漏れを防ぎます。
最終契約・決済前に重要条件を再確認する
最終契約・決済前には、支払いや事業継続に関わる条件を最新の資料で再確認します。確認対象は次のとおりです。
- 資金調達の進捗と代金の支払原資
- 経営者保証の解除手続きの進捗
- 後払いの金額・期日・支払条件
- 買収後の運転資金の確保状況
必要な確認を最終契約や決済の条件にどう反映するか、弁護士等と検討してください。契約締結から決済まで時間がある場合は、資金調達や財務状況の変化にも注意しましょう。
危険信号が見つかったとき、交渉を続けてもよい?
危険信号がある=不正確定ではない。ただし、未解決のまま契約・決済へ進まない。買い手の信用調査で懸念が見つかった場合は、追加調査で解消できるか、条件変更が必要かを分けて判断します。
説明や資料が不足しているなら、追加調査を先に行う
資料不足の場合は、判断を保留して追加調査を進めます。買収実績の具体例がない、所有関係が不明、財務資料が古い場合は、説明だけで信用せず、裏付けを求めてください。
- 売り手から不足資料と回答期限を明示し、提出された資料を公開情報や第三者情報と照合します。
資金調達や保証解除が未確定なら、条件を見直す
融資申込中や、保証解除について金融機関との調整が未了なら、日程・決済条件を見直します。買い手の「対応予定」という説明と、金融機関が確認した承認・手続きの状況は区別してください。
- 融資の承認・実行条件と保証解除の手順を確認し、必要な資金と手続きの裏付けに合わせて日程・決済条件を調整します。
後払いがあるなら、回収できる条件を検討する
代金の一部や退職慰労金を買収後に支払う提案は、支払条件と保全策を専門家と検討してから判断します。保全策には費用や利用条件があり、必ず回収できるわけではありません。
- 支払主体・期日・原資を確認し、支払方法の変更、担保・保証、エスクロー等の利用可能性を弁護士などと検討します。
重大な矛盾や説明拒否が続くなら、交渉の中断・停止を検討する
資料と説明の重大な不一致や支払原資の説明拒否が続く場合は、交渉の中断・停止を検討します。過去の不履行について合理的な説明がない場合も、懸念が解消したとは判断しないでください。
- 仲介者・FAと弁護士に相談し、進行中の契約や独占交渉条項を確認して、中断・停止の可否と手順を判断します。
追加確認後は、次の基準で交渉を続けるか再判断してください。資料の評価は税理士、契約条件の判断は弁護士などに相談します。
| 現在の状況 | 追加で必要な証拠 | 次の一手 | 再判断の基準 |
|---|---|---|---|
| 実績・所有関係・財務資料が不足 | 買収実績、株主資料、直近の財務資料 | 期限を設けて追加調査 | 説明と資料の整合性が確認できたか |
| 融資・保証解除が未確定 | 融資承認・実行条件、保証解除の手順 | 日程・決済条件を調整 | 必要資金と手続きの客観的裏付けがあるか |
| 代金・退職慰労金の後払い | 支払原資、担保・保証等の条件 | 支払方法・保全策を検討 | 回収リスクと保全策の限界を許容できるか |
| 重大な矛盾・説明拒否が続く | 矛盾や過去の不履行への説明と裏付け | 専門家と中断・停止を検討 | 合理的な説明で懸念が解消したか |
仲介会社・FAには何を確認すればよい?
仲介会社・FAには、買い手の信用調査の範囲・根拠資料・結果と、未確認事項を聞きましょう。「買い手は問題ありません」という結論だけで判断せず、面談では次の質問で調査内容を確かめてください。
調査の範囲・結果・未確認事項を聞く
誰を、どの資料で、いつ調査したかを確認してください。調査概要・結果は、後から確認できるよう、報告書やメールなどで受け取るよう依頼しましょう。
- 買い手法人に加え、代表者や役員、主要株主、関連会社まで確認しましたか。
- 登記や決算書など、どの資料・情報を使い、いつ時点の状況を調べましたか。
- 調査で分かった懸念事項と、資料不足などで確認できなかった事項は何ですか。
- 調査概要・結果・未確認事項を書面やメールで報告してもらえますか。
トラブル情報の確認方法と外部専門家の活用
買い手のトラブル情報を共有する仕組みへの参加有無と、今回の確認範囲を聞いてください。不足する確認は信用調査会社、弁護士、税理士等への依頼を検討し、費用・担当・契約への反映方法を事前に決めましょう。
- 買い手に関する情報共有の仕組みに参加していますか。今回、誰について何を確認しましたか。
- 追加調査は誰が担当し、費用はいくらで、誰が負担しますか。
- 調査結果を契約条件にどう反映し、どの専門家に確認を依頼しますか。
よくある質問
Q. 買い手の信用調査にはいくらかかりますか?
公開情報を中心に確認する場合と、外部調査会社に依頼する場合では費用が異なります。見積もりは、対象者数・調査範囲・報告内容をそろえて比較してください。
Q. 買い手が決算書の提出を断ったら危険ですか?
拒否だけで不正とは断定せず、理由を聞き、預金通帳や融資証明書などの代替資料を求めましょう。支払能力を確認できないまま取引を進めるのは避け、税理士などの専門家に相談してください。
Q. 仲介会社が調査していれば、売り手の確認は不要ですか?
仲介会社が調査していても、売り手自身が調査範囲と結果を理解する必要があります。経営者保証の解除や代金の後払いについて、自分に残るリスクを確認し、契約条件の判断は弁護士などの専門家に相談しましょう。
まとめ
M&Aで買い手の信用調査は、売却価格では見えない支払能力・契約履行・継続経営のリスクを確認するために必要です。支配者・契約権限、買収実績、資金・財務、過去のトラブル、買収後の経営方針の5項目を確認し、特に経営者保証の残存・後払い・会社資金の移動に注意しましょう。
仲介者・FAから調査報告を受け、不明点は追加調査や条件変更で解消し、重大な懸念が残る場合は交渉停止も検討してください。会社の状況で取れる方法や手続きは変わるため、迷う場合は事業承継・M&Aの支援内容も参考に、税理士など専門家へ相談しましょう。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。