メニュー
2026.11.2
- 事業承継
自社株の相続税評価は見直される?国税庁の有識者会議と年内の確認点
自社株の相続税評価は国税庁の有識者会議で見直しが検討されていますが、改正内容や適用開始時期は2026年10月29日時点で決まっていません。自社株の相続税評価とは、相続税を計算するために自社の株式の価額を算定することです。
会議の開催には、2024年11月の会計検査院の指摘が関係しています。現行の評価方法の一つである類似業種比準方式の存続も論点ですが、廃止が決まったわけではありません。
年内に長男へ株式の一部を贈与する予定がある場合も、未確定の情報だけで時期を決めず、現行ルールでの評価額と承継予定を確認することが大切です。公表済みの数値で暫定試算し、必要な数値の公表後に再計算する段取りを税理士に相談しましょう。
この記事では、見直しが検討される背景や自社株の評価方法を確認し、贈与時期を判断するうえで年内に何を確認すべきかを解説します。
なぜ相続税評価の見直しが検討されている?
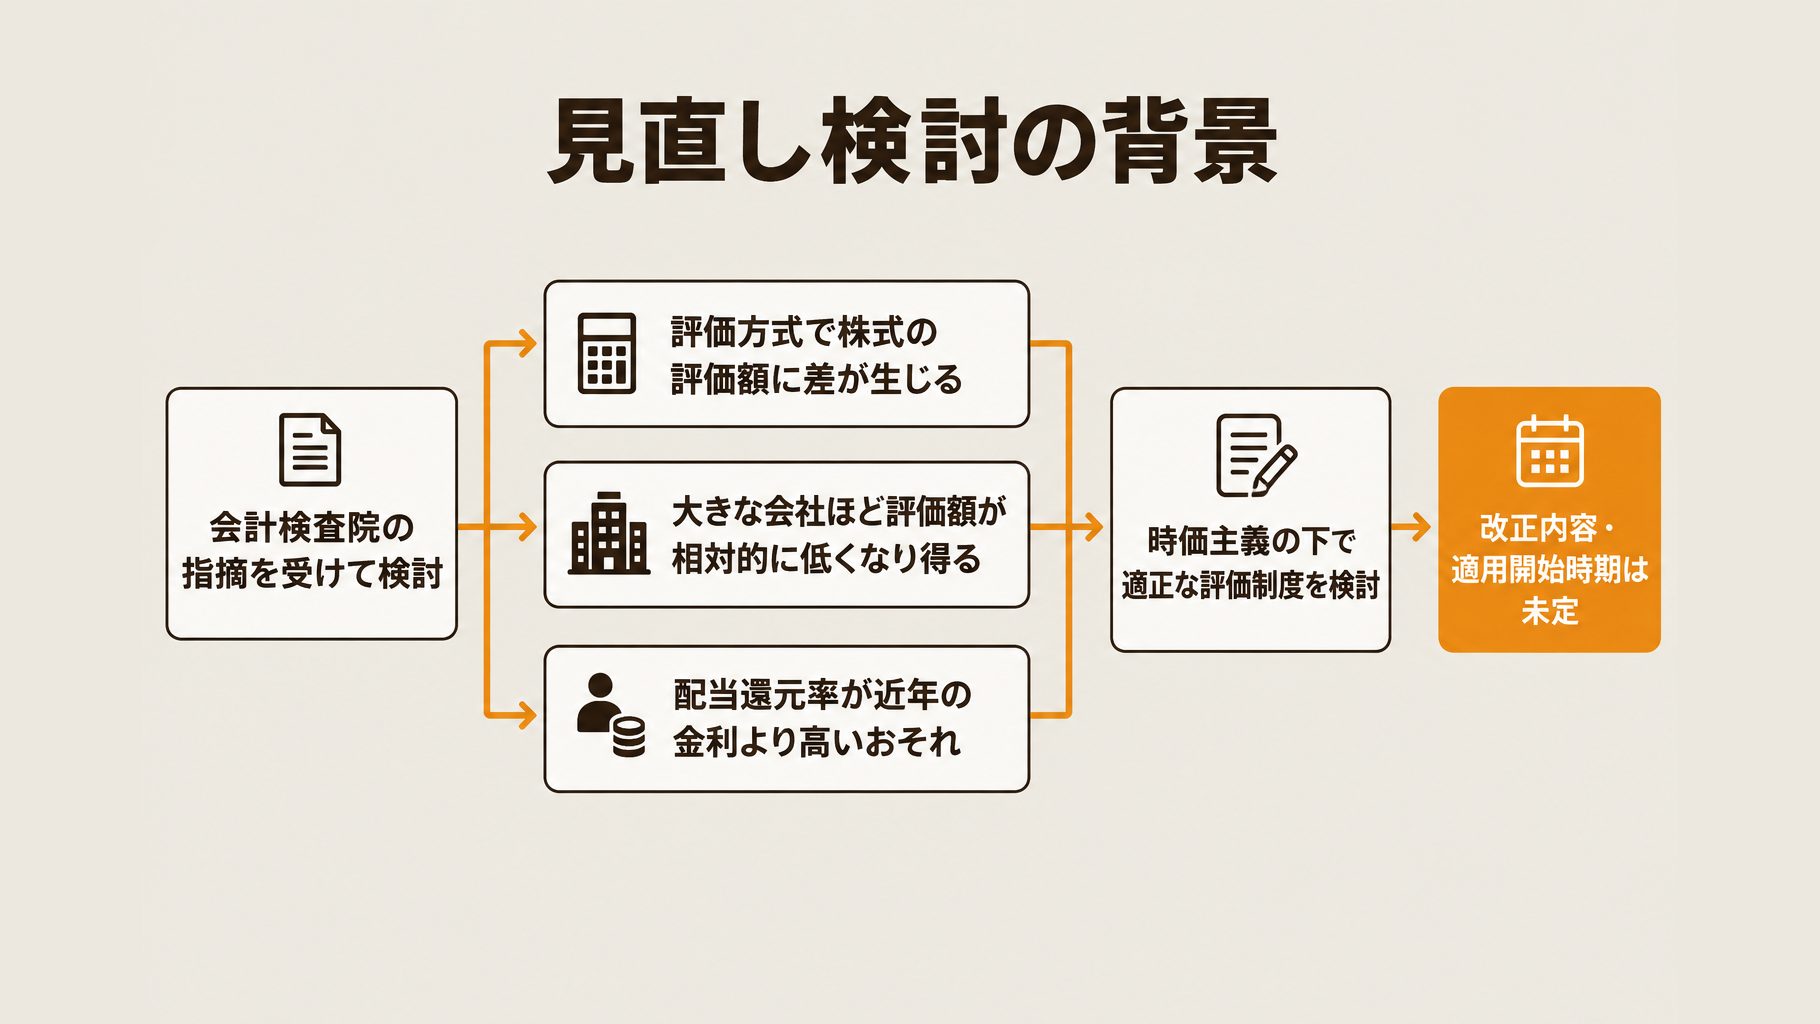
自社株の相続税評価の見直しは、評価方式による差などを踏まえ、時価主義の下での適正な評価制度を検討するためです。国税庁は、令和6年11月の会計検査院検査報告での指摘を背景に、有識者会議を設けました。
指摘された論点の一つは、評価方式によって株式の評価額に差が生じることです。会社の規模と評価額の関係についても、規模の大きな会社ほど評価額が相対的に低くなり得る点が指摘されています。
また、配当還元方式で使う還元率が、近年の金利と比べて高いおそれも論点です。還元率は配当を基に株式の価額を計算する際に用いるもので、その水準が評価額に関わります。
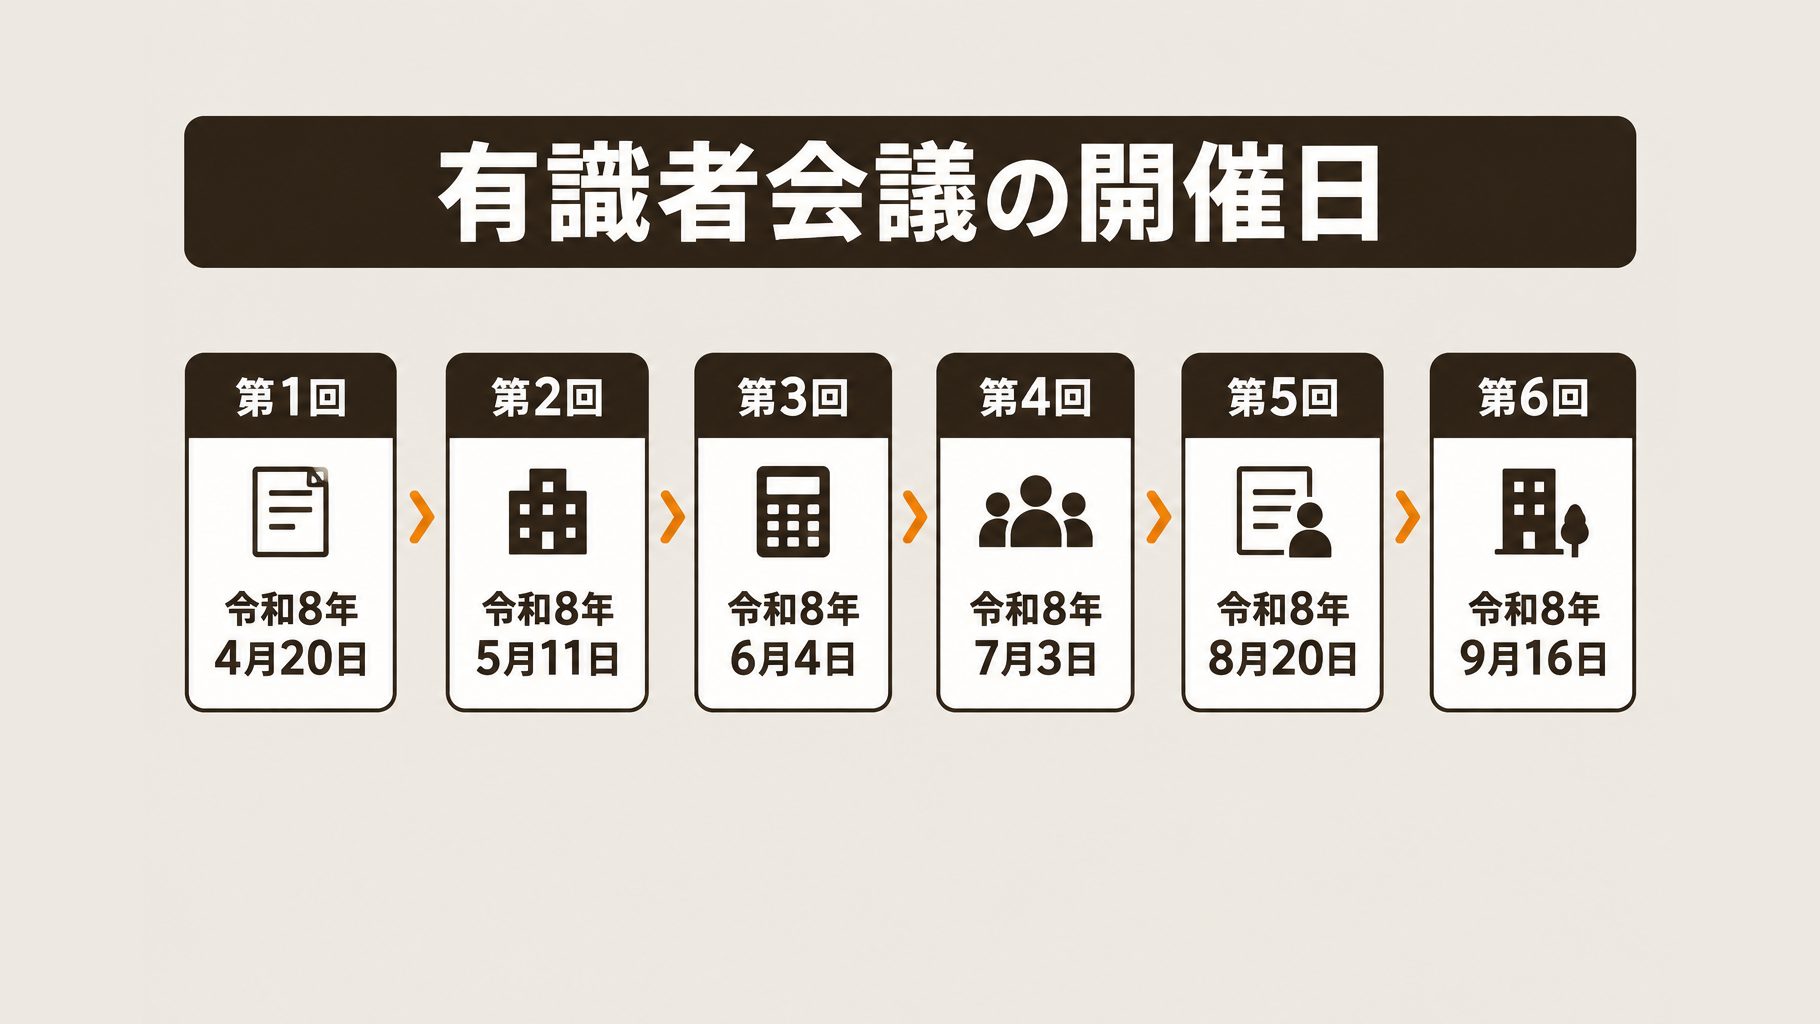
国税庁の有識者会議は、令和8年4月20日の第1回から9月16日の第6回まで開催されました。これらの指摘は検討の出発点であり、2026年10月29日時点で、改正内容や適用開始時期は決まっていません。
評価方式が将来どう変わるか、また自社の評価額が上がるか下がるかは、現時点では確定していません。
長男への年内贈与を考える場合も、見直しの話だけで時期を決めず、現行制度での評価を基に税理士へ相談しましょう。事業承継に向けた自社株評価の考え方も参考になります。
現行の自社株評価はどう決まる?
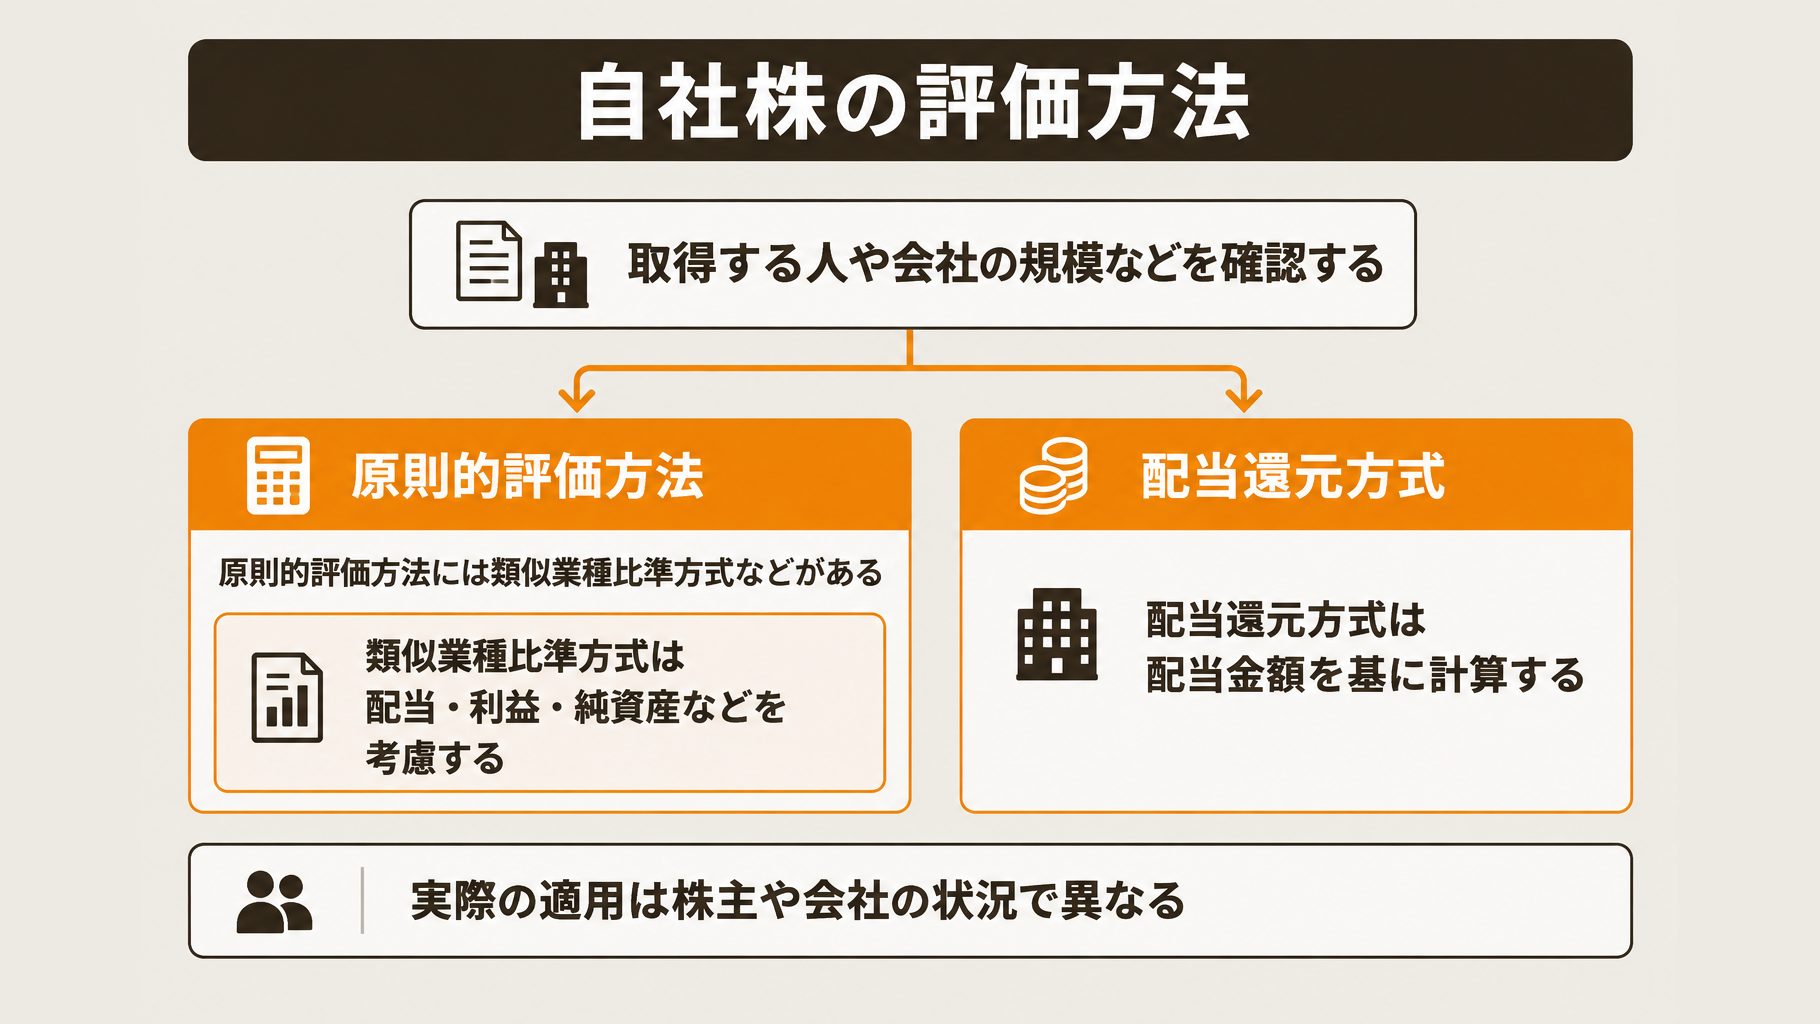
自社株の相続税評価の見直しが検討される中、現行の評価額は、株式を取得する人や会社の規模などに応じた方式で計算します。贈与税の申告でも、取引相場のない株式には同じ評価の考え方が用いられます。
国税庁の評価方法には、類似業種比準方式や純資産価額方式などを用いる原則的評価方法と、配当金額を基に計算する配当還元方式があります。どの方式を使うかは、株式を取得する人の立場などによって異なります。
原則的評価方法の一つである類似業種比準方式では、類似業種の株価を基に、自社の配当・利益・純資産などを考慮します。従業員数だけで方式が決まるわけではないため、自社株の評価方法を確認し、自社に当てはまる計算方法を税理士に相談しましょう。
類似業種の株価はどの期間から選ぶ?
原則は、課税時期の属する月以前3か月間の各月の類似業種の株価のうち、最も低いものを使います。納税義務者の選択により、次の平均株価を用いることも可能です。
| 選択できる株価 | 対象期間 |
|---|---|
| 前年平均株価 | 課税時期の前年 |
| 2年間の平均株価 | 課税月以前2年間 |
例えば12月に贈与する場合、原則として比較する各月の株価は10月・11月・12月分です。これは計算に用いる類似業種の株価であり、自社株の最終評価額そのものではありません。
令和8年分の株価はどこまで公表されている?
2026年10月29日時点では、令和8年8月分までが掲載されています。国税庁の令和8年10月8日付通達「課評2-68」の目次には「8月分まで掲載」とあり、7・8月分の業種目別株価等一覧表が掲載されています。
12月の贈与を検討する場合、必要な株価がすべて公表されるまでは評価額を確定できません。掲載済みの数値で暫定試算し、公表後に再計算する段取りを税理士と相談してください。
有識者会議では何が話し合われている?
国税庁の有識者会議では、自社株の相続税評価について、類似業種比準方式を存続させるか、会社自身の企業価値を基にする方式をどう考えるかなどが論点になっています。2026年10月29日時点で、改正内容や適用開始時期は決まっていません。
国税庁によると、2026年の会議は次の日程で開催されました。国税庁の審議会・研究会等のページで、各回の資料や議事要旨を確認できます。
| 会議 | 開催日 |
|---|---|
| 第1回 | 令和8年4月20日 |
| 第2回 | 令和8年5月11日 |
| 第3回 | 令和8年6月4日 |
| 第4回 | 令和8年7月3日 |
| 第5回 | 令和8年8月20日 |
| 第6回 | 令和8年9月16日 |
第5回の資料には、類似業種比準方式の存続や、会社自身の企業価値を基にする方式などが論点として挙げられています。資料に案が載っていても、方式の廃止や新方式の導入が決まったわけではありません。
第6回は資料等が公表されていますが、議事要旨は2026年10月29日時点で「作成中」と表示されています。資料だけで議論の結論を判断せず、議事要旨の公表後に発言内容も確認しましょう。
年内に長男への株式贈与を考える場合も、検討案だけを根拠に時期を決めることは避けたいところです。現行制度での評価と、今後公表される決定事項を区別し、贈与時期を税理士に相談してください。
自社株の承継に向けて今できること
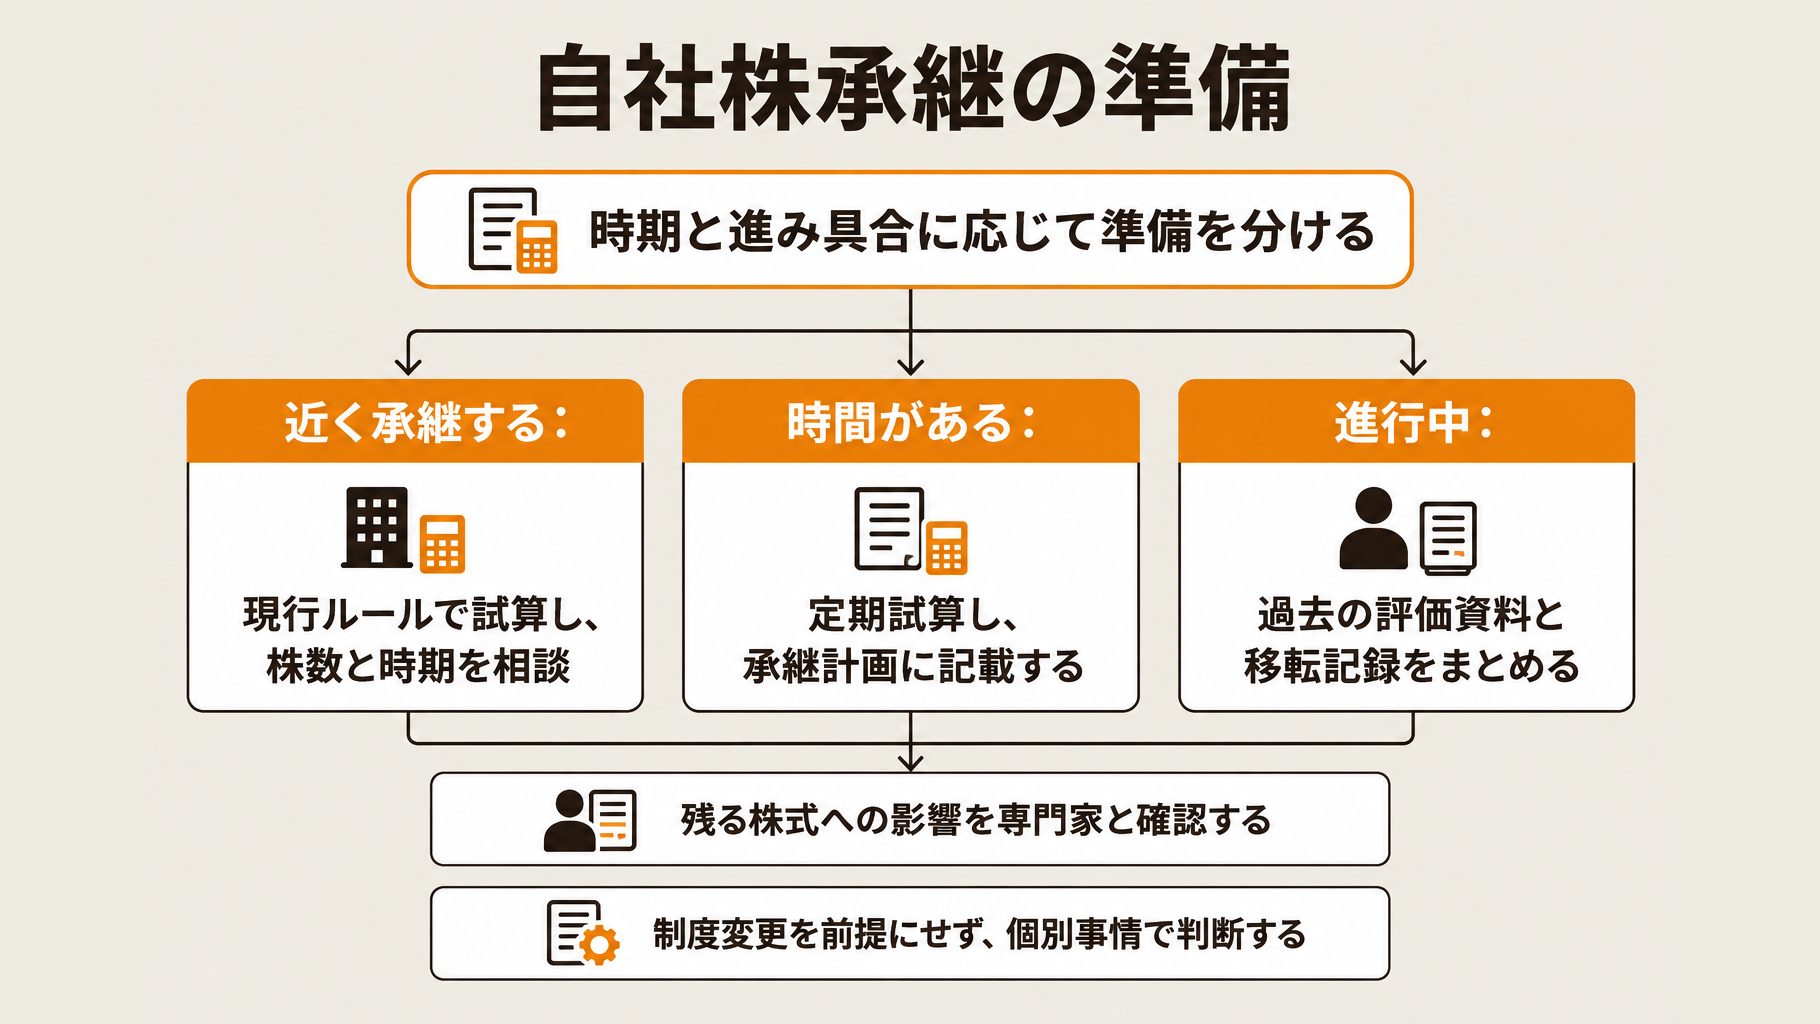
自社株の承継に向けては、予定する時期や、これまでの贈与・承継の進み具合に応じて準備を進めましょう。相続税評価の見直しを検討している段階であり、直ちに制度が変わるとは考えず、個別の事情を踏まえて判断することが大切です。
承継や贈与を近く予定している場合
まずは現行ルールで自社株の評価額を試算し、誰に何株をいつ渡すかを税理士などに相談しましょう。相談前に、次の事項を確認しておくと検討を進めやすくなります。
- 現在の株主と、それぞれが保有する株数
- 後継者へ贈与・承継する予定の株数と時期
- 評価の試算に使う決算書や過去の評価資料
例えば、年内に長男へ一部を贈与する場合は、贈与後の株主構成も確認します。類似業種の株価を使う評価では、必要な数値が贈与時点で公表されていない場合があるため、暫定試算と公表後の再計算を税理士に相談してください。
承継まで時間がある場合
定期的に株価を試算し、後継者に渡す株数や時期を事業承継計画に整理しましょう。評価額の変化を確認しながら、制度の検討状況も継続して確認します。
- 決算書などを基に、現行ルールで株価を試算する
- 承継する株数と時期を計画に記載する
試算の準備にあたっては、自社株の評価方法と必要な準備も参考にしてください。
すでに贈与・承継を進めている場合
過去の評価資料と、いつ誰に何株を渡したかが分かる資料をまとめましょう。そのうえで、残る株式の承継計画に見直しの検討がどう影響し得るか、専門家と確認してください。
年内は何を確認すればよい?
年内に長男への自社株贈与を考えている場合は、税制改正大綱と国税庁の公表資料を確認し、現行の評価方法で暫定試算を進めましょう。2026年12月の税制改正大綱で見直しが取り上げられるかは、2026年10月29日時点で未確定です。
大綱の公表後は、政府・与党の記載を確認し、今後の検討事項と具体的な改正内容を区別してください。改正が示された場合は、少なくとも次の事項を確認します。
- どの評価方法が対象となるか
- いつから適用されるか
- 経過措置が設けられるか
これらは現時点で決定済みではありません。贈与時期への影響は、公表された内容を確認したうえで判断する必要があります。
あわせて、国税庁の有識者会議の資料・議事要旨と、通達や公表資料を確認しましょう。会議での議論は検討段階の情報であり、通達として示された内容と分けて読むことが大切です。
贈与額の試算では、現行の自社株の評価方法を確認します。類似業種比準方式を使う場合、国税庁は2026年10月16日時点で8月分までの業種目別株価等を掲載していますが、これは制度の見直し決定ではなく、現行制度で使う数値の公表です。
例えば12月に贈与する場合、各月株価の候補は10・11・12月分です。必要な数値がすべて公表されるまで確定計算はできず、年内にそろうとは限りません。
公表済みの数値で暫定試算を行い、必要な数値の公表後に再計算する段取りを税理士に相談しましょう。贈与の時期は、見直しの状況と試算結果を踏まえて判断してください。
よくある質問
Q. 自社株の相続税評価額は必ず上がりますか?
自社株の評価額が一律に上がるとはいえません。2026年10月29日時点で改正内容や適用開始時期は決まっておらず、会社ごとの影響も判断できないためです。
Q. 見直し前に自社株を贈与したほうがよいですか?
贈与を急ぐかどうかは、税額だけでなく、長男への承継計画や会社の個別事情を踏まえて検討しましょう。年内の贈与を考える場合は、公表済みの数値で暫定試算し、必要な数値の公表後に再計算する段取りも含め、税理士に相談してください。
Q. 類似業種比準方式はすぐに使えなくなりますか?
2026年10月29日時点で、類似業種比準方式の廃止は決まっていません。国税庁は令和8年分の申告に用いる業種目別株価等を公表しており、贈与を検討する際は現行制度と今後の公表資料を確認しましょう。
まとめ
自社株の相続税評価の見直しは有識者会議で検討されていますが、改正内容と適用開始時期は未確定です。年内の贈与を迷っている場合は、現行の評価額を試算し、承継計画と合わせて時期を検討しましょう。
長男へ株式の一部を贈与する予定なら、まず現在の株式の保有状況と、今回贈与する株数、その後の承継予定を確認します。贈与税の負担も含め、自社株の評価方法を踏まえて税理士に相談してください。
類似業種比準方式を使う場合、贈与月によっては、計算に必要な株価の公表前に贈与の時期を判断することになります。公表済みの数値で暫定試算し、必要な数値が公表された後に再計算する段取りを確認しましょう。
2026年10月29日時点では、年内に公表される税制改正大綱で見直しが扱われるかも決まっていません。政府・与党の大綱に加え、国税庁の会議資料や通達を確認し、最新情報を踏まえて判断することが大切です。
参考資料
自社株の相続税評価は見直しが検討されていますが、2026年10月29日時点では、改正内容や適用開始時期は決まっていません。年内の贈与を考える際は、検討状況と現行制度での評価額を分けて確認しましょう。
類似業種比準方式を用いる場合、国税庁が公表する業種目別株価は評価計算に使う数値です。2026年10月29日時点では8月分まで掲載されており、その公表は評価制度の見直し決定とは別です。
12月に贈与する場合、評価に必要な数値がすべて公表されるまで、確定計算はできません。掲載済みの数値で暫定試算し、必要な株価の公表後に再計算する段取りを考えておくとよいでしょう。
記事に関連する国税庁の資料は、以下のとおりです。株価の公表状況や会議資料を確認する際に参照してください。
会社の状況によって取れる方法や必要な手続きは変わります。贈与の時期や評価額の判断に迷う場合は、事業承継・M&Aの支援内容も参考に、税理士などの専門家へ相談してください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。