メニュー
2026.10.24
会社設立
償却資産の申告とは?設立初年度の法人が1月に行う手続き
読了目安時間:約 11分
目次
設立初年度の法人にも償却資産申告は必要?
法人を設立した年であっても、1月1日時点で事業用の償却資産を所有していれば、固定資産税の申告が必要です。償却資産とは、土地・家屋を除き、事業に使用でき、税務上減価償却の対象となる機械、備品、設備などをいいます。
法人税の申告を済ませていても、この手続きは別に行います。パソコン、プリンター、机、エアコン、看板などを購入した設立1年目の法人は、対象となる資産がないか確認が必要です。
償却資産の申告期限は原則として毎年1月31日です。資産が所在する市区町村へ提出し、東京23区内にある資産は所管の都税事務所へ申告します。期限が休日に当たる場合の扱いは、申告先自治体の案内を確認してください。
提出先や期限を誤ると、申告書の修正や追加提出に時間を要するおそれがあります。特に、資産を複数の市区町村に置いている法人は、資産所在地ごとに手続きが必要になるため注意しましょう。
この記事では、法人が行う償却資産の申告について、制度上の意味、申告が必要・不要となるケース、対象資産の具体例を整理します。あわせて、必要書類、提出先、期限、申告方法と、設立初年度に1月までに進めたい実務上の確認事項を解説します。
償却資産の申告とは?法人が行う固定資産税の手続き
法人は、事業で使う一定の設備や備品を保有している場合、固定資産税に関する償却資産の申告を行います。土地や建物を所有していない会社でも、パソコンや事務机などが対象になり得るため、設立1年目から確認が必要です。
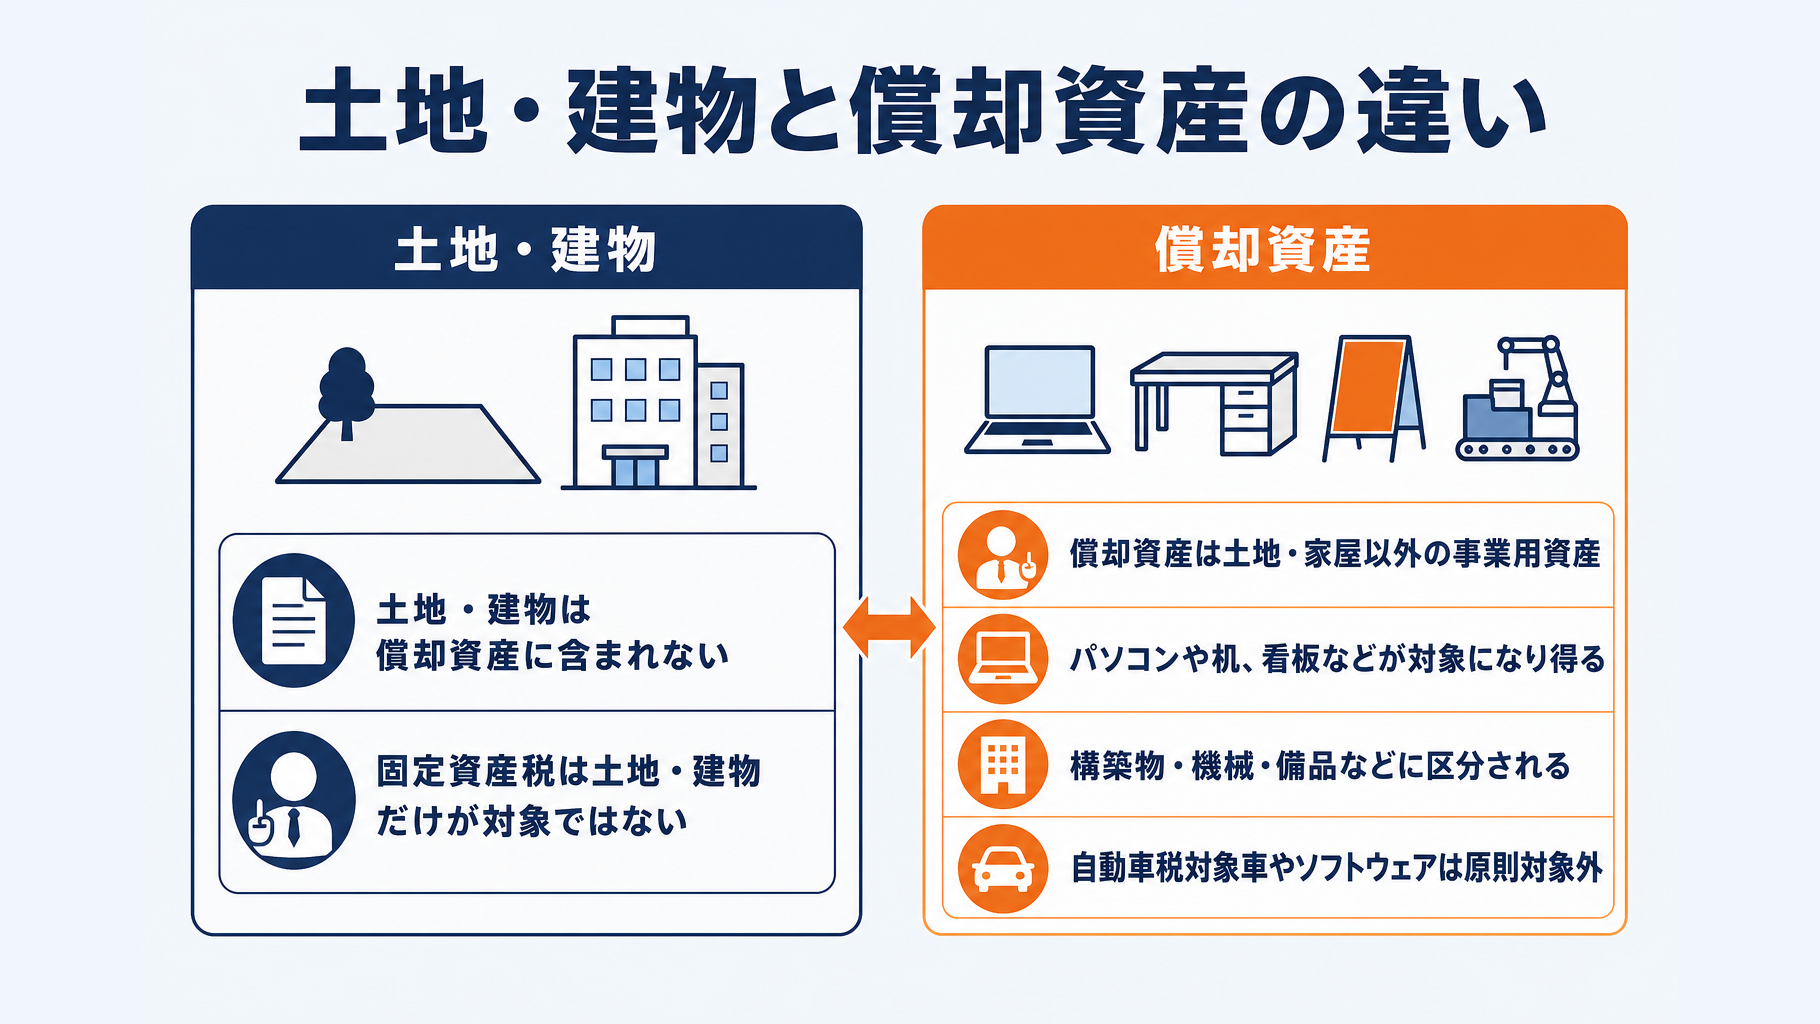
償却資産とは土地・建物以外の「事業用資産」
償却資産は、土地・家屋以外で事業のために使用できる資産を指します。法人税上、減価償却費として損金算入する資産が中心であり、固定資産税は土地・建物だけに課税されるものではありません。
代表的な区分には、構築物、機械・装置、工具・器具・備品、車両・運搬具があります。たとえば、パソコン、プリンター、コピー機、机・椅子、看板、ルームエアコン、厨房設備、舗装や外構設備などは、事業で使用していれば対象となり得ます。
| 区分 | 主な資産の例 |
|---|---|
| 構築物 | 看板、舗装、外構設備 |
| 機械・装置 | 事業用の機械、厨房設備 |
| 工具・器具・備品 | パソコン、机、複合機 |
| 車両・運搬具 | 大型特殊自動車など |
一方で、自動車税や軽自動車税の対象となる自動車、ソフトウェアなどの無形固定資産、創立費・開業費などの繰延資産は、原則として償却資産の対象外です。個別の資産の判定は取得価額や税務上の処理によっても変わるため、固定資産台帳と会計処理を確認してください。
法人の償却資産申告は毎年必要
償却資産の申告は、毎年1月1日時点で法人が所有する事業用資産を基準に行う手続きです。資産の所在する市区町村に対して申告し、東京23区内にある資産は所管の都税事務所へ申告します。
前年から取得・売却・廃棄などの増減がない場合でも、自治体によっては申告を求められます。前年の申告内容がそのまま使えるとは限らないため、申告書の送付や自治体の案内を確認しましょう。
設立初年度で資産が少額・少数であっても、申告が不要と自己判断せず、1月1日時点の保有資産を確認してください。
- パソコン、周辺機器、複合機の購入内容
- 机、椅子、応接セットなどの事務所備品
- 看板、エアコン、内装・外構設備の有無
- 固定資産台帳・減価償却明細に載っている資産
なお、課税標準額が150万円未満であれば固定資産税は課されませんが、申告の要否とは別の問題です。資産区分や少額資産の取扱いに迷う場合は、所在地の自治体または税理士に確認したうえで手続きを進めると安心です。
設立初年度の法人はいつから申告対象になる?
法人の償却資産に関する申告は、設立した年であっても、年初に事業用資産を保有していれば必要です。判定の基準は設立日や決算日ではなく、毎年1月1日時点の資産保有状況になります。
判定基準は「1月1日時点で所有しているか」
申告義務者は、毎年1月1日(賦課期日)に事業用の償却資産を所有している法人・個人です。設立初年度の会社でも、最初に迎える1月1日に対象資産を保有していれば、その年度分の申告対象となります。
たとえば、2026年4月に法人を設立し、パソコン・机・エアコンを購入した場合、2027年1月1日に保有していれば2027年度分として申告します。購入時期が年末であっても、1月1日時点で事業用設備を使用できる状態なら、原則として対象に含めます。
1月2日以後に購入した資産は、原則として翌年度分から申告します。購入日だけでなく、年初時点で会社が所有しているかを、固定資産台帳や請求書、購入契約書などで確認しておくと判断しやすくなります。
| 購入・保有の状況 | 申告の扱い |
|---|---|
| 1月1日にPC・机等を保有 | その年度分の対象 |
| 12月購入・1月1日に使用可能 | 原則としてその年度分 |
| 1月2日以後に購入 | 原則として翌年度分 |
申告書が届かなくても申告が必要な場合がある
自治体から申告書が届かない場合でも、1月1日に申告対象の資産を所有していれば、法人側で申告が必要になることがあります。新設法人は自治体が資産の取得状況を把握していないこともあるため、郵送の有無だけで判断しないよう注意が必要です。
特に、本店とは別の場所に事業所を新設した法人や、資産の所在地が本店所在地と異なる法人は確認してください。償却資産の申告先は資産所在地の自治体であるため、資産を置く拠点ごとに必要な手続がないかを確認します。
- 1月1日時点で保有する事業用資産を固定資産台帳で確認する
- 本店以外の事業所・倉庫・店舗に置く資産を確認する
- 申告書が届かない場合は、資産所在地の自治体サイトで様式を確認する
- 様式や対象資産の判断に迷う場合は、自治体窓口または税理士へ相談する
償却資産の対象範囲や申告書の様式は、資産所在地の自治体が案内しています。東京都23区内に所在する資産については、資産所在区を所管する都税事務所への申告となります。東京都主税局の案内も確認してください。
法人の償却資産申告で対象になるもの・ならないもの
法人が所有する資産でも、土地・家屋以外で事業に使える有形の資産は、申告対象になり得ます。設立1年目は、購入したパソコンやオフィス家具、店舗・事務所の設備を固定資産台帳と照合して確認します。
申告対象になりやすい事業用資産の具体例
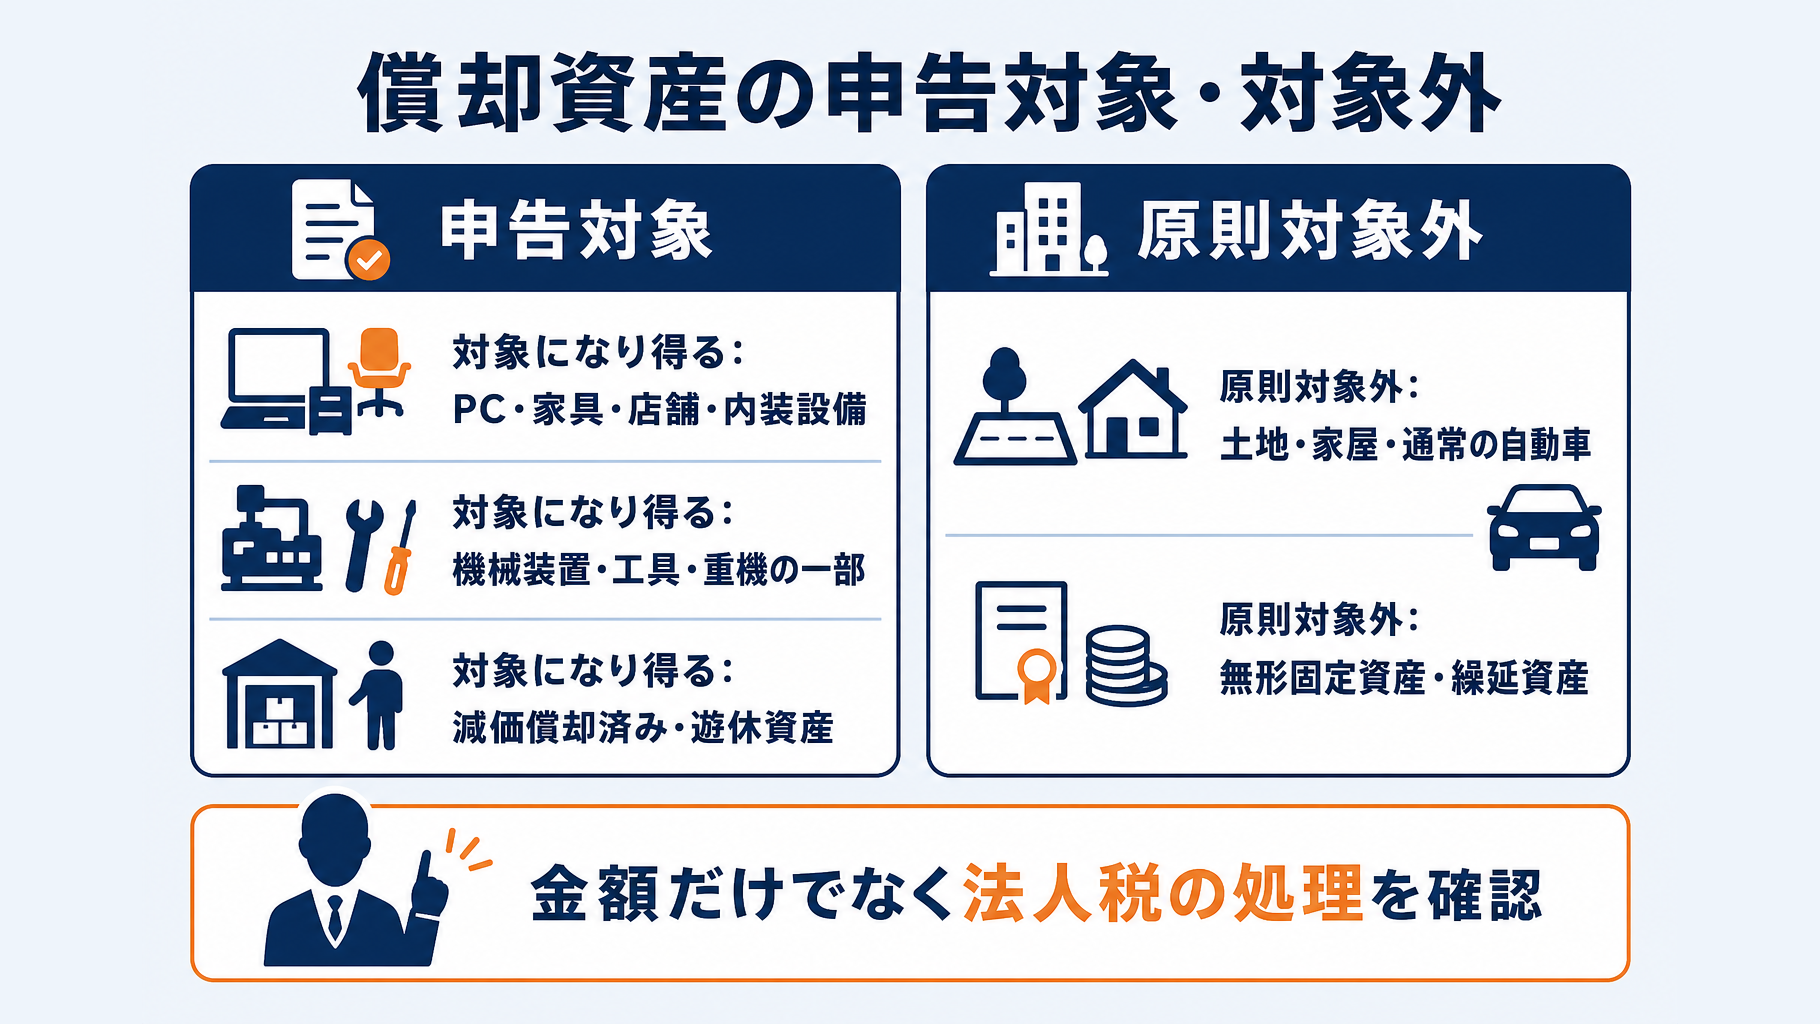
事業で使用するパソコン、ディスプレイ、プリンター、複合機、サーバー、机、椅子、書庫、キャビネット、応接セットは、代表的な申告対象です。ルームエアコン、冷蔵庫、レジスター、看板、広告塔、内装設備、外構設備、舗装も対象となり得ます。
業種によっては、飲食店の厨房設備・冷蔵冷凍設備、美容室の美容器具・セット椅子、小売店の陳列棚・POSレジも確認が必要です。建設業・製造業では、機械装置、工具、重機の一部が該当する場合があります。
減価償却が終わった資産でも、1月1日時点で事業に使用できる状態なら申告対象となります。未稼働・遊休であっても、事業に供することができる状態にある資産は確認してください。
原則として申告対象外となるもの
土地・家屋は償却資産としては申告しません。また、自動車税または軽自動車税の対象となる通常の自動車、ソフトウェア・特許権などの無形固定資産、創立費・開業費などの繰延資産も、原則として対象外です。
税務上、一時に損金算入した取得価額10万円未満の資産、または取得価額20万円未満で3年一括償却を選択した資産も、原則として申告対象外となります。大型特殊自動車などは償却資産に該当する場合があるため、通常の自動車と同じ扱いと決めつけないよう注意が必要です。
少額のPCや備品は申告不要?金額だけで判断しない
10万円未満のパソコンや備品であっても、法人が個別に減価償却している場合は申告対象になり得ます。購入価額だけで除外せず、法人税の処理方法と固定資産台帳の記載を確認してください。
| 取得価額・処理 | 償却資産申告の扱い |
|---|---|
| 10万円未満で一時損金 | 原則として対象外 |
| 10万円未満で個別償却 | 対象となり得る |
| 10万円以上20万円未満・3年一括 | 原則として対象外 |
| 10万円以上20万円未満・個別償却 | 対象となり得る |
中小企業者等の少額減価償却資産の特例を使って即時償却した資産は、自治体への申告対象となる場合があります。2026年4月以後の同特例の改正も踏まえ、申告時には資産所在地の自治体の最新案内を確認し、判断が難しい場合は税理士へ相談することをおすすめします。
償却資産申告の期限・提出先・申告方法
償却資産の申告は、原則として毎年1月31日までに、資産がある自治体へ提出します。設立1年目の法人も、最初に到来する1月1日時点で事業用資産を所有していれば、期限内の手続きが必要です。
申告期限は原則として毎年1月31日
法定申告期限は、原則として毎年1月31日です。1月31日が土日祝日や自治体の閉庁日に当たる年は翌開庁日が期限となる場合があるため、提出先の案内で確認してください。
設立初年度は、年末までに固定資産台帳、購入時の請求書・領収書、減価償却の計算資料を確認しておくと、1月の申告作業を進めやすくなります。パソコン、プリンター、机、エアコンなどを購入した場合は、取得日・取得価額・設置場所も併せて記録しておきましょう。
申告期限が休日に当たる場合の取扱いは自治体ごとに案内されます。提出直前に慌てないよう、年明けに申告先自治体の期限と受付方法を確認してください。
提出先は「本店所在地」ではなく資産の所在地
申告書の提出先は本店所在地ではなく、償却資産が置かれている市区町村です。本店とは別の場所に事務所、店舗、倉庫、工場があり、そこに設備や備品を置いている場合は、資産の所在地ごとに申告先を確認します。
たとえば本店所在地と倉庫所在地が異なる市にある場合、それぞれの市に所在する資産を分けて申告します。なお、東京23区内にある資産については区役所ではなく、資産所在区を所管する都税事務所へ提出する取扱いです。詳しくは東京都主税局の案内を確認してください。
窓口・郵送・eLTAXで申告できる
主な申告方法は、窓口への持参、郵送、eLTAXによる電子申告です。利用できる方法や郵送先は自治体によって異なるため、申告書を作成する前に提出先の案内を確認するとよいでしょう。
複数の自治体に資産がある法人や、税理士に申告を依頼する法人では、eLTAXによる電子申告が便利です。所在地別に資産を管理し、提出先ごとの申告漏れを防ぐためにも、固定資産台帳に資産の設置場所を記載しておくことをおすすめします。
- 1月31日と休日時の期限を申告先自治体で確認する
- 購入資料と固定資産台帳から1月1日時点の資産を確認する
- 本店所在地ではなく、資産の所在地ごとに提出先を分ける
- 窓口・郵送・eLTAXから自社に合う提出方法を選ぶ
法人の償却資産申告は何を準備する?必要書類と記載項目
法人の償却資産申告では、申告書類に加え、購入したパソコンや設備を確認できる社内資料をそろえます。設立1年目は購入件数が少ないうちに、資産ごとの取得内容と処分の有無を一覧化しておくと、申告書の作成漏れを抑えられます。
基本となる提出書類
提出書類は、通常、償却資産申告書と種類別明細書です。種類別明細書には、当年に取得した資産や保有する全資産を記載する様式と、売却・廃棄などで減少した資産を記載する様式があります。
申告書類の様式、添付書類の要否、記載方法は自治体によって異なる場合があります。資産所在地を管轄する自治体が配布する申告の手引きや様式を確認してから作成してください。
申告書の作成に必要な社内資料
申告書の作成前に、固定資産台帳、減価償却明細、法人税申告書別表16を用意します。これらの資料に、請求書、領収書、契約書、リース契約書を突き合わせると、取得価額や取得年月を確認しやすくなります。
売却、廃棄、他の場所への移設があった資産は、その事実と時期が分かる資料も確認します。帳簿に残っていても事業で使用していない資産がある場合は、処分の記録を確認し、減少資産の記載漏れを防ぎます。
- 資産名称
- 取得年月
- 取得価額
- 耐用年数
- 資産の所在地
- 増加・減少・売却・廃棄の有無
帳簿上の資産一覧だけでなく、現物がどこにあり、現在も事業に使用できる状態かを確認してから記載します。
リース資産は誰が申告する?
通常の所有権移転外ファイナンス・リースでは、資産の所有者であるリース会社が申告するケースが多くなります。そのため、利用法人が同じ資産を申告する前に、契約書で所有権や申告に関する定めを確認してください。
一方、所有権移転リースなど、利用法人が申告すべきケースもあります。契約形態だけで判断が難しい場合は、リース契約書を持参のうえ、税理士または申告先の自治体へ確認すると安心です。
設立初年度の償却資産申告はどう進める?1月までの実務手順
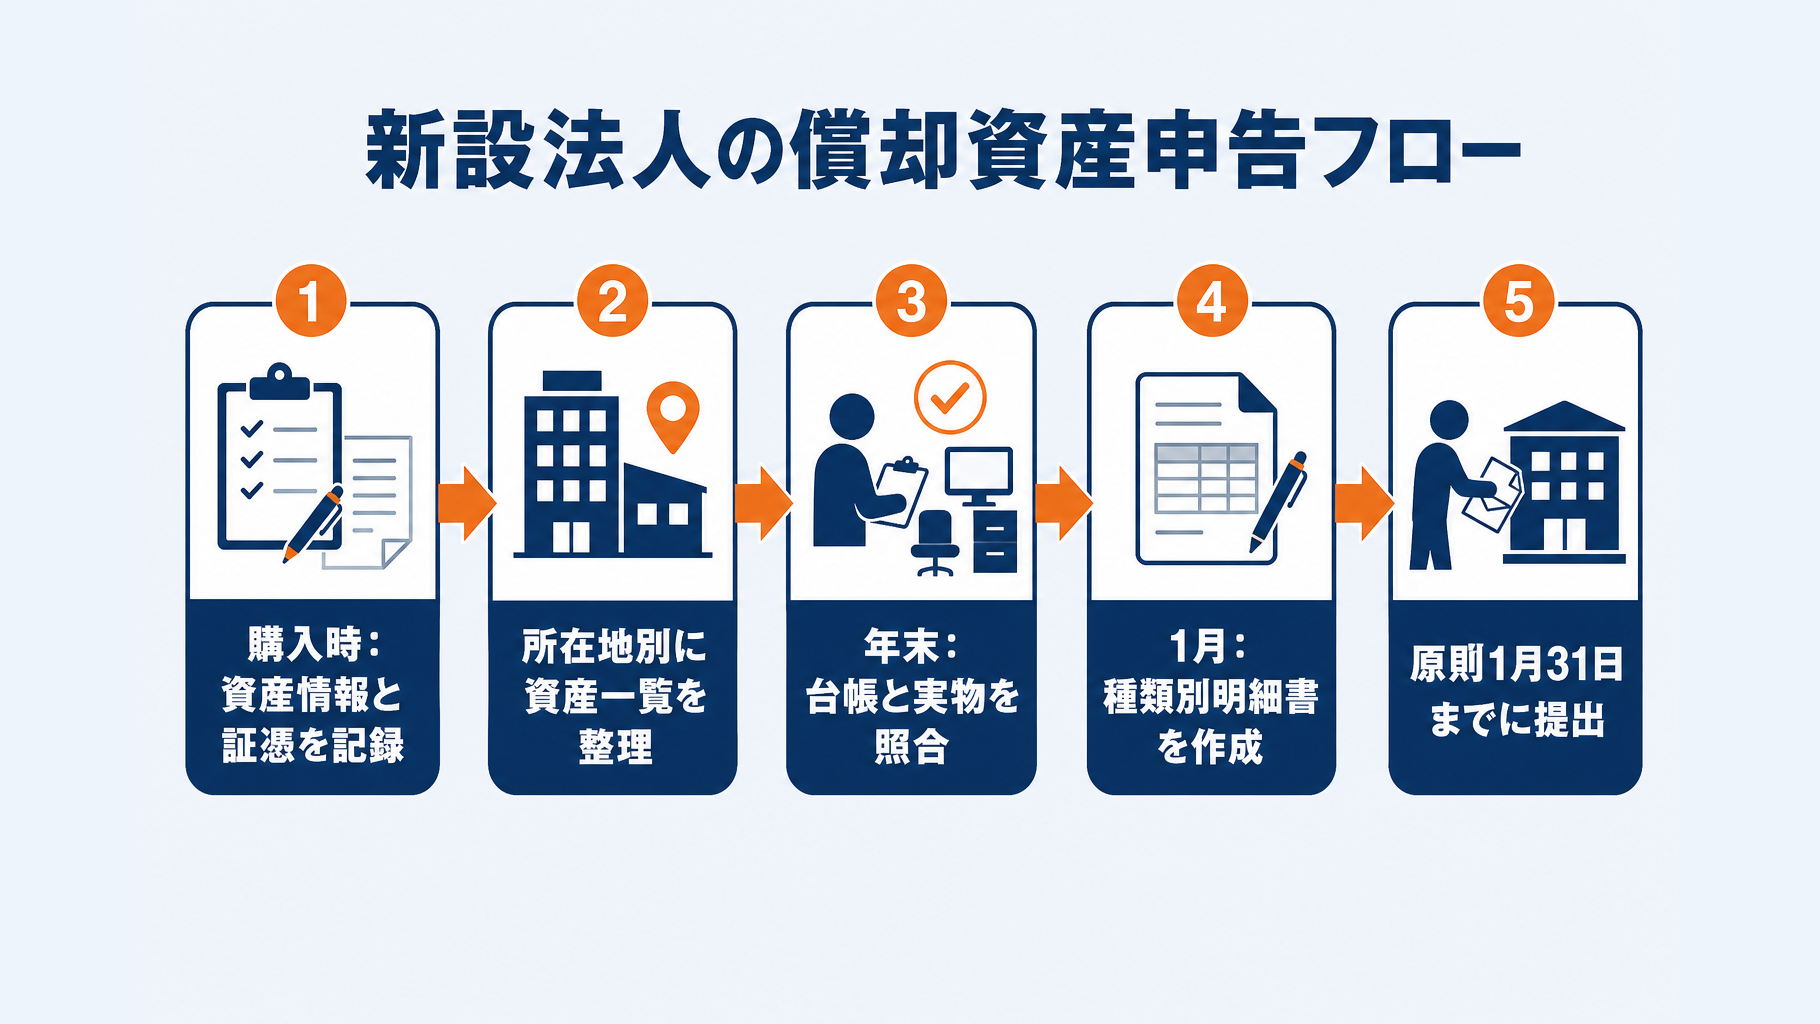
設立初年度は、資産を購入した時点から記録を残し、年末に台帳と実物を確認して、翌年1月に申告書へ反映する流れで進めます。経理上の処理だけで判断せず、1月1日時点で事業用として所有している資産を所在地ごとに確認してください。
設立・開業直後|購入時に領収書と設置場所を残す
パソコン、机、設備、看板などを購入したら、請求書・領収書・納品書を保管し、資産ごとの情報を一覧に記録します。購入直後に整理しておくと、年明けに申告対象を確認する際の漏れを抑えられます。
- 資産の名称、購入日、取得金額、使用開始日
- 設置場所と、店舗・倉庫・事務所の所在地
- 請求書、領収書、納品書などの保存先
- 経費処理した少額資産の名称と金額
本店以外の店舗や倉庫、事務所に設置した資産は、設置先の所在地まで記録します。償却資産の申告先は資産の所在地の自治体であるため、複数の市区町村に資産がある法人は、所在地別に把握しておく必要があります。
少額資産を経費として処理していても、税務上の処理方法によっては申告対象になる場合があります。たとえば、中小企業者等の少額減価償却資産の特例を利用して即時償却した資産も対象とされるため、経費計上したものも一覧から除外しないようにします。
年末|固定資産台帳と実物を照合する
年末には、固定資産台帳や会計ソフトの登録内容と、実際に保有する資産を照合します。台帳に残っていても廃棄・売却・紛失している資産があれば、その事実を確認して申告書の明細に反映します。
未使用であっても事業に使用できる状態の資産は、申告対象となる可能性があります。減価償却を終えた資産も含め、現物が残っているか、使用可能な状態かを確認してください。
- 固定資産台帳と会計ソフトの登録内容
- 売却、廃棄、紛失した資産の有無
- 未稼働・遊休資産の使用可能な状態
- ソフトウェア、自動車、リース資産の区分
- 資産所在地ごとの一覧
ソフトウェアは無形固定資産、自動車税または軽自動車税の対象となる自動車は原則として申告対象外です。一方で大型特殊自動車などは対象となる場合があるため、判断に迷う資産やリース契約は、契約内容も確認のうえ税理士または申告先自治体へ相談するとよいでしょう。
1月|申告書を作成して期限までに提出する
1月になったら、資産所在地の自治体から申告書と手引きを取得し、前年中の取得・売却・廃棄を種類別明細書へ記載します。東京23区内に所在する資産については、資産所在区を所管する都税事務所が申告先です。
課税標準額が免税点未満と見込まれる場合でも、申告書は提出します。免税点は課税標準額150万円ですが、これは課税の判定基準であり、申告義務がなくなる基準ではありません。
申告期限は原則として毎年1月31日です。土日祝日や閉庁日に当たる場合の取扱いは、申告先自治体の案内で確認してください。
提出は、自治体の窓口・郵送・eLTAXによる電子申告から選べます。提出後は、窓口提出の控え、eLTAXの送信結果、郵送時の送付記録を保存し、翌年度の申告や資産の増減確認に備えます。
申告書の様式や添付資料の扱いは自治体によって異なるため、東京都主税局の案内など、資産所在地を管轄する自治体の最新の手引きを確認してください。資産区分や少額資産の判定に不安がある場合は、提出前に税理士へ確認することをおすすめします。
償却資産税はいくら?免税点150万円と税額の考え方
償却資産にかかる固定資産税は、原則として課税標準額を基に自治体が計算します。設立初年度に購入したパソコンや設備も、1月1日時点の評価額の合計によっては課税対象となります。
課税標準額が150万円未満でも申告は必要
償却資産の課税標準額の合計が150万円未満であれば、原則として固定資産税は課税されません。ただし、資産を所有する法人は、免税点未満であっても申告書を提出する必要があります。
免税点の判定は、法人が取得価額だけで判断するものではなく、申告内容を基に自治体が行います。「資産額が少ないため申告不要」とはならないため、対象資産は漏れなく届け出てください。
課税標準額が150万円未満の場合は課税されませんが、償却資産の申告義務は免除されません。
税率は標準税率1.4%
固定資産税における償却資産の標準税率は1.4%です。税額の基本的なイメージは、「税額=課税標準額×1.4%」となります。
もっとも、取得価額の合計にそのまま1.4%を掛けるわけではありません。資産ごとの評価額計算、特例の適用、端数処理などを経て課税標準額が決まり、自治体が税額を決定します。税率や計算の取扱いは、自治体の申告手引きも確認するとよいでしょう。
| 項目 | 内容 |
|---|---|
| 免税点 | 課税標準額150万円 |
| 標準税率 | 1.4% |
| 税額の基本式 | 課税標準額×1.4% |
設立初年度の簡易計算例
たとえば、事務用PC60万円、机・椅子・書庫80万円、店舗用空調・看板120万円を購入した法人では、取得価額の合計は260万円です。この260万円が、そのまま固定資産税の計算基礎になるわけではありません。
各資産は取得時期や種類に応じて評価額が計算されるため、評価額の合計が150万円を超える場合に課税対象となり得ます。反対に、取得価額の合計が150万円を超えていても、課税標準額が免税点未満となるかは申告内容を基に判断されます。
- PC、机・椅子、書庫、空調、看板の取得価額を確認する
- 1月1日時点で所有する資産を固定資産台帳と照合する
- 取得日、資産の種類、設置場所を申告書へ正確に記載する
正確な税額は、自治体による評価・決定後に通知されます。設立初年度の法人は、税額を自己判断して申告の要否を決めず、資産情報を正確に提出し、判断に迷う場合は税理士や申告先自治体へ相談してください。
償却資産申告で法人が注意したいポイントとよくある質問
設立初年度の法人は、パソコンや机、設備を購入した後も、帳簿上の処理だけで申告対象を判断しないことが大切です。1月1日時点で所有し、事業に使用できる状態かを固定資産台帳と現物の両方で確認してください。
減価償却が終わった資産も申告する?
減価償却を終えた資産でも、1月1日時点で事業に使用できる状態であれば申告対象です。パソコン、複合機、机・椅子などを引き続き使っている場合は、耐用年数の経過だけを理由に申告から外せません。
帳簿価額が1円になっている資産も、申告不要とは限りません。固定資産台帳に残る資産について、実際に使用しているか、または事業に使える状態かを確認し、除却・売却の事実がなければ申告内容に含める判断が必要です。
使っていない設備・遊休資産はどうなる?
現在は稼働していない設備でも、事業に使用できる状態にある遊休資産は申告対象となり得ます。倉庫に保管している予備の機械や、再稼働できる状態の設備も、使用可能かどうかを基準に確認します。
一方、完全に廃棄して使用不能となった資産は、減少資産として処理する必要があります。処分した資産は、廃棄日や売却日を固定資産台帳に記録し、翌年の申告漏れを防ぎましょう。
期限に遅れたらどうなる?
申告期限を過ぎた場合でも、申告は必要です。自治体から調査を受けたり、申告していない資産について確認を求められたりする可能性があるため、漏れに気づいた時点で速やかに提出先の自治体へ相談してください。
購入時の請求書・領収書、固定資産台帳、過去の申告書を確認すると、未申告資産の特定に役立ちます。申告先ごとに扱いや必要書類の案内が異なる場合があるため、資産所在地を所管する窓口の案内も確認します。
税理士に依頼すべきケース
資産数が多い場合や複数拠点に資産がある場合は、税理士への依頼を検討するとよいでしょう。少額減価償却資産の特例を適用した資産、リース資産、売却・廃棄・拠点間移転が多い資産は、税務上の処理と申告内容が一致しているか確認が必要になるためです。
- 固定資産台帳が未整備で、購入資産を一覧化できていない
- 少額資産を即時償却・個別償却・一括償却のどれで処理したか不明である
- リース契約の資産について、申告する者を判断できない
- 資産の売却、廃棄、移転の記録が十分に残っていない
- 複数の市区町村に事業用資産を置いている
初めて申告する法人は、税理士に固定資産台帳と法人税申告上の減価償却明細を確認してもらう方法が考えられます。対象資産の判定に迷う場合は、申告先の自治体にも早めに相談することをおすすめします。
まとめ|設立初年度の法人は「1月1日時点の事業用資産」を確認しよう
償却資産の申告は、法人が所有する土地・家屋以外の事業用資産について行う、固定資産税の手続きです。パソコン、プリンター、机、椅子、看板、事業所に設置したエアコンなどは、取得価額や経理処理によって申告対象となる場合があります。
設立初年度であっても、最初に到来する1月1日時点で対象となる資産を所有していれば、申告を検討する必要があります。提出期限は原則として毎年1月31日で、資産がある市区町村へ提出します。東京23区内にある資産は、所在地を管轄する都税事務所への申告となります。
課税標準額の合計が150万円未満となる見込みでも、償却資産の申告そのものは必要です。免税点未満の場合は課税されませんが、申告不要となるわけではありません。
年末までに購入した資産を確認し、固定資産台帳、請求書、領収書、減価償却明細を照合しておくと、年明けの申告作業を進めやすくなります。法人税の申告で用いる減価償却明細も、資産内容を確認する基礎資料になります。
- 1月1日時点で保有する事業用資産を一覧にする
- 固定資産台帳と請求書・領収書を照合する
- 資産所在地ごとの提出先と期限を確認する
- 対象か判断に迷う資産を抽出して確認する
少額の備品、リース資産、ソフトウェアと一体で購入した機器などは、扱いの判断に迷うことがあります。自治体の案内を確認し、不明点は資産所在地の自治体または税理士へ相談したうえで、期限内の申告を進めてください。
よくある質問
Q. 設立初年度の法人でも償却資産の申告は必要ですか?
設立した年であっても、最初に迎える1月1日時点で事業用の償却資産を所有していれば、申告が必要になる場合があります。判定基準は設立日や決算日ではなく、1月1日時点の保有状況です。パソコンや机、エアコンなどの資産を固定資産台帳で確認するとよいでしょう。
Q. 課税標準額が150万円未満なら、償却資産の申告は不要ですか?
課税標準額が150万円未満の場合、原則として固定資産税は課税されません。ただし、免税点は課税の判定基準であり、申告義務がなくなる基準ではありません。資産額が少ないことだけを理由に申告不要と判断せず、対象資産を届け出る必要があります。
Q. 償却資産の申告先は本店所在地の自治体ですか?
申告先は本店所在地ではなく、償却資産が所在する市区町村です。本店とは別の店舗、倉庫、工場などに資産がある場合は、資産の所在地ごとに手続きが必要です。東京23区内にある資産は、資産所在区を所管する都税事務所へ申告します。
Q. 10万円未満のパソコンや備品は申告対象外ですか?
取得価額が10万円未満であっても、個別に減価償却している場合は申告対象となり得ます。一時に損金算入した10万円未満の資産は原則として対象外ですが、購入金額だけで判断しないことが大切です。法人税上の処理方法と固定資産台帳の記載を確認し、迷う場合は税理士や自治体へ相談すると安心です。
Q. 償却資産の申告はいつまでに、どのように提出しますか?
申告期限は原則として毎年1月31日です。窓口への持参、郵送、eLTAXによる電子申告が主な方法ですが、利用できる方法や郵送先は自治体によって異なります。期限が休日や閉庁日に当たる場合の取扱いも含め、申告先自治体の案内を確認してください。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。