メニュー
2026.11.5
- 事業承継
事業承継で相続した自社株を金庫株にするときの税金と特例の期限
事業承継で相続した自社株の一部を発行会社に売却すれば、相続人は売却代金を相続税の納税資金に充てられます。金庫株とは、発行会社が取得して保有する自己株式のことです。
父である先代社長から株式を引き継いだものの、納税資金が足りるか不安に感じることもあるでしょう。会社による買い取りを検討する際は、売却代金だけでなく、売主にかかる税金も見込んで資金計画を立てる必要があります。
会社側にも取得資金が必要です。預金残高に加え、会社法上の分配可能額や、取得方法に応じた決議・通知などの手続きを確認します。
相続税の納付期限と税務上の特例を使える売却期限は別に確認しましょう。2026年4月1日現在、特例の売却期限は相続税の申告期限を基に定められており、納税資金に充てるには納付期限に間に合う資金計画が必要です。
この記事では、会社への売却にかかる税金や特例の条件、届出、買い取り前の確認事項を順に解説します。売却価格や手続きの進め方は、早めに税理士などの専門家へ相談してください。
発行会社に自社株を売ったときの税金はどうなる?
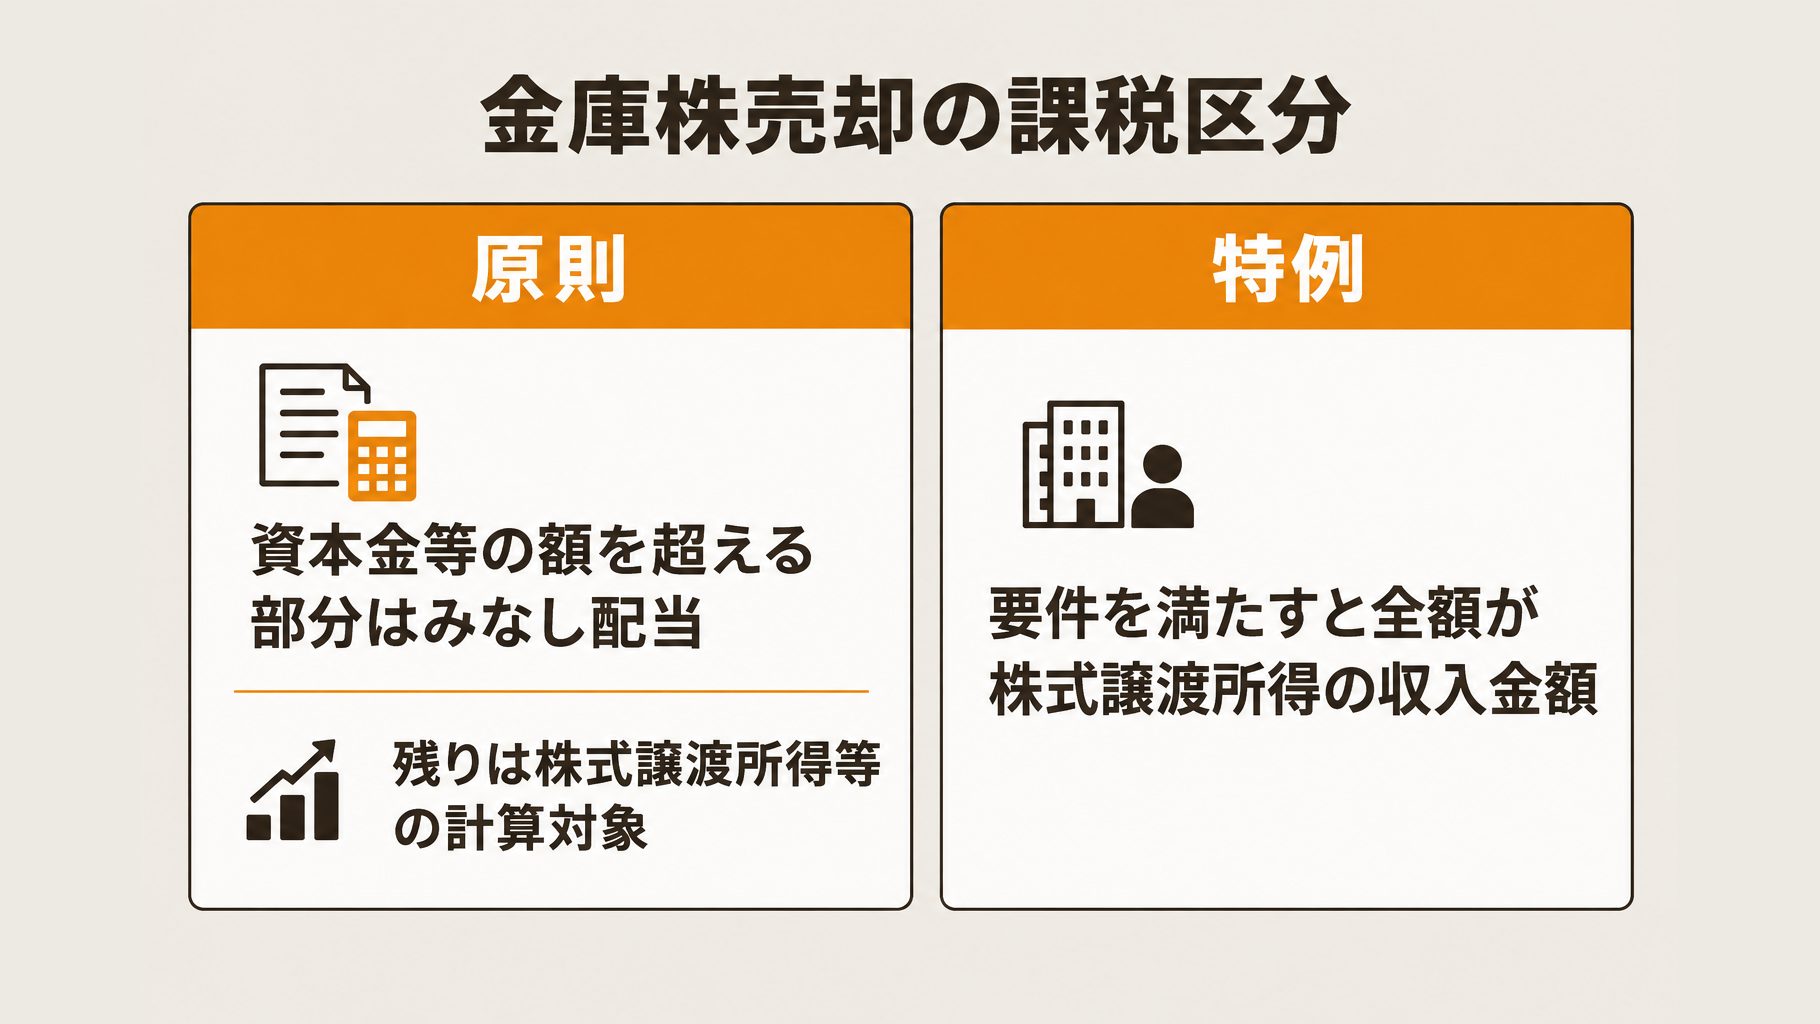
事業承継で相続した自社株を会社に売り、金庫株にする場合、売却代金は原則として配当所得と株式譲渡所得等に分けて課税関係を判断します。要件を満たして特例を使うと、売却代金の全額が株式譲渡所得の収入金額になります。
原則として、売却代金はどう分けられる?
売却代金のうち、売った株式に対応する会社の資本金等の額を超える部分は、原則としてみなし配当として配当所得に区分されます。残りの部分は、株式譲渡所得等の計算対象です。
たとえば、父から相続した非上場株式の一部を発行会社に売る場合も、売却代金をすべて株式の譲渡収入として扱うとは限りません。納税資金として手元に残る金額を見積もる際は、売却に伴う税金も考慮しましょう。
特例を使うと課税方法はどう変わる?
租税特別措置法9条の7の要件を満たす場合は、みなし配当とせず、売却代金の全額を株式譲渡所得の収入金額とします。原則との違いは次のとおりです。
| 区分 | 売却代金の扱い |
|---|---|
| 原則 | みなし配当と株式譲渡所得等に区分 |
| 特例 | 全額を株式譲渡所得の収入金額とする |
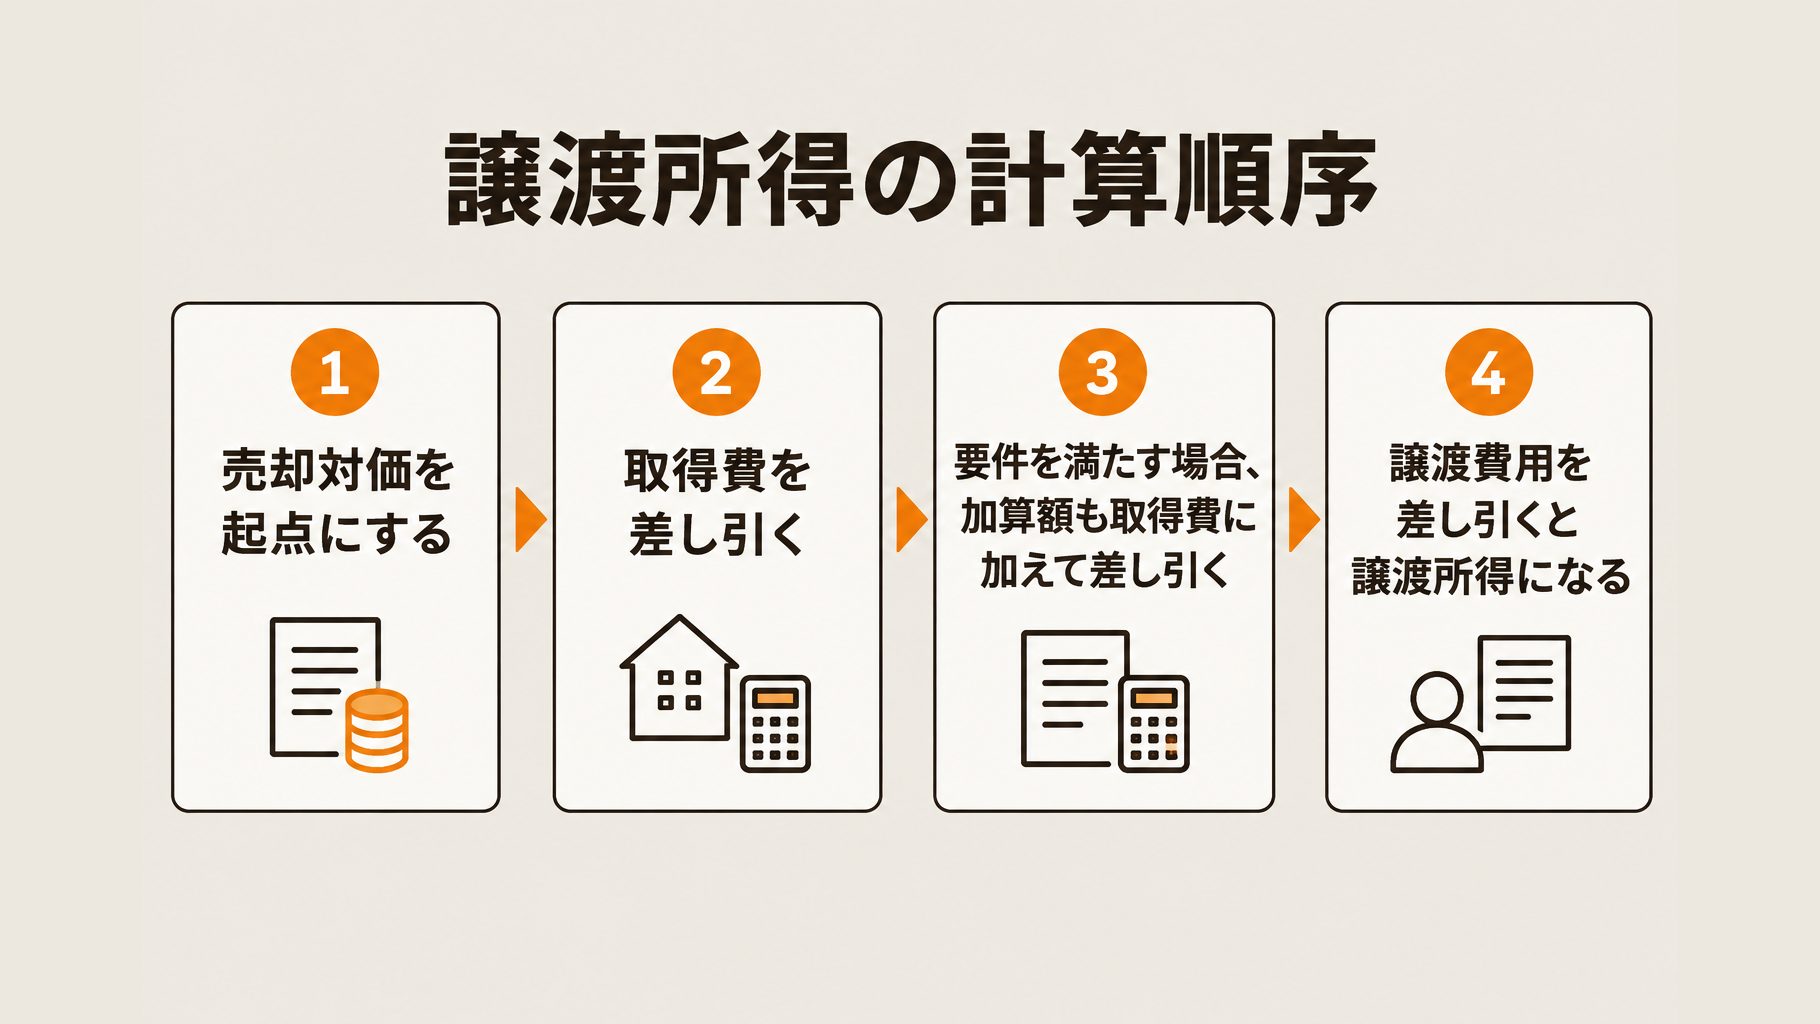
特例を使っても、売却代金の全額に税金がかかるわけではありません。売却代金から株式の取得費や譲渡費用を差し引いて、譲渡所得を計算します。
取得費は相続税評価額と同じとは限らず、父から引き継ぐ取得費を確認します。相続税の取得費加算の特例も、要件を満たせば併用可能です。
譲渡所得にはどの税率がかかる?
国税庁の案内によると、令和8年4月1日現在の法令等では、特例適用時の所得税および復興特別所得税は譲渡所得金額の15.315パーセントです。令和9年分以後は、所得税、復興特別所得税および防衛特別所得税となります。
実際の手取りを見積もる際は、住民税も含めた税率と取得費を確認する必要があります。売却前に、株式の取得時の資料や予定する売却代金を用意し、税理士に試算を相談してください。
みなし配当課税の特例は誰が、いつまで使える?
事業承継で自社株を相続した人が、株式を発行会社に売却して金庫株にする場合、要件を満たせばみなし配当課税の特例を使えます。対象は、相続・遺贈で取得した非上場株式を、所定の期間内に発行会社へ売却する人です。
2026年4月1日現在の要件では、売却する株式が相続税の課税価格に算入されていることに加え、売主本人にその相続・遺贈について納付すべき相続税額があることが必要です。詳しくは国税庁の特例の案内をご確認ください。
例えば、先代社長である父から自社株を相続した後継者は、自分に納付すべき相続税額があり、ほかの要件も満たせば、株式の一部を会社に売る際に特例を検討できます。相続人の中に相続税を納める人がいても、売主本人の納付税額がゼロの場合は使えません。
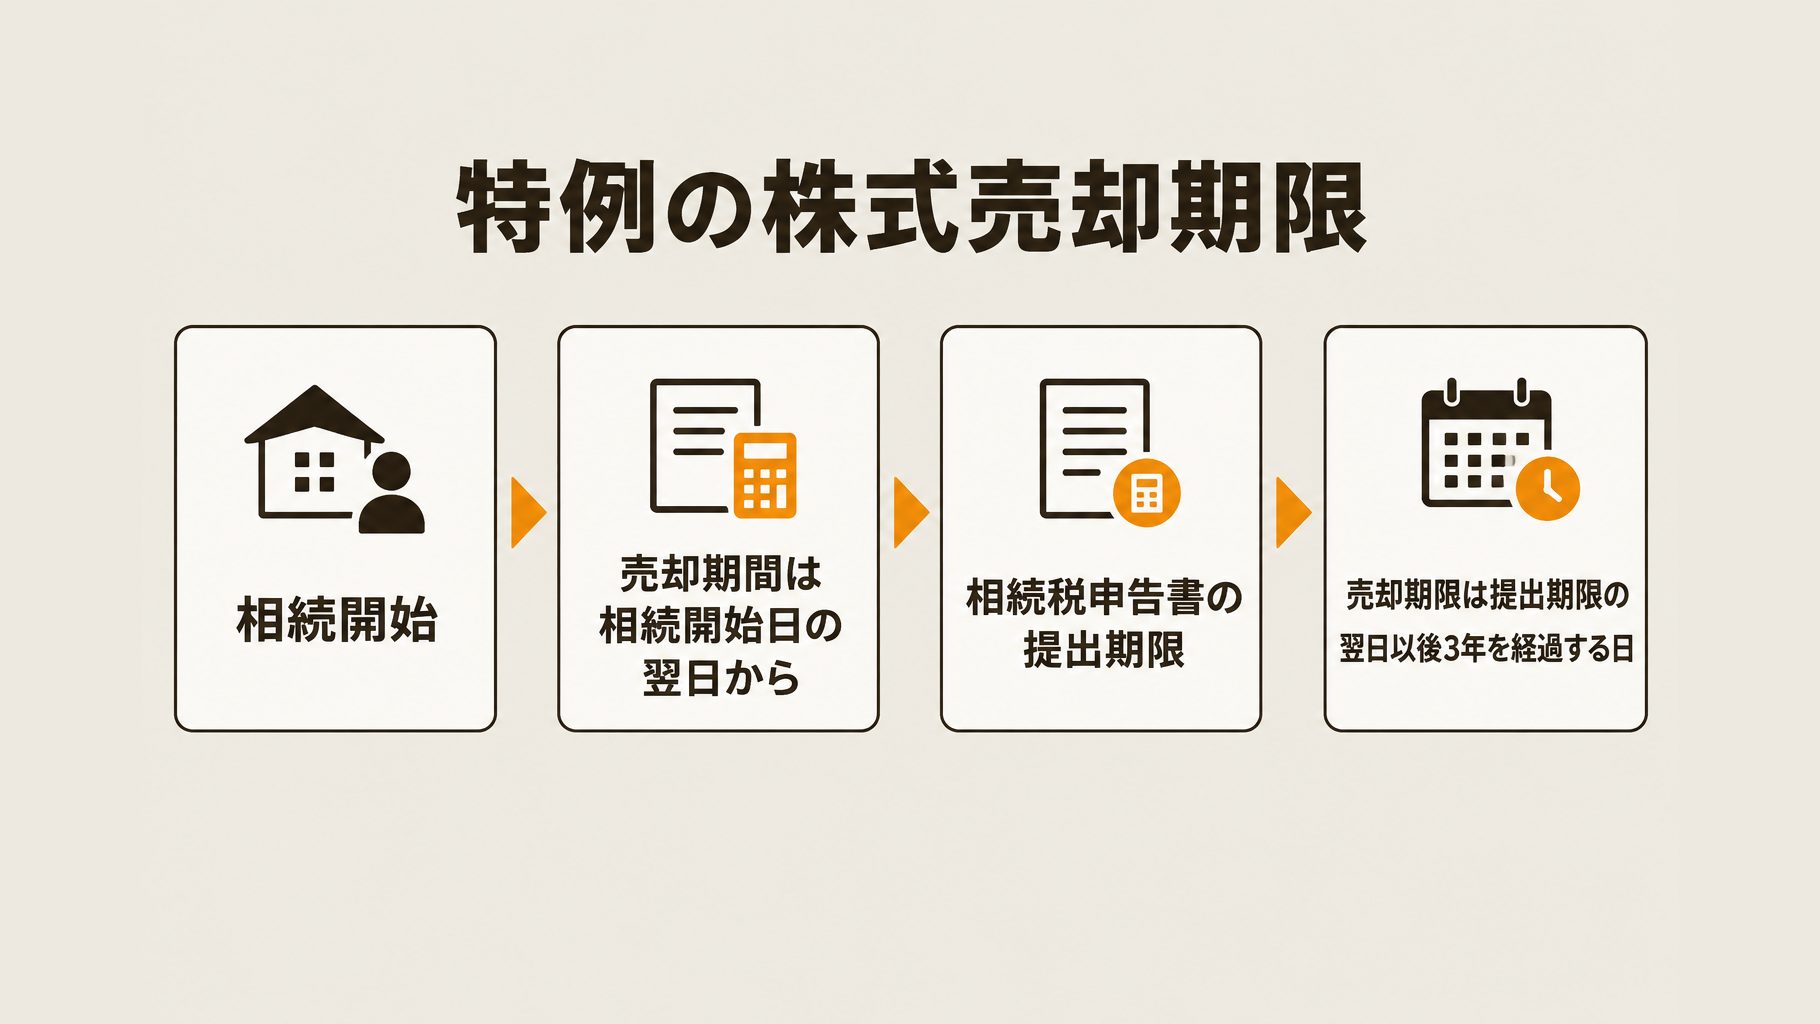
売却できる期間は、相続開始の日の翌日から、相続税の申告書の提出期限の翌日以後3年を経過する日までです。通常は死亡から約3年10か月が目安ですが、実際の申告期限を基に売却期限を確認してください。
納税資金に充てるために売却する場合は、特例の売却期限だけでなく、相続税の申告・納付に間に合う時期から準備を逆算します。次の事項を確認し、早めに税理士へ相談しましょう。
- 売主本人の納付すべき相続税額と、売却を考える株式が課税価格に算入されているか
- 実際の相続税の申告期限と、株式を売却する予定日
- 会社の買い取り資金と、売却までに必要な会社側の手続きにかかる時間
相続税の取得費加算と併用すると税金はいくら?
みなし配当課税の特例と相続税の取得費加算を併用できる場合、取得費に加算した額だけ譲渡所得が減り、売却にかかる税金も軽くなります。税額は売却対価や取得費、譲渡費用、加算額によって異なるため、事前に試算しておきましょう。
譲渡所得は、売却対価から取得費と譲渡費用を差し引いて計算します。取得費加算の要件を満たす場合は、売却した株式に対応する相続税額の一定額を、さらに取得費に加えます。
加算額は所定の算式で計算し、加算前の譲渡益が上限です。取得費は先代から引き継ぐため、相続時の自社株評価額がそのまま取得費になるとは限りません。
取得費加算による違いを計算すると?
例えば、会社への売却対価を4,000万円、取得費を1,000万円、譲渡費用を100万円、取得費加算額を500万円と仮定します。みなし配当課税の特例を適用した場合の譲渡所得は、次のとおりです。
| 項目 | 加算なし | 加算あり |
|---|---|---|
| 売却対価 | 4,000万円 | 4,000万円 |
| 取得費・譲渡費用 | 1,100万円 | 1,100万円 |
| 取得費加算額 | 0円 | 500万円 |
| 譲渡所得 | 2,900万円 | 2,400万円 |
この例では譲渡所得が500万円減ります。2026年4月1日現在の法令では、所得税と復興特別所得税の税率は15.315%のため、その税額は加算前の444万1,350円から加算後の367万5,600円になります。住民税は含めていません。
500万円の加算額は比較のための仮定であり、実際の算定結果ではありません。取得費加算の適用には必要書類を添えた確定申告が必要ですので、取得費や加算額を税理士に確認し、納税資金を見積もりましょう。
特例を使うには、いつまでにどんな届出が必要?
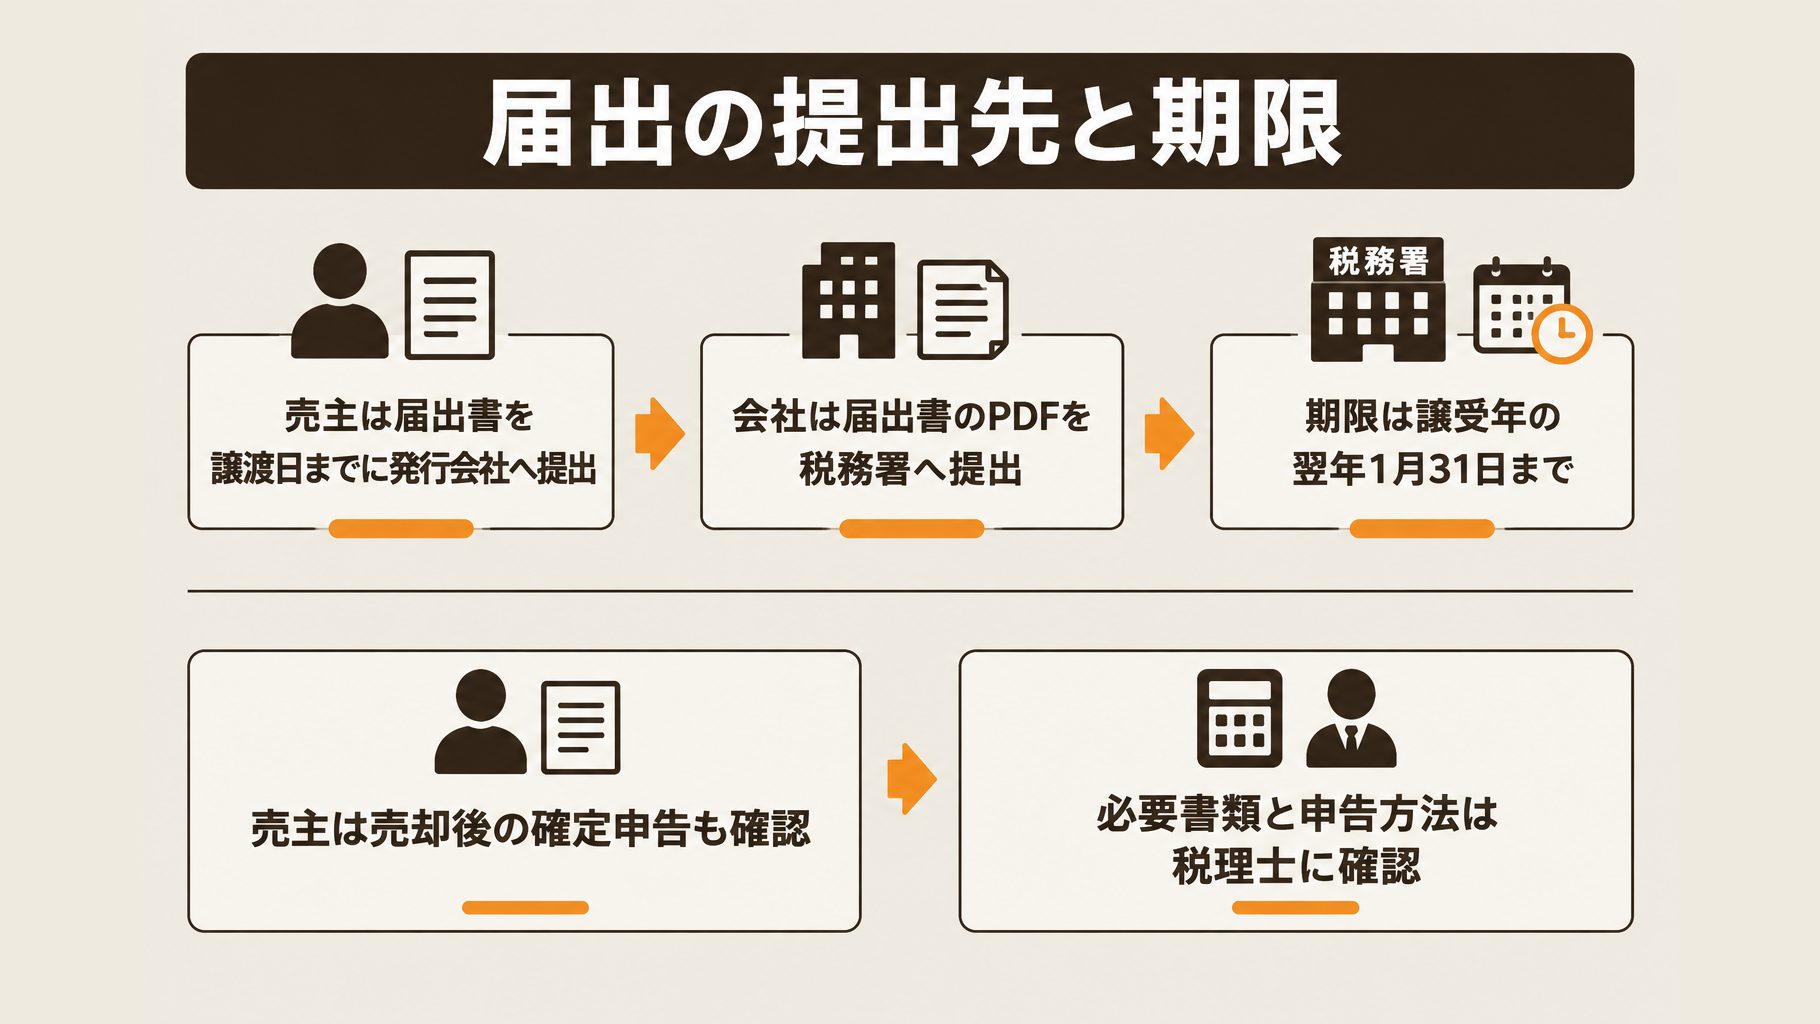
特例を使うには、株式を売る本人が譲渡日までに発行会社へ届出書を提出し、会社は譲り受けた年の翌年1月31日までに税務署へ提出します。売主の確定申告についても、必要書類と申告方法を確認してください。
売主が会社に提出する書類の名称は、「相続財産に係る非上場株式をその発行会社に譲渡した場合のみなし配当課税の特例に関する届出書」です。国税庁の届出案内で書式を確認し、譲渡する日までに提出します。
先代社長から相続した株式の一部を会社に買い取ってもらう場合は、売却後に届出書を用意するのでは間に合いません。売買日が決まったら、会社への提出日も確認しておきましょう。
発行会社は、受け取った届出書のPDFファイルを、譲り受けた日の属する年の翌年1月31日までにe-Taxソフトで税務署へ提出します。売主から会社への提出と、会社から税務署への提出は別の手続きです。
| 手続き | 提出先 | 期限 |
|---|---|---|
| 売主が届出書を提出 | 発行会社 | 譲渡日まで |
| 会社がPDFを提出 | 税務署 | 譲受年の翌年1月31日まで |
売主は、株式の売却後に確定申告も確認しましょう。国税庁の案内によると、相続税の取得費加算との併用も可能です。
取得費加算の適用には、必要書類を添えた確定申告が必要です。届出書の提出だけで済むと考えず、特例を適用するための書類と申告方法を税理士に確認してください。
会社が自社株を買い取る前に何を確認する?
会社が相続した自社株を買い取る前に、預金残高と会社法上の分配可能額、売却価格、必要な手続きを確認します。後継者の納税資金だけでなく、買い取り後も会社の資金繰りに支障がないか検討しましょう。
預金残高と分配可能額は足りている?
買い取り資金が預金口座にあっても、分配可能額を別に確認する必要があります。分配可能額は、自己株式の取得などに充てられる会社法上の財源です。
対象となる自己株式取得では、株主に交付する金銭等の帳簿価額の総額は、効力発生日の分配可能額を超えられません。預金が売却代金を上回っていても、分配可能額が不足する場合は、その金額で買い取れないため、事前に税理士などへ確認しましょう。
売却価格と手続きはどう確認する?
非上場株式の売却価格と取得株数を検討し、取得方法に応じて必要な機関決定や他の株主への対応を確認します。価格の判断に当たっては、自社株の評価方法も参考に、税理士などの専門家へ相談しましょう。
会社法上の手続きには、取得方法に応じて株主総会の決議や他の株主への通知などがあります。父から相続した株式の一部を後継者から買い取る場合も、必要な手続きを専門家と確認してください。
買い取り後の資金繰りは大丈夫?
売却代金を支払った後も会社に運転資金が残るか、買い取り前に確認します。納税資金を確保する必要額と会社の支払余力を踏まえ、次の事項を整理しましょう。
- 相続税の納税に必要な資金と、売却時に見込まれる税金
- 会社の預金残高と効力発生日の分配可能額
- 買い取り後の運転資金と資金繰り
- 取得株数・価格と、必要な決議や他の株主への通知
相続から自社株の売却・申告までどう進める?
まず相続財産と相続税額を確認し、納税に必要な資金と売却する株式を検討します。そのうえで、特例の対象・期限や会社の買い取り余力を確認し、会社法上の手続き、届出、譲渡、申告の順に進めます。
売却前には、次の事項を整理しましょう。
- 相続税の納税資金の不足額と、売却を検討する株数
- 売主本人に納付すべき相続税額があるか、特例の対象期間内に譲渡できるか
- 自社株の評価と売買価格
- 会社の買い取り資金と、効力発生日の分配可能額
売却代金は納税資金になり得ますが、売主側の譲渡所得税も見込んで必要な株数を検討します。会社の預金残高と分配可能額は別に確認し、買い取り後の資金繰りにも注意が必要です。
会社は取得株数や価格を決め、取得方法に応じて株主総会の決議や他の株主への通知などを進めます。特例を使う売主は、株式の譲渡日までに所定の届出書を会社へ提出します。
株式の譲渡後、会社は譲り受けた年の翌年1月31日までに届出書を提出します。売主は必要に応じて確定申告し、取得費加算の特例を使う場合は必要書類を添付します。
期限や必要な手続きは、売却の計画段階から税理士などの専門家に相談しましょう。
よくある質問
Q. 相続税を納めていない人も特例を使えますか?
売却する本人に、対象となる相続・遺贈について納付すべき相続税額がなければ、みなし配当課税の特例は使えません。2026年4月1日現在の要件を国税庁の案内で確認し、相続税額が未確定の場合は税理士に相談しましょう。
Q. 自社株の売却代金は全額に税金がかかりますか?
特例を使う場合、売却代金の全額が株式譲渡所得の収入金額になりますが、全額に課税されるわけではありません。取得費や譲渡費用を差し引いて所得を計算します。
Q. 相続税の申告前に会社へ自社株を売れますか?
申告前の売却を検討する場合も、売却時期や必要な手続きを個別に確認する必要があります。相続税の申告・納税の予定と合わせて、事前に税理士などの専門家に相談しましょう。
まとめ
事業承継で相続した自社株を会社に売却し、金庫株とする方法は、納税資金の確保に役立つ場合があります。まずは特例の対象となるか、売却期限と譲渡日までの届出を確認しましょう。
税務上の特例とは別に、会社の資金繰りや会社法上の手続きも検討が必要です。会社の状況によって取れる方法は異なるため、実行前に事業承継の支援内容も参考に、税理士などの専門家へご相談ください。
この記事の監修者

税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
事業承継・M&A、融資や補助金による資金調達など、中小企業の経営サポートに特化して活動。
税理士法人松本は国の認定支援機関で、M&A支援機関登録制度の登録支援機関。元銀行員が在籍し、金融機関の目線を踏まえた資金調達を支援しており、融資の調達実績は累計50億円以上。