メニュー
2026.10.20
会社設立
法人の経理はいつから必要?設立初日からの帳簿・証憑管理の基本
読了目安時間:約 10分
目次
法人の経理は「決算前」ではなく、設立直後から始まる
法人の経理は、設立登記後に取引が発生した時点から、帳簿への記録と証憑の保存を始める必要があります。売上がまだなくても、資本金の払込みや設立費用の支出、法人名義の口座を開設した後の入出金は、会社の資産や費用に関わる取引です。
設立直後は事業の準備に追われ、経理は決算前にまとめればよいと考えやすい時期です。しかし、領収書や口座明細を後から集め直すと、取引内容や支払目的を確認できなくなるおそれがあります。取引が起きた日を基準に記録する運用を、初日から用意しておくことが重要です。
この記事では、法人の経理を始めるタイミング、設立直後に記録すべき取引、帳簿・証憑の保存期間と電子取引データを保存する際の注意点を整理します。あわせて、会計ソフト、証憑の保管場所、記帳の担当者など、設立初日から整えたい経理の仕組みを確認します。個別の仕訳や保存方法に迷う場合は、税理士などの専門家にも相談してください。
法人の経理はいつから必要?原則は「設立登記後に取引が発生した時点」から
法人の経理は、設立登記後に取引が発生した時点から始めます。日々の取引を帳簿へ記録し、請求書・領収書・契約書などの証憑を保存して、決算と法人税等の申告につなげる業務です。
法人には、帳簿を備え付けて取引を記録し、関係書類を保存することが求められます。帳簿や書類の保存対象には、仕訳帳、総勘定元帳、現金出納帳のほか、契約書や領収書などが含まれます。国税庁の案内も確認しておくとよいでしょう。
売上がまだない設立直後でも、資金や費用が動けば記録すべき取引は発生しています。
たとえば、資本金の払込み、登記費用や定款認証費用の支払い、法人口座への資金移動、会計ソフト・通信費・オフィス費用の契約や支払いは、売上前であっても法人の資産、負債または費用に関係します。決算が近づいてからまとめて処理するのではなく、取引の発生ごとに証憑を集め、帳簿へ記録できる状態を設立初日から整える必要があります。
設立登記前に代表者が支払った費用も、証憑を残しておきます
設立登記前に代表者個人が立て替えた支出も、法人の設立や事業開始に関係する場合は、設立後の経理で内容を確認します。定款認証費用、登録免許税、印鑑作成費、創業準備のための備品購入費などが該当し得ます。
領収書、クレジットカードの利用明細、振込記録は捨てずに保管し、誰が・いつ・何のために・いくら支払ったかを確認できるようにしてください。この情報が不足すると、後日、法人の費用として仕訳する際や代表者への精算時に、支出内容を判断しにくくなります。
- 設立日以後の入出金について、日付・相手先・内容・金額を記録する
- 領収書、請求書、契約書、利用明細を取引ごとに保管する
- 設立前の立替分は、支払者と事業との関係をメモで残す
- 法人口座の入出金と証憑を対応付けられるようにする
設立費用や立替金の扱いは、支出の内容や契約関係によって仕訳が変わる場合があります。証憑をそろえたうえで、初回の記帳前に税理士へ確認すると、後の修正や精算漏れを抑えやすくなります。
設立初日から記録したい取引と、残すべき証憑
法人の経理は、設立直後の最初の取引から記録を始めると、後から支出の内容を確認しやすくなります。取引数が少ない時期こそ、金額にかかわらず、会社のお金・資産・債務に関係する動きを漏れなく残す運用を定着させる機会です。
支払いや入金があった日、相手先、用途、金額と、それを裏付ける証憑をセットで管理してください。証憑がなければ、税務調査や社内での確認時に、その支出が何のためのものかを説明しにくくなります。
設立直後に記録する主な取引
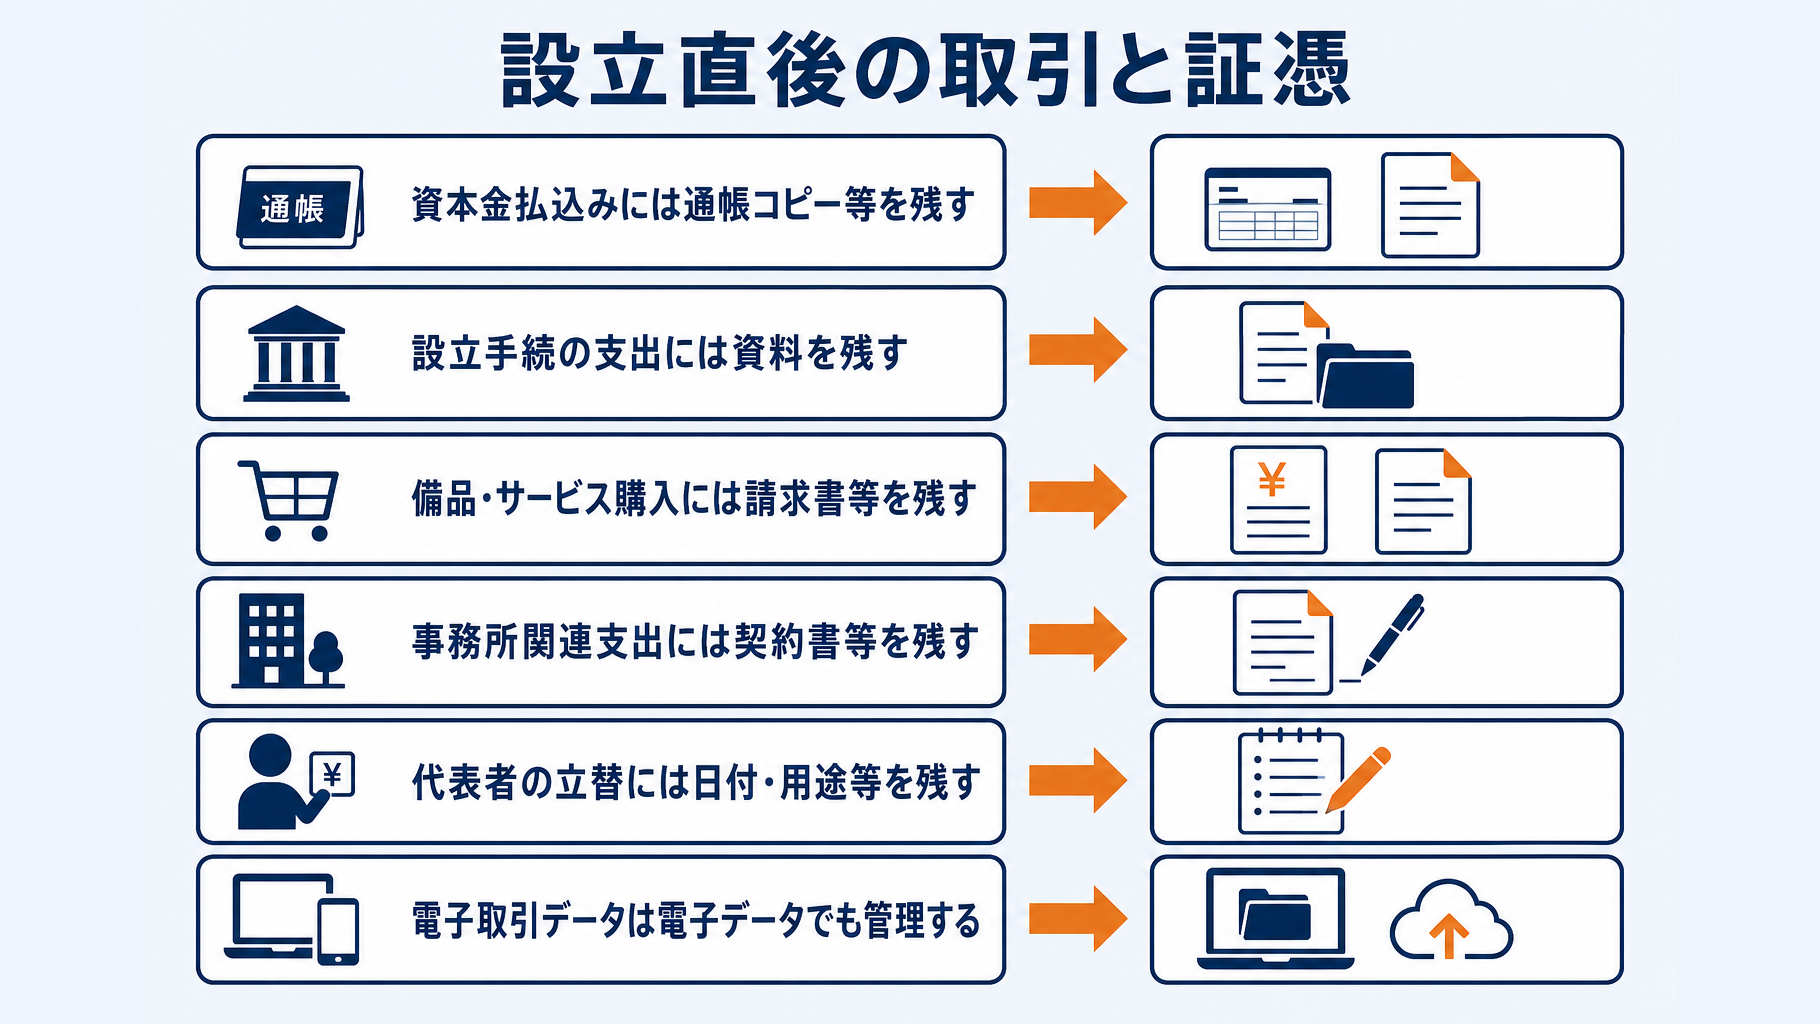
まずは資本金の払込みと、法人口座を開設した後の預金入出金を記録します。資本金については、払込日・払込者・金額を確認できる通帳コピーまたは取引明細も保管しておくとよいでしょう。
設立手続や事業開始に伴う支出も対象です。登録免許税、定款認証手数料、紙の定款を作成した場合の印紙税、印鑑・名刺・会社案内の作成費などは、支払先と内容が分かる資料を残します。
- パソコン、スマートフォン、机などの備品購入費
- 会計ソフト、クラウドサービスの利用料
- 事務所契約時の初期費用、家賃、水道光熱費
- 代表者が個人で立て替えた創業準備費用
- 法人口座における入金、振込、引出し
設立前後に代表者が支払った費用は、法人のための支出であることが確認できるよう、立替日・用途・金額・証憑をそろえておきます。法人の費用として処理できるか、また設立前の費用をどのように扱うかは内容で異なるため、判断に迷う場合は税理士に確認してください。
帳簿と一緒に保管したい証憑
帳簿に記録した取引には、取引の事実を示す証憑を対応付けて保管します。法人には帳簿や領収書、契約書などの保存が求められており、保存対象には注文書、契約書、領収書なども含まれます。国税庁の案内も確認しておきましょう。
- 領収書、請求書
- 見積書、発注書、納品書
- 事務所・サービス利用などの契約書
- クレジットカードの利用明細
- 銀行口座の入出金明細
- ECサイトの注文履歴、領収書
- 資本金の払込みを示す通帳コピー、取引明細
メール添付の請求書PDF、ECサイトの領収書、Web明細など、電子取引で受け取ったデータは、紙に印刷しただけで済ませず、電子データとしても管理する必要があります。保存方法は国税庁の電子帳簿保存法に関する案内を確認してください。
法人用と個人用の支払いを早期に分ける
事業の支出は、可能な限り法人口座・法人カード・法人名義の契約に集約します。個人の生活費や私的な買い物と混在させないことで、帳簿への記録漏れや、支出目的の確認にかかる手間を抑えられます。
口座やカードの準備前に個人名義で支払った場合は、領収書等を保管したうえで、立替であることを分かるように記録します。設立初期から支払方法を分けておけば、月次の確認や決算時の資料収集も進めやすくなります。
設立後1か月の経理はどう進める?初日から月末までの実務手順
設立後1か月は、取引を記録する仕組みをつくり、発生した取引をその都度処理し、月末に帳簿と残高を照合する流れで進めます。代表者が初月からこのサイクルを定着させると、決算前の資料収集や内容確認に追われにくくなります。
設立日から1週間|会計処理の受け皿を用意するには?
設立日から1週間を目安に、会計ソフト、法人名義の銀行口座・クレジットカード、証憑の保管場所を決めます。取引が少ない時期でも、資本金の払込みや設立関連費用、代表者による立替払いが生じるため、初日から入力先と保管先を統一しておくことが必要です。
会計ソフトには、会社名、設立日、事業年度、銀行口座などを設定します。紙の領収書・請求書は月別に保管するファイルを用意し、PDFやWeb明細などの電子データはクラウドストレージまたは会計ソフトの証憑添付機能に保存する運用を決めましょう。
- 会計ソフトに法人情報と事業年度を登録する
- 法人用の銀行口座とクレジットカードを準備する
- 紙・電子データそれぞれの証憑保管先を決める
- 役員・従業員の経費精算方法と提出先を決める
役員や従業員が経費を支払う場合は、領収書の提出方法、提出期限、支払目的の記載方法をあらかじめ共有します。私的な支出と会社の支出が混在しないよう、法人用の決済手段を優先して使うルールも定めておくと管理しやすくなります。
日々の取引|証憑と取引内容をその場で記録するには?
日々の処理では、領収書や請求書を受け取った時点で保存し、取引の内容が分かるメモを残します。後日まとめて処理しようとすると、何のための支出だったか判断できず、勘定科目や立替金の確認に時間がかかります。
紙の領収書は撮影して電子保存し、原本も所定のファイルへ入れます。メール添付の請求書、ECサイトの領収書、クラウドサービスの利用明細などは、画面上で確認するだけで済ませず、データをダウンロードして保管してください。
電子取引で受け取った請求書や領収書などは、電子データで保存する運用が求められます。紙に印刷しただけで元データを破棄しないよう注意が必要です。
代表者が個人の現金やクレジットカードで会社の費用を支払ったときは、会社の支出と分かる証憑を残し、会計上も代表者からの立替として区別します。精算しないまま放置すると、法人と個人のお金の関係を後から確認しにくくなります。
月末|帳簿と実際の残高をどう確認する?
月末には、会計ソフトの帳簿と銀行口座、クレジットカード、現金の残高を照合します。帳簿にある入出金が明細に反映されているか、反対に明細にある取引の入力漏れがないかを確認する作業です。
| 確認対象 | 確認する内容 |
|---|---|
| 銀行口座 | 明細と帳簿の入出金 |
| クレジットカード | 利用明細と領収書 |
| 現金 | 実残高と帳簿残高 |
| 売上・請求 | 請求漏れ、未入金の有無 |
| 支払予定 | 未払い請求書の有無 |
未処理の領収書や請求書が残っていないかを確認し、売上請求の漏れ、未入金、未払いも一覧で把握します。税理士へ依頼する場合も、月ごとに帳簿と証憑を渡せる状態を目標にすると、質問への回答や決算準備が進めやすくなります。
決算前に慌てないために、毎月何を続けるべき?
毎月続けるべきことは、「証憑をためない」「口座明細を放置しない」「個人立替を放置しない」の3点です。この3点を月内に処理すれば、取引内容を記憶や推測で補う場面を減らせます。
設立初月に完璧な運用を目指す必要はありませんが、保管先、記録方法、月末確認日だけは固定すると継続しやすくなります。役員報酬、設立費用、消費税の取扱いなど、会社ごとに判断が必要な処理は、早い段階で税理士へ相談することをおすすめします。
法人の帳簿は何を作る?最低限押さえたい帳簿の種類
法人の帳簿は、日々の取引を記録し、決算書や法人税申告書を作成する基礎資料です。会計ソフトを使う場合も、どの帳簿やデータが作られているのかを、経営者自身が把握しておく必要があります。
帳簿の記録と証憑の保存は、税務申告だけでなく、資金残高、売上の回収状況、支払予定を確認するためにも役立ちます。設立直後は取引数が少ないため、帳簿ごとの役割を理解したうえで記帳の型を決めておくとよいでしょう。
日々の取引で作成・確認したい基本帳簿は?
最低限確認したいのは、仕訳帳、総勘定元帳、現金出納帳、売掛金元帳・買掛金元帳、固定資産台帳です。業種や取引内容によって使用頻度は異なりますが、取引を漏れなく記録し、残高の根拠を説明するために用います。
| 帳簿 | 主な内容 |
|---|---|
| 仕訳帳 | 取引を借方・貸方で記録 |
| 総勘定元帳 | 科目ごとの増減と残高 |
| 現金出納帳 | 現金の入出金と残高 |
| 売掛金・買掛金元帳 | 取引先別の未回収・未払い |
| 固定資産台帳 | 長期使用資産の取得・管理 |
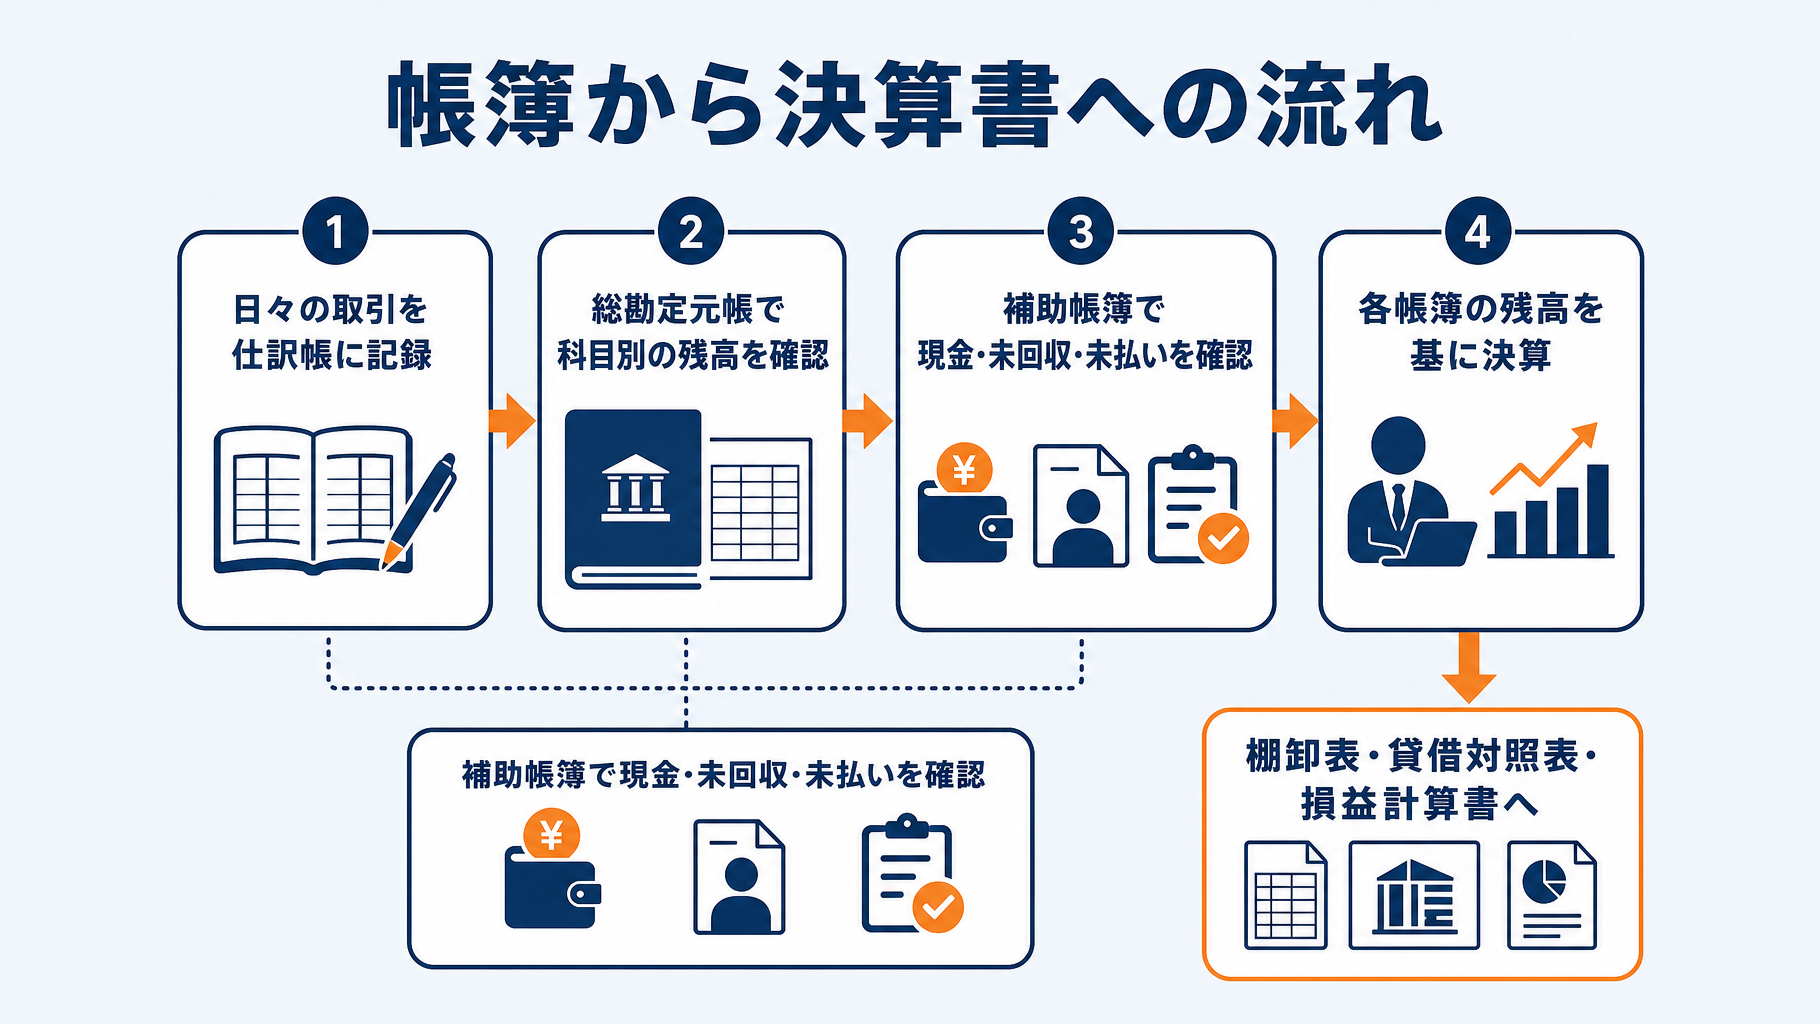
仕訳帳は、売上、経費、預金の入出金などを発生日ごとに借方・貸方で記録する帳簿です。総勘定元帳では、現金、普通預金、売上、経費など勘定科目ごとの増減と残高を確認します。
現金を扱う会社は現金出納帳で実際の手許現金と帳簿残高を照合します。また、請求後に入金される売上や、後日支払う仕入・外注費がある場合は、取引先別に売掛金元帳・買掛金元帳を確認し、未回収・未払いを把握します。
パソコン、車両、機械など長期に使用する資産を取得した場合は、固定資産台帳にも記録します。取得日、取得価額、資産の内容を確認できる状態にしておくと、決算時の処理を検討しやすくなります。
決算時にはどのような書類につながる?
決算時には、棚卸表、貸借対照表、損益計算書が必要になります。これらは日々の仕訳や各帳簿の残高を基に作成するため、決算直前に取引内容をまとめて確認すると、漏れや誤りを見つけにくくなります。
棚卸表は、決算日時点で保有する商品などを確認する書類です。貸借対照表は資産・負債・純資産の状況を、損益計算書は一定期間の収益と費用を示します。
帳簿書類には、仕訳帳、総勘定元帳、現金出納帳、売掛金元帳、買掛金元帳、固定資産台帳のほか、棚卸表、貸借対照表、損益計算書などが含まれます。国税庁の保存期間に関する案内も確認しておきましょう。
会計ソフトを使えば帳簿作成は不要?
会計ソフトは、入力や銀行口座・カード明細との連携によって記帳作業を効率化する手段であり、帳簿そのものが不要になるわけではありません。ソフト上で入力・連携されたデータを基に、仕訳帳や総勘定元帳などが作成されます。
銀行・カード連携した取引も、内容を確認し、勘定科目や取引先を判断する作業が必要です。たとえば引落しの明細だけでは、何の支払いか、会社の費用として処理できるかまで判別できない場合があります。
領収書、請求書、契約書などの証憑を取引ごとに集め、ソフト上の記録と照合する運用を設立初日から決めてください。勘定科目の判断や設立初期に特有の取引の処理に迷う場合は、記帳を進める前に税理士へ相談することをおすすめします。
帳簿・領収書は何年保存する?法人の保存期間と電子データの注意点
法人の帳簿書類等は、原則として確定申告書の提出期限の翌日から7年間保存します。取引日から単純に7年ではないため、決算日や申告期限を基準に管理する必要があります。
青色申告で繰越欠損金が生じた事業年度などは、保存期間が10年間となるケースがあります。設立直後から書類を処分せず、事業年度ごとに保存期限を管理すると安心です。
| 区分 | 主な保存対象 |
|---|---|
| 帳簿 | 仕訳帳、総勘定元帳、現金出納帳 |
| 補助簿 | 売掛金元帳、買掛金元帳など |
| 決算書類 | 棚卸表、貸借対照表、損益計算書 |
| 取引書類 | 契約書、注文書、請求書、領収書、納品書 |
保存対象には、会計ソフトから出力する帳簿だけでなく、取引の内容や金額を裏付ける書類も含まれます。紙の領収書は月別・取引先別など、後から取引を確認できる単位でファイリングしておくと、決算や税務調査への対応を進めやすくなります。
電子で受け取った請求書や領収書は、データのまま残す必要がありますか?
電子メールに添付された請求書PDF、ECサイトの領収書、クラウドサービスの請求書、Web明細などは、電子取引データに該当し得ます。これらは電子帳簿保存法の要件に沿い、電子データで保存する必要があります。
電子取引データを紙に印刷し、原本データを削除する運用は避けてください。必要なときにデータを検索・確認できる状態で残すことが、設立後の経理体制では欠かせません。
電子取引により受け取ったデータは、紙ではなく電子データとして保存する取扱いが求められます。保存方法の詳細は、国税庁の電子帳簿保存法に関する案内も確認してください。
電子保存は、設立直後にどのようなルールを決めればよいですか?
まずは、誰が受領したデータをどこへ保存し、誰が確認するかを決めます。担当者が不在の場合でも記録漏れが起きないよう、保存先とファイル名のルールを統一しておくことが大切です。
- ファイル名に「日付・取引先・金額・内容」を入れる
- 月別または取引先別に保存先のフォルダを統一する
- 会計ソフトやクラウドストレージの保管担当者を決める
- データの削除や上書きを防ぐ権限・運用を検討する
- メール受信後や購入直後に、PDF・明細を保存する
例えば、請求書PDFであれば「2026-04-30_○○株式会社_110000_業務委託料.pdf」のように保存すると、日付・相手先・金額・内容から探せます。保存期間や電子保存の要件は取引内容や申告状況で判断が分かれるため、不明な書類がある場合は税理士に確認するとよいでしょう。
設立費用はどう記録する?株式会社・合同会社で確認したい主な実費
設立費用は、株式会社か合同会社か、紙の定款か電子定款かによって金額が変わります。支払日、支払先、金額が分かる領収書・納付書・口座明細を、設立手続の段階からまとめて保管してください。
費用ごとに税務上の扱いが異なる場合があるため、支払いを記録しただけで処理を確定させないことが大切です。最終的な仕訳科目や償却の要否は、税理士または利用する会計ソフトのサポートで確認しましょう。
株式会社・合同会社の主な法定費用
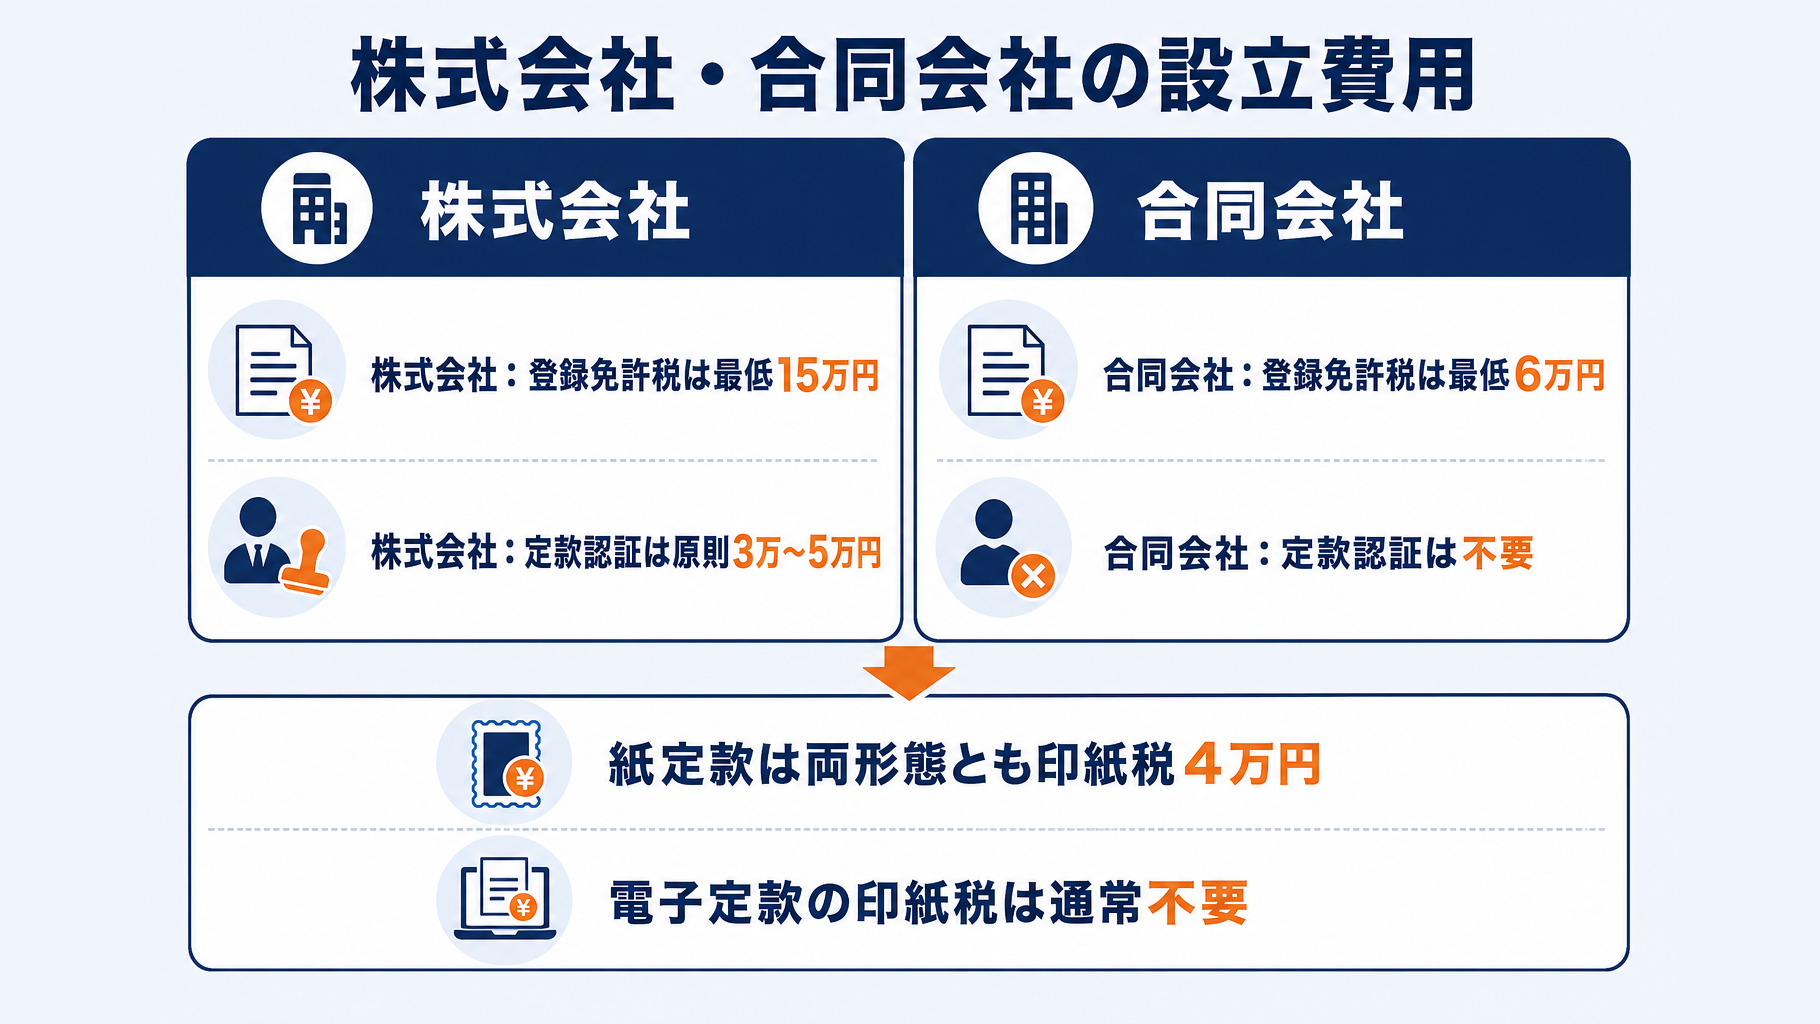
株式会社では登録免許税に加え、定款認証手数料がかかります。合同会社は定款認証が不要ですが、紙の定款を作成する場合は両形態とも印紙税4万円が必要です。
電子定款では紙の定款原本を作成しないため、通常は定款に係る印紙税4万円がかかりません。登記申請時の納付記録や定款認証に関する書類も、費用の根拠として残します。
| 項目 | 株式会社 | 合同会社 |
|---|---|---|
| 登録免許税 | 資本金×0.7% 最低15万円 |
資本金×0.7% 最低6万円 |
| 定款認証 | 原則3万~5万円 | 不要 |
| 紙定款の印紙税 | 4万円 | 4万円 |
| 電子定款の印紙税 | 通常不要 | 通常不要 |
株式会社の登録免許税は資本金の額の0.7%で、最低税額は15万円です。定款認証手数料は資本金額等に応じて原則3万円・4万円・5万円となります。法務局の株式会社設立登記申請書記載例、日本公証人連合会で事前に確認してください。
資本金100万円未満で定款認証手数料の減額要件を満たさない株式会社では、紙定款の主要法定費用は22万円、電子定款では18万円が目安です。このほか、謄本などの実費が加わります。
合同会社の登録免許税は資本金の額の0.7%で、最低税額は6万円です。定款認証は不要のため、紙定款の主要法定費用は10万円、電子定款では6万円となり、別途、証明書等の実費がかかります。法務省の案内も確認するとよいでしょう。
資本金の払込みと設立費用は分けて記録する
資本金の払込みも、会社設立時の経理処理の対象です。株式会社は資本金1円から設立できますが、設立費用とは別に、事業開始後の運転資金を踏まえて金額を決める必要があります。
払込記録、設立費用の領収書、口座明細は、同じフォルダに混在させず、内容ごとに分けて保管してください。 資本金が1,000万円以上の場合は、原則として設立1期目・2期目の消費税の納税義務にも影響します。
- 登録免許税の納付書または納付記録を保存する
- 定款認証料、印紙税、証明書等の領収書を集める
- 発起人等が立替払いした費用は、支払者と内容を記録する
- 資本金の払込証明と口座明細を設立費用と別に保管する
設立準備中に個人が立て替えた支出は、会社への請求・精算の方法によって記録内容が変わり得ます。登記費用、定款関係の費用、専門家報酬などを含め、証憑をそろえたうえで税理士等に確認してから仕訳を確定することをおすすめします。
法人経理を設立初日から整えるためのチェックリスト
法人の経理は、設立登記後に取引が発生した時点から、記録と証憑の保存を始めることが基本です。売上がまだない時期でも、資本金の払込み、設立費用、代表者による立替払い、口座の入出金は帳簿に関わります。
経理担当者がいない会社でも、設立直後に保管先や記帳方法のルールを決めておけば、決算直前に取引を遡って確認する負担を大きく減らせます。まずは、次の項目を確認してください。
- 法人口座と法人カードを準備した
- 会計ソフトまたは記帳方法を決めた
- 領収書・請求書・契約書の保管場所を決めた
- 電子取引データを保存するルールを決めた
- 代表者立替分の精算ルールを決めた
- 資本金の払込記録を保管した
- 設立費用に関する領収書・請求書を集めた
- 月末に口座・カード明細と帳簿を照合する予定を入れた
- 必要に応じて税理士への相談・依頼を検討した
帳簿と証憑は、原則として確定申告書の提出期限の翌日から7年間保存します。青色申告で繰越欠損金が生じた事業年度などでは、保存期間が10年間となるため、設立時から継続して管理する必要があります。
メール添付の請求書、ECサイトの領収書、クラウド上の請求書やWeb明細など、電子で受け取ったデータは、紙に印刷するだけでなく、電子データとして保存する運用が必要です。保存期間や電子取引データの取扱いは、国税庁の帳簿書類等の保存期間や電子帳簿保存法に関する案内も確認してください。
設立費用、資本金、代表者立替経費、法人口座の入出金を、発生した日ごとに記録し、根拠となる書類やデータを残すことが、設立直後の経理体制の出発点です。
勘定科目の判断、設立前後の支出の扱い、役員からの立替金の精算方法などは、取引内容によって処理が異なります。判断に迷う場合は税理士へ、登記や定款に関する事項は司法書士・行政書士などへ相談し、自社の運用に合うルールを早めに整えてください。
よくある質問
Q. 法人の経理は売上が出てから始めればよいですか?
法人の経理は、設立登記後に取引が発生した時点から始めます。売上がなくても、資本金の払込み、設立費用、法人口座の入出金などは記録が必要な取引です。取引ごとに帳簿へ記録し、証憑を保管できる体制を設立初日から整えるとよいでしょう。
Q. 設立登記前に代表者が立て替えた費用は、法人の経理で処理できますか?
法人の設立や事業開始に関係する支出であれば、設立後の経理で内容を確認します。領収書、カード利用明細、振込記録を保管し、支払者・日付・用途・金額が分かるようにしておくことが重要です。費用としての扱いや精算方法は内容によって異なるため、税理士に確認すると安心です。
Q. 電子メールやECサイトで受け取った請求書・領収書は、印刷して保管すれば足りますか?
電子メール添付の請求書PDF、ECサイトの領収書、Web明細などは、電子取引データに該当し得ます。紙に印刷しただけで元データを削除せず、電子データとして保存する運用が求められます。保存方法の詳細は、電子帳簿保存法に関する案内を確認してください。
Q. 法人の帳簿や領収書は何年間保存する必要がありますか?
法人の帳簿書類等は、原則として確定申告書の提出期限の翌日から7年間保存します。青色申告で繰越欠損金が生じた事業年度などは、10年間となるケースがあります。帳簿だけでなく、契約書、請求書、領収書、納品書などの取引書類も保存対象です。
Q. 会計ソフトを導入すれば、領収書や帳簿の管理は不要ですか?
会計ソフトは記帳を効率化する手段であり、帳簿や証憑そのものが不要になるわけではありません。銀行口座やカードの明細を連携しても、取引内容、勘定科目、取引先などを確認する作業が必要です。領収書や請求書などを取引ごとに保管し、ソフト上の記録と照合する運用を決めてください。
税務・労務等のバックオフィス支援から
経営支援まで全方位でビジネスをサポート
本気で夢を追い求めるあなたの会社設立を全力サポート
- そもそも個人事業と会社の違いがわからない
- 会社を設立するメリットを知りたい
- 役員報酬はどうやって決めるのか
- 株式会社にするか合同会社にするか
といったお悩みを抱えている方は、まずは初回電話無料相談をご利用ください。
会社設立の専門家が対応させていただきます。
会社設立の専門家が対応させていただきます。
税理士法人松本の強み
- 設立後に損しない最適な起業形態をご提案!
- 役員報酬はいくらにすべき?バッチリな税務署対策で安心!
- 面倒なバックオフィスをマルっと支援!
- さらに会社設立してからも一気通貫で支援
この記事の監修者
税理士法人松本 代表税理士
松本 崇宏(まつもと たかひろ)
お客様からの税務調査相談実績は、累計1,000件以上。
国税局査察部、税務署のOB税理士が所属し、税務署目線から視点も取り入れ税務調査の専門家として活動。多数の追徴課税ゼロ(いわゆる申告是認)の実績も数多く取得。